Subida de juros é “negócio fechado” para o BCE, mas analistas e investidores divergem sobre próximos passos
Aumento dos juros é visto como inevitabilidade esta quinta-feira, mas não há consenso sobre se BCE trava 'aperto' na política monetária ou age mais uma vez até final do ano. Rumo da guerra é a chave.
- O Banco Central Europeu deverá aumentar as taxas de juro em 25 pontos base na próxima reunião, refletindo um consenso entre analistas sobre a decisão iminente.
- O preço do barril de Brent ultrapassou os 100 dólares, impulsionado pelo conflito no Médio Oriente, o que pressiona a inflação e as expectativas do BCE.
- A incerteza sobre futuras subidas de taxas persiste, com divergências entre economistas e investidores, que podem impactar o crescimento económico na zona euro.
“Um aumento das taxas de 25 pontos base na reunião do Banco Central Europeu (BCE) parece já um ‘negócio fechado'”. A frase dos analistas do think tank Oxford Economics reflete o consenso sobre a decisão a tomar no imediato pelo Conselho da instituição liderada por Christine Lagarde na reunião desta quinta-feira.
Escolha o ECO como fonte preferida no Google
“A comunicação limitada do BCE durante e após a pausa de Verão não veio contrariar essa expectativa e a mais recente subida dos preços da energia selou, sem dúvida, o acordo“, destacam os especialistas.
O preço do barril de Brent — referência para a Europa — voltou a superar o patamar dos 100 dólares esta quarta-feira pela primeira vez desde 24 de julho com mais uma escalada no conflito no Médio Oriente que opõe EUA e Israel ao Irão. Nas bombas em Portugal, os custos do gasóleo estão em máximos, levando a apelos por parte de associações empresariais e partidos da oposição para que o Governo introduza novos alívios fiscais.
A subida dos juros vai pesar nas carteiras dos portugueses, especialmente os que têm crédito à habitação, isto após a prestação da casa já ter em setembro dado o maior salto em três anos, com a evolução das taxas Euribor que servem de base para o cálculo a sinalizarem a expectativa do aumento do custo do euro pelo BCE, uma inevitabilidade segundo economistas e investidores.
Numa sondagem da agência Reuters, divulgada a 3 de setembro, todos os 65 economistas consultados apontaram para o elevar da taxa de Facilidade Permanente de Depósito para 2,50% e as taxas de refinanciamento e de cedência de liquidez para 2,65% e 2,90%, respetivamente.
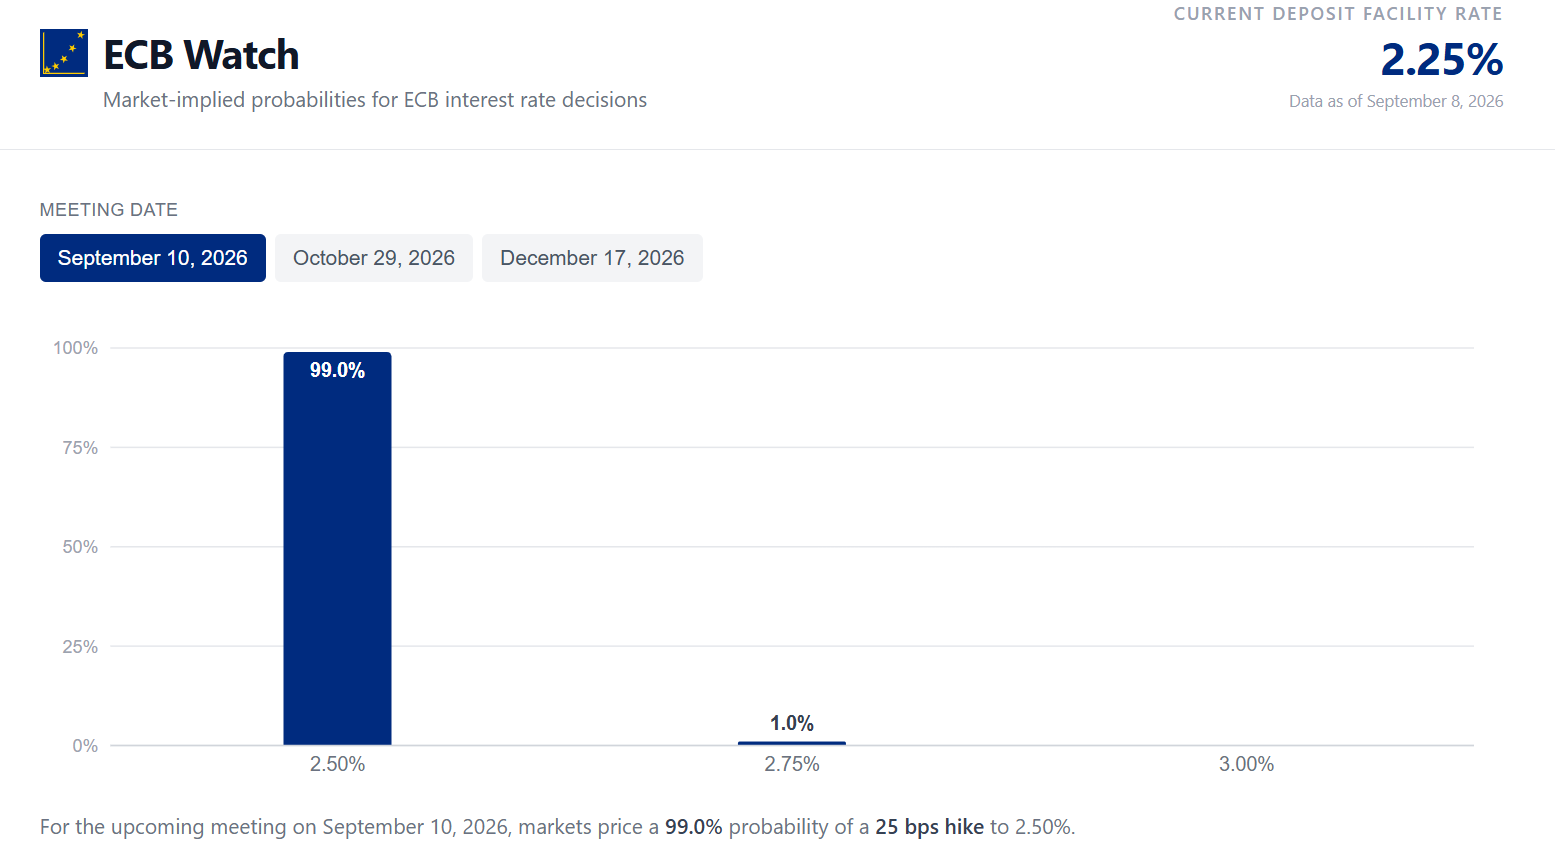
Segundo o ECB Watch, uma ferramenta do BCE para divulgar as probabilidades implícitas no mercado relativamente às decisões sobre as taxas de juro, há uma chance de 99% de uma subida de 25 pontos base.
Para a equipa de research do Banco BPI, este aumento explica-se pela persistência do conflito no Médio Oriente e pelo stress do mercado da energia. “As dinâmicas de preços e futuros energéticos mais recentes descontadas nas últimas semanas sugerem que a inflação da Zona Euro estará próxima dos 3% em média em 2026, e os dados mensais poderão até ser um pouco mais elevados no final do ano”, referem.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
Excluindo a energia, a evolução dos preços está mais alinhada com a meta, “mas o prolongamento do conflito e a elevada inflação energética aumentam dois riscos chave para o BCE: o risco de propagação nos preços de outros bens e serviços, e o risco de um aumento persistente das expectativas de inflação”, sublinham ainda os analistas do Banco BPI.
Os analistas do Oxford Economics acreditam que os argumentos a favor do aumento das taxas em setembro serão relativamente claros, e esperam uma decisão unânime. “Embora a inflação tenha sido ligeiramente mais fraca nos últimos meses do que o previsto pelo BCE em junho, a recuperação em agosto para 3,3 % voltou a colocá-la em linha com as previsões”, recordaram.
A reunião em Berlim – o BCE faz a sua ‘viagem’ anual de Frankfurt – na inclui também a divulgação das novas projeções económicas do staff do BCE. Em relação à inflação “para os próximos trimestres deverão ser revistas em alta, tendo em conta os pressupostos de preços da energia muito mais elevados que estão a ser incorporados nos modelos do banco central”, explicaram os analistas do think tank, considerando que as previsões atualizadas acabarão por situar-se algures entre a de junho (3% este ano) e o cenário adverso (3,3%).
Dois e fica feito?
“No entanto, o BCE tinha salientado que mesmo o cenário de base mais favorável de junho pressupunha pelo menos dois aumentos das taxas de juro”, recordaram os analistas do Oxford Economics. E chegamos à grande questão que rodeia a reunião desta quinta-feira: com o segundo aumento do ano, ficará o BCE por aqui – num ‘two and done‘ – ou irão os membros do Conselho deixar a porta aberta para pelo menos mais uma subida até ao final de 2026?
“Com um aumento em setembro já totalmente descontado pelos mercados de swaps, os investidores estarão, sobretudo, à procura de pistas sobre o que se seguirá”, sublinhou Roman Ziruk, lead FX strategist na Ebury, uma fintech de sistemas de pagamento e gestão de risco cambial controlado pelo Banco Santander e pela gestora de fundos Centerbridge Partner.
“Consideramos improvável que Lagarde se comprometa antecipadamente com uma trajetória de taxas, uma vez que tal seria, de certa forma, contrário ao seu estilo, tendo em conta que, em junho, rejeitou o rótulo de ‘subida de precaução’ e que, em julho, embora tenha indiretamente
sugerido uma possível medida em setembro, continuou a manter o seu mantra de dependência dos dados”, sublinhou.
Se Lagarde referir que as taxas se encontram no limite superior da faixa neutra isso poderá ser um sinal de que a fasquia para novos aumentos é elevada, enquanto que a preocupação com os efeitos de segunda ordem que se instalam quanto mais se prolonga o conflito contribuiria para manter viva a possibilidade de um aumento em dezembro.
Para Ziruk, se a francesa referir que as taxas se encontram no limite superior da faixa neutra, “isso poderá ser um sinal de que o limiar para novos aumentos é elevado”, enquanto que a preocupação com os efeitos de segunda ordem que se instalam quanto mais se prolonga o conflito contribuiria para manter viva a possibilidade de um aumento em dezembro”.
Os analistas do Banco BPI destacam que os sinais emitidos pelos membros do Conselho apontam para sentidos distintos. “Do lado hawkish, Isabel Schnabel defendeu categoricamente que as taxas devem subir mais perante a combinação de uma atividade económica mais forte do que o esperado e a persistência do stress energético”, recordaram.
“Por outro lado, Piero Cipollone alertou que aumentos agressivos das taxas poderiam prejudicar o crescimento económico já penalizado pelo conflito”, e por sua vez, “Joachim Nagel (do Bundesbank) validou as expectativas dos mercados para setembro, mas manteve-se cauteloso quanto ao futuro”.
No contexto desta incerteza surge uma divergência que não é sem precedente mas é relativamente rara — os economistas esperam um resultado e o investidores outro. Na sondagem da Reuters, 91% dos economistas esperam que a taxa de depósito permaneça nos 2,50% até ao final do ano, com 78% a acreditar mesmo que ficará nesse patamar até meados de 2027.
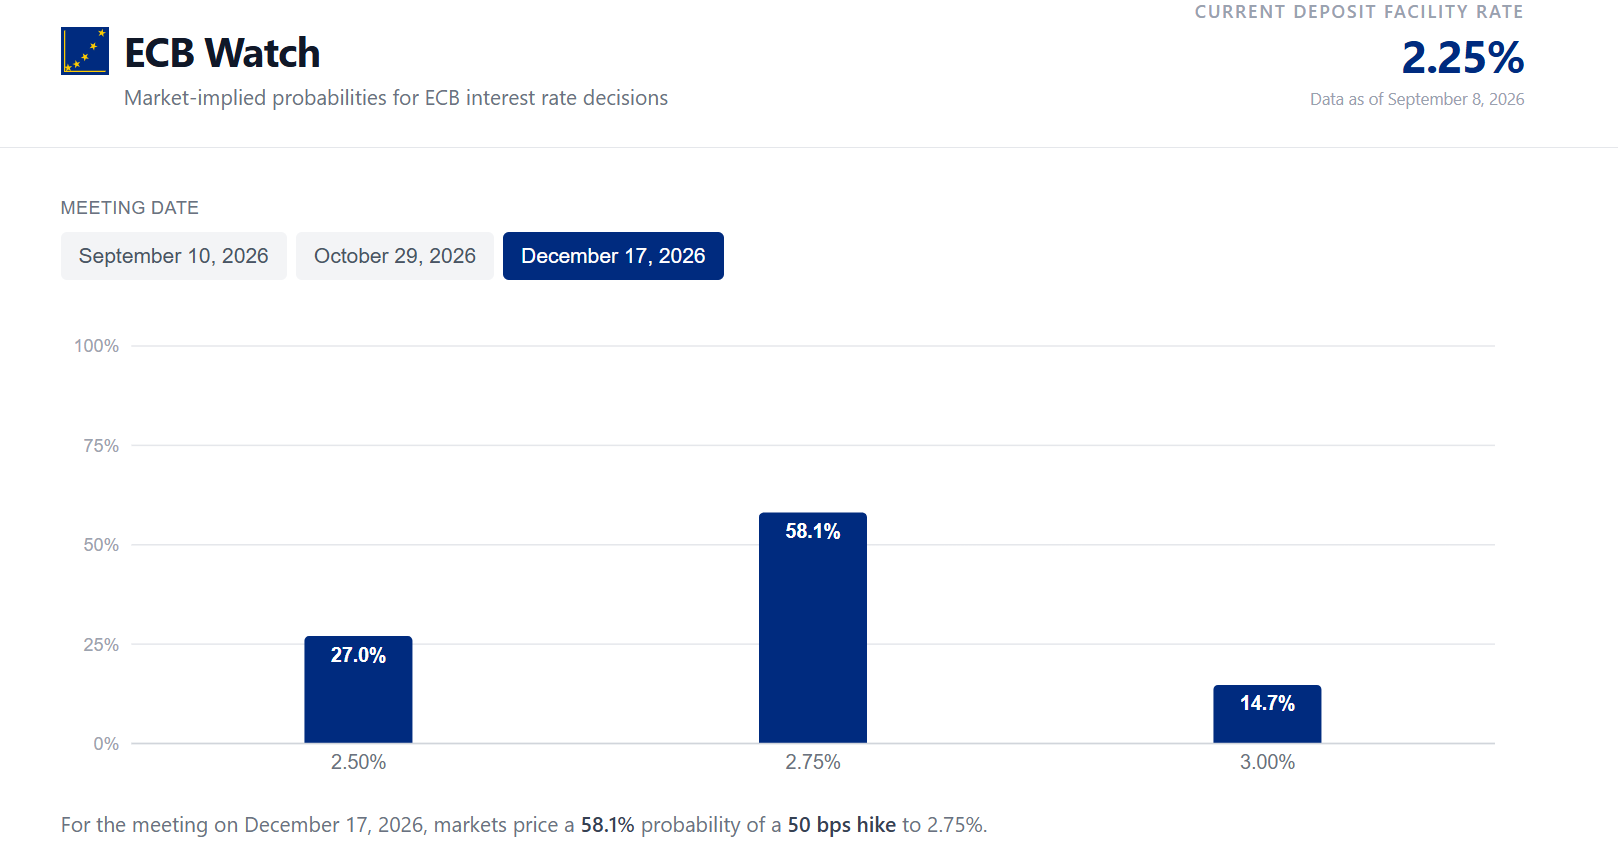
A ferramenta ECB Watch, mostra, no entanto, que nos mercados a visão é outra, com as apostas a resultarem numa probabilidade de 58,1% de um aumento de 25 pontos base nas taxas de juros na reunião de 17 de dezembro.
Para Roman Ziruk, da Ebury, os mercados foram longe demais ao precificar mais um aumento em dezembro, com previsão de um aumento adicional em março. “Consideramos que isto é demasiado agressivo“, escreveu, recordando que o economista-chefe do BCE, Philip Lane, apontou 2,5% como o limite superior da estimativa da taxa neutra do BCE, pelo que qualquer aperto monetário para além deste mês levaria a política monetária para território restritivo.
“Na nossa opinião, isso seria ir longe demais, tendo em conta os riscos para o crescimento e o facto de o problema da inflação continuar a ser quase inteiramente devido a questões do lado da oferta, para não mencionar que novos aumentos iriam deitar achas para a fogueira nos mercados obrigacionistas, numa altura em que as finanças públicas já se encontram sob pressão”, sublinhou.
A Ebury espera que setembro seja o último aumento neste ciclo “invulgarmente curto”, de duas etapas. “É claro que muito ainda depende da evolução da guerra no Irão. Um impasse prolongado ou um novo recrudescimento das hostilidades que provoque outro aumento significativo nos preços da energia, ou efeitos de segunda ordem consideráveis, poderia muito bem encorajar os falcões do Conselho de Governadores a pressionarem por mais medidas”, referiu Ziruk.
“Certamente, uma subida sustentada do Brent para acima dos 100 dólares por barril — para além dos preços já elevados da gasolina — aumentaria o risco de a inflação global se manter acima dos 3% durante mais tempo do que o BCE prevê atualmente“, adiantou, antes de de concluir: “De qualquer forma, é improvável que Lagarde feche totalmente a porta a essa possibilidade”.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.



Comentários ({{ total }})
Subida de juros é “negócio fechado” para o BCE, mas analistas e investidores divergem sobre próximos passos
{{ noCommentsLabel }}