Da indústria à defesa: os sete desafios ao legado de Ursula von der Leyen
Sob a liderança da alemã, a União Europeia tornou-se mais intervencionista e consciente dos seus problemas, mas ainda sem respostas para melhorar a competitividade, o investimento e a sua indústria.
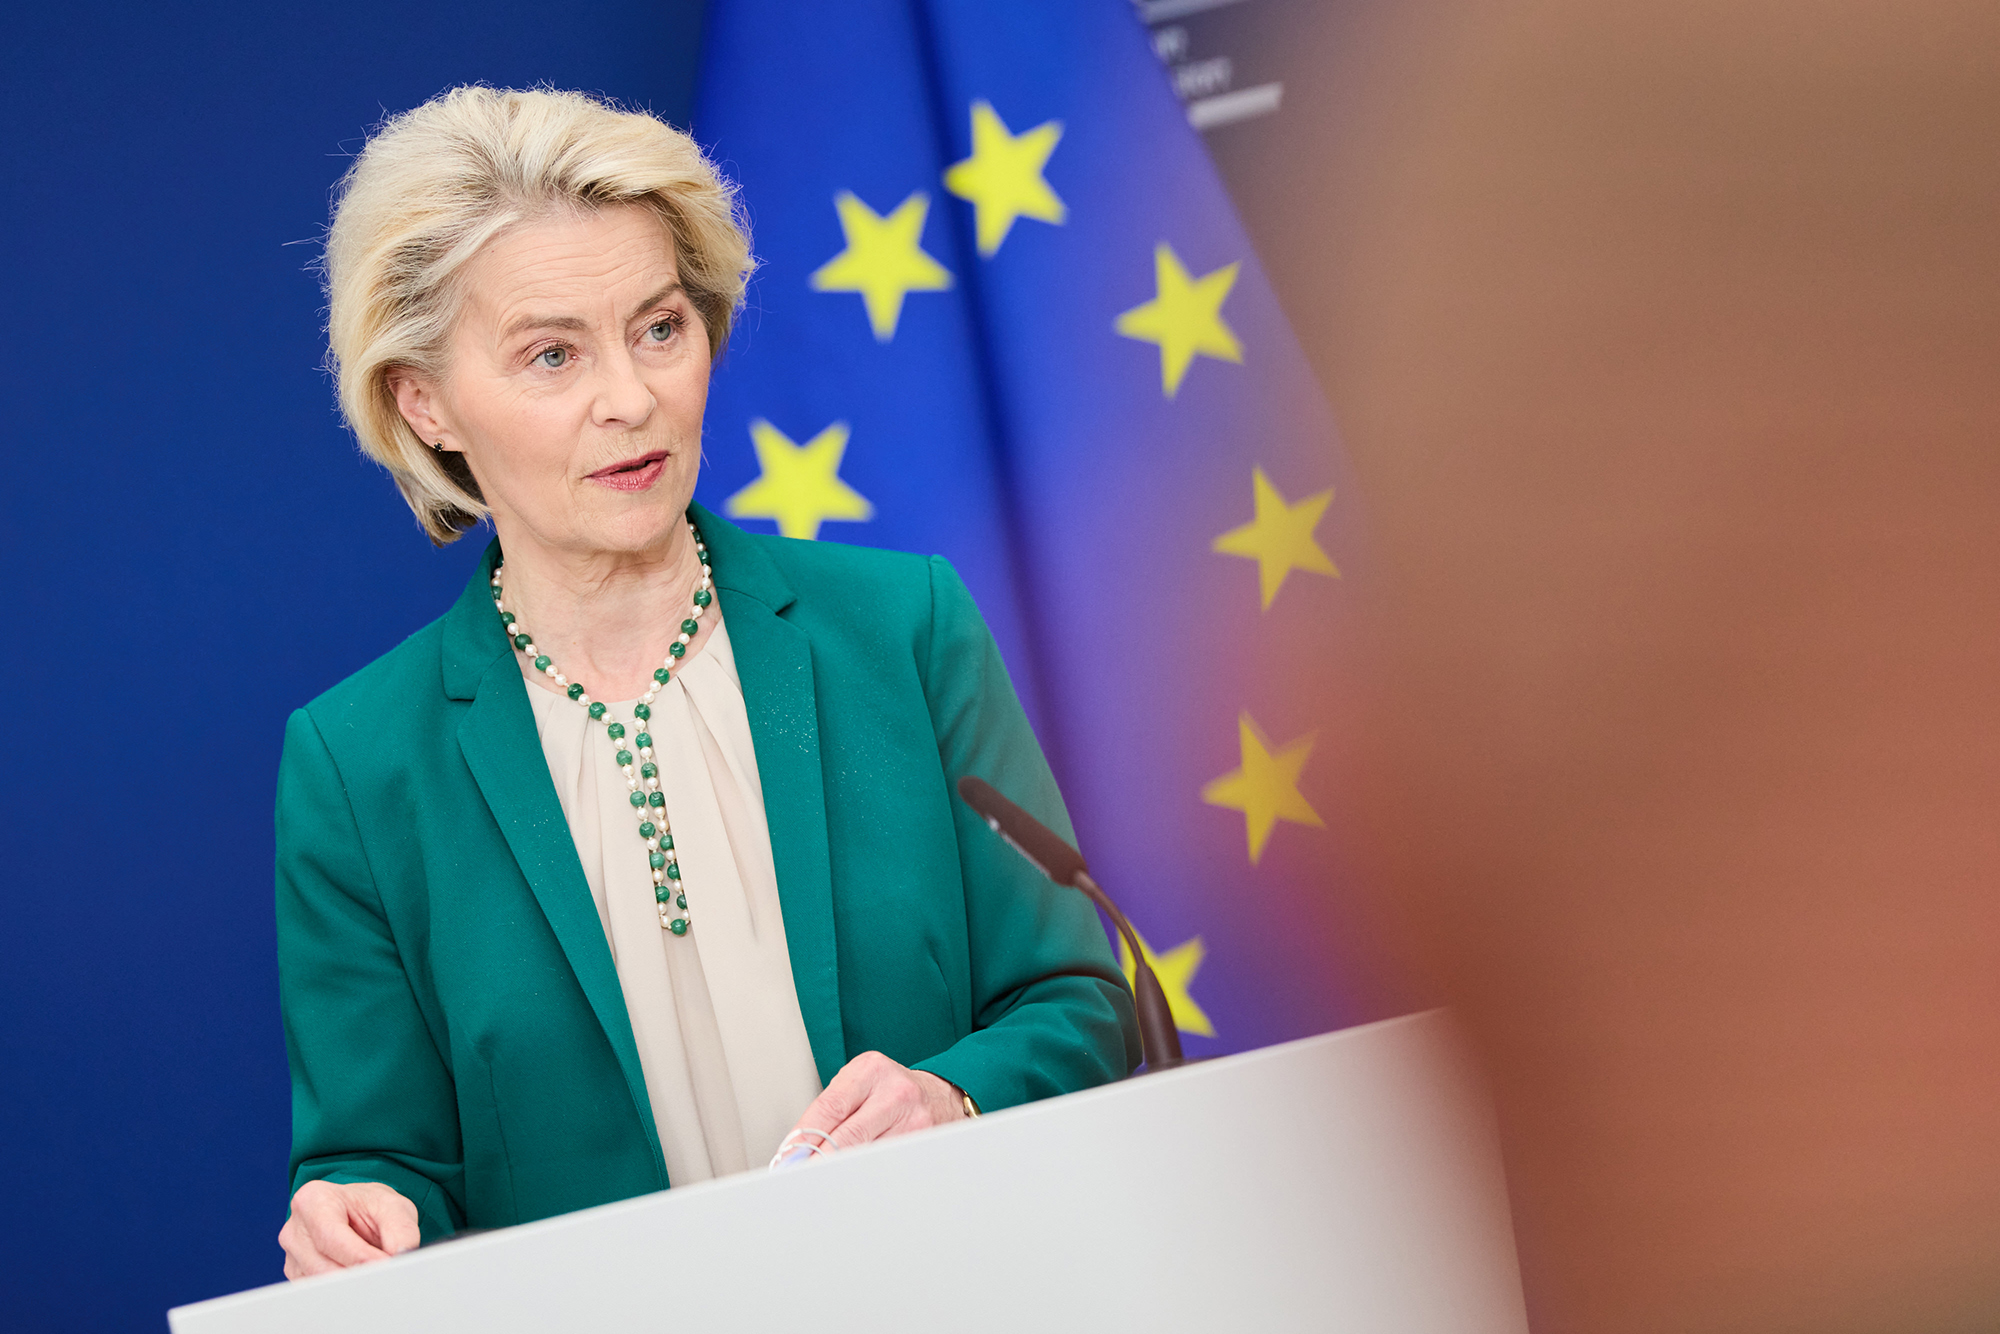
Quando Ursula von der Leyen chegou à presidência da Comissão Europeia, em 2019, a prioridade era tornar a União Europeia (UE) mais verde. Volvidos sete anos, que incluíram uma pandemia global, um conflito às portas da Europa e uma nova guerra comercial, a principal preocupação passou a ser como impedir a economia europeia de ficar para trás.
Escolha o ECO como fonte preferida no Google
É entre estas duas versões da UE – a que queria liderar a transição climática e a que agora tenta recuperar competitividade num mundo cada vez mais protecionista – que se tem vindo a desenhar o legado de von der Leyen, cujo segundo (e provavelmente último) mandato termina em 2029.
Apesar de ainda ter três anos para consolidar o que terão sido os seus anos à frente da Comissão, os desafios continuam a acumular-se, tais como a concorrência dos EUA e da China e as eleições em países como França, Itália, Espanha e Polónia cujos resultados arriscam alterar o equilíbrio político no seio da União Europeia. Não obstante, a líder do Executivo comunitário transformou Bruxelas num ator económico mais intervencionista, mobilizou recursos comuns para responder a crises e colocou a autonomia estratégica no centro do debate. Permanece, ainda assim, uma dúvida: a ambição europeia está a ser acompanhada pela capacidade de executar?
O diagnóstico foi traçado, essencialmente, nos relatórios independentes encomendados pela própria Comissão a dois antigos primeiros-ministros italianos, nomeadamente Enrico Letta e Mario Draghi (também ex-presidente do Banco Central Europeu). Neles, concluiu-se que a produtividade está estagnada, o mercado interno continua fragmentado, há um défice de investimento e as empresas europeias têm dificuldade em ganhar escala.
A estimativa de Draghi é de que a UE precisa de mobilizar mais 800 mil milhões de euros de investimento por ano para inverter a trajetória de baixo crescimento e produtividade e evitar um maior afastamento face a Washington e a Pequim.
Uma vez identificados os problemas, a segunda Comissão de von der Leyen transformou os relatórios – em particular o de Draghi – nos principais guias da nova agenda de Bruxelas, apresentando uma série de estratégias em áreas que vão da competitividade, indústria limpa e inteligência artificial (IA) à defesa e à segurança económica.
1. Competitividade
A competitividade é, provavelmente, o maior teste ao legado da atual presidente do Executivo comunitário. Em janeiro do ano passado, anunciou a “Bússola para a Competitividade”, roteiro em que 90% das principais iniciativas foram inspiradas, segundo a própria, nas recomendações consideradas prioritárias por Draghi.
Sem surpresas, o problema está em passar das palavras à ação. Segundo o observatório DraghiWatch, apenas 15,7% das 383 recomendações do ex-presidente do BCE estavam totalmente implementadas em meados deste ano, enquanto 98 permaneciam apenas parcialmente concretizadas e 225 (58,7%) continuavam em fase de preparação ou sem qualquer ação tomada. Isto porque a integração dos mercados de capitais, a eliminação de barreiras a nível nacional e o aprofundamento do mercado único continuam a depender dos 27 Estados-membros, cada um com os seus interesses próprios.
É precisamente aqui que reside uma das maiores dificuldades de von der Leyen: existe atualmente um consenso alargado em Bruxelas e nos 27 Estados-membros sobre o diagnóstico do antigo presidente do BCE e, em grande medida, sobre as soluções, mas mantém-se a questão de saber até que ponto os governos nacionais estão dispostos a ser firmes na sua execução.
2. Política industrial
A equipa de von der Leyen tem vindo a afastar-se da ideia de que basta criar regras de concorrência e deixar o mercado funcionar livremente. Agora, outros assuntos estão em cima da mesa, com o objetivo de blindar a UE contra choques geopolíticos globais. Fala-se em mais investimento em defesa e na segurança económica; reestruturar as cadeias de abastecimento, em particular para reduzir a dependência externa; garantir a soberania industrial com a definição de metas para as matérias-primas críticas; apoios à indústria limpa e à inovação; inteligência artificial; e promover o buy european.
A pressão sobre a indústria europeia é agravada pelo excesso de capacidade industrial chinesa, alimentado por subsídios estatais, que tem colocado sob pressão empresas da UE em setores como os veículos elétricos, baterias, painéis solares e aço. No fundo, a mesma China que representa um mercado importante para as empresas europeias domina partes relevantes das cadeias de abastecimento de minerais críticos necessários à transição energética e à tecnologia.
A título de exemplo, a recente proposta de reforma das regras de contratação pública pretende simplificar procedimentos e introduzir critérios que reforcem a capacidade europeia e reduzam dependências externas. A contratação pública representa cerca de 15% do PIB da UE, pelo que Bruxelas quer utilizá-la também como instrumento de política industrial.
O impasse, neste caso, reside mais ao nível do financiamento. Como é que a União Europeia pode ter uma política industrial à escala dos Estados Unidos e da China sem um orçamento comparável? A própria discussão sobre o próximo Quadro Financeiro Plurianual (QFP), para o período de 2028 a 2034, mostra a dimensão do problema: de um lado estão os países que defendem mais recursos para a Coesão e a Política Agrícola Comum (PAC); do outro, os Estados-membros mais austeros, que querem direcionar uma maior parcela do dinheiro europeu para inovação, defesa e capacidade industrial.
Em primeiro lugar, vai ser necessário alcançar consenso político entre os 27 para criar instrumentos comuns e permanentes à escala necessária — e as negociações para o próximo orçamento de longo prazo da UE são um bom ponto de partida. A Comissão Europeia propôs um montante de quase dois biliões de euros, mas o processo negocial tem de estar concluído antes de 2028 e vai decorrer em paralelo com as eleições em França, Itália, Espanha e Polónia no próximo ano, o que poderá tornar ainda mais difícil chegar a compromissos sobre a dimensão e a distribuição dos recursos.
3. Fragmentação dos mercados de capitais
Após a crise financeira de 2008 e a posterior crise da dívida soberana, a fragmentação do mercado de capitais na União Europeia tornou-se prioridade política em fevereiro de 2015, por ocasião da publicação do Livro Verde da Comissão Europeia. Mais de dez anos depois, o problema continua por resolver, dificultando o financiamento de empresas que precisam de crescer.
É neste âmbito que surge a União da Poupança e dos Investimentos – dossiê sob a alçada da comissária Maria Luís Albuquerque –, cujo sucesso, mais uma vez, depende de convencer os líderes europeus a abdicar das barreiras a nível nacional.
Porém, Ursula von der Leyen já admitiu que o projeto poderá avançar sem a ‘luz verde’ de todos os 27 Estados-membros. A estratégia, que visa aproximar as poupanças dos cidadãos dos investimentos produtivos, através de uma maior integração dos mercados de capitais e de melhores opções de financiamento para as empresas, deverá mobilizar até 470 mil milhões de euros adicionais de investimento por ano, canalizando uma maior parcela das poupanças europeias para empresas e projetos dentro da UE. Apesar de ter uma enorme bolsa de poupança, a UE continua a ter dificuldade em transformá-la em capital para as suas empresas crescerem.
4. Energia
Bruxelas quer, em simultâneo, reindustrializar, descarbonizar, reduzir a dependência externa, produzir tecnologias verdes e manter as empresas na Europa. Isto representa, no entanto, uma contradição face aos elevados custos energéticos que a indústria da UE continua a enfrentar – e que a guerra no Médio Oriente veio agravar. É um problema que incide, além da indústria pesada, sob os data centers, o setor metalúrgico e a indústria química e dos semicondutores.
A transição entre o primeiro e o segundo mandatos de von der Leyen pôs em evidência a tensão sobre esta matéria. O Pacto Ecológico Europeu foi a grande marca política da primeira Comissão, mas a pressão da indústria, dos governos e dos agricultores levou Bruxelas a colocar a simplificação regulatória e a competitividade no centro da agenda. A isso acrescem fenómenos climáticos cada vez mais extremos, que só tornam mais urgente (e não menos) a transição energética.
Embora a Comissão Europeia identifique a energia como um dos fatores que pressionam a competitividade, a par com a produtividade, a demografia e a concorrência global, este desafio coloca igualmente um potencial conflito ao legado de von der Leyen: com o Pacto Ecológico Europeu a ser a grande marca política do seu primeiro mandato e a competitividade a maior prioridade do segundo, será que as duas temáticas conseguem coexistir na agenda da UE ou a segunda acabará por obrigar à revisão da primeira?
Este equilíbrio é também político, visto que uma desregulação excessiva pode comprometer a credibilidade climática do bloco comunitário, enquanto manter regras ambiciosas sem resolver os custos para famílias e empresas pode alimentar ainda mais a contestação.
5. Dependência da China
Nos últimos anos, sobretudo a partir da invasão da Ucrânia pela Rússia, em fevereiro de 2022, o bloco comunitário tem-se tornado cada vez mais consciente de que determinadas dependências económicas podem transformar-se em vulnerabilidades geopolíticas. Foi o caso da dependência do gás, petróleo e carvão russos e, mais recentemente, das matérias-primas críticas.
Se os sucessivos pacotes de sanções contra Moscovo têm reduzido de forma expressiva a quota de importações de combustíveis daquele país, a UE está a descobrir que é mais difícil a tarefa de reduzir a dependência da China no que diz respeito ao fornecimento, extração e refinação de grande parte das matérias-primas, essenciais para a transição energética e os setores tecnológico e da defesa.
Construir alternativas europeias é caro, lento e – como noutros dossiês – politicamente exigente. Sinal disso são as dificuldades financeiras enfrentadas por alguns projetos selecionados pela própria Comissão Europeia no âmbito do Regulamento das Matérias-Primas Críticas, com as empresas afetadas a alertarem que a falta de liquidez põe em risco a transição energética e a autonomia industrial da Europa. Também um relatório recente do Tribunal de Contas Europeu chama a atenção para os fortes estrangulamentos que a UE enfrenta e que muitos projetos vão ter dificuldades em garantir o aprovisionamento até 2030.
Ao mesmo tempo, as relações comerciais com a China tornaram-se cada vez mais desequilibradas, com o Executivo comunitário a pressionar Pequim para tomar medidas face ao crescente défice comercial da UE, que em 2025 atingiu, segundo o Eurostat, um máximo histórico de cerca de 360 mil milhões de euros.
Para a UE, o dilema passa por manter a abertura ao mercado chinês sem que o excesso de capacidade industrial de Pequim esvazie a indústria europeia. Bruxelas pondera instrumentos de defesa comercial mais fortes e medidas para reduzir a dependência nas cadeias de abastecimento. Se uma postura excessivamente confrontacional pode abrir uma nova frente da guerra comercial, uma resposta demasiado limitada deixaria a Europa sem uma base industrial viável.
6. Defesa
Com a guerra na Ucrânia e, posteriormente, os conflitos em Gaza, a defesa deixou de ser vista na UE como um tema meramente geopolítico, passando também a ser uma questão de investimento, capacidade industrial, inovação, tecnologia, financiamento e emprego.
Por outro lado, a indústria de defesa já não é tratada somente como uma questão de soberania nacional e tornou-se parte da agenda da União Europeia para aumentar a competitividade face aos seus concorrentes. O problema, à semelhança de outros casos, é que o setor continua fragmentado, vítima de um investimento insuficiente e da dependência de fornecedores externos em várias áreas, num modelo de “cada um por si” e não ao nível dos 27 Estados-membros.
A invasão russa da Ucrânia acelerou a mudança de paradigma. O debate na Europa passou da ideia abstrata de “autonomia estratégica” para questões concretas sobre onde comprar armamento, como aumentar a produção e como financiar a capacidade industrial necessária para dissuadir Moscovo — contexto em que surge o programa SAFE, de 150 mil milhões de euros, destinado a apoiar investimentos conjuntos no setor da defesa.
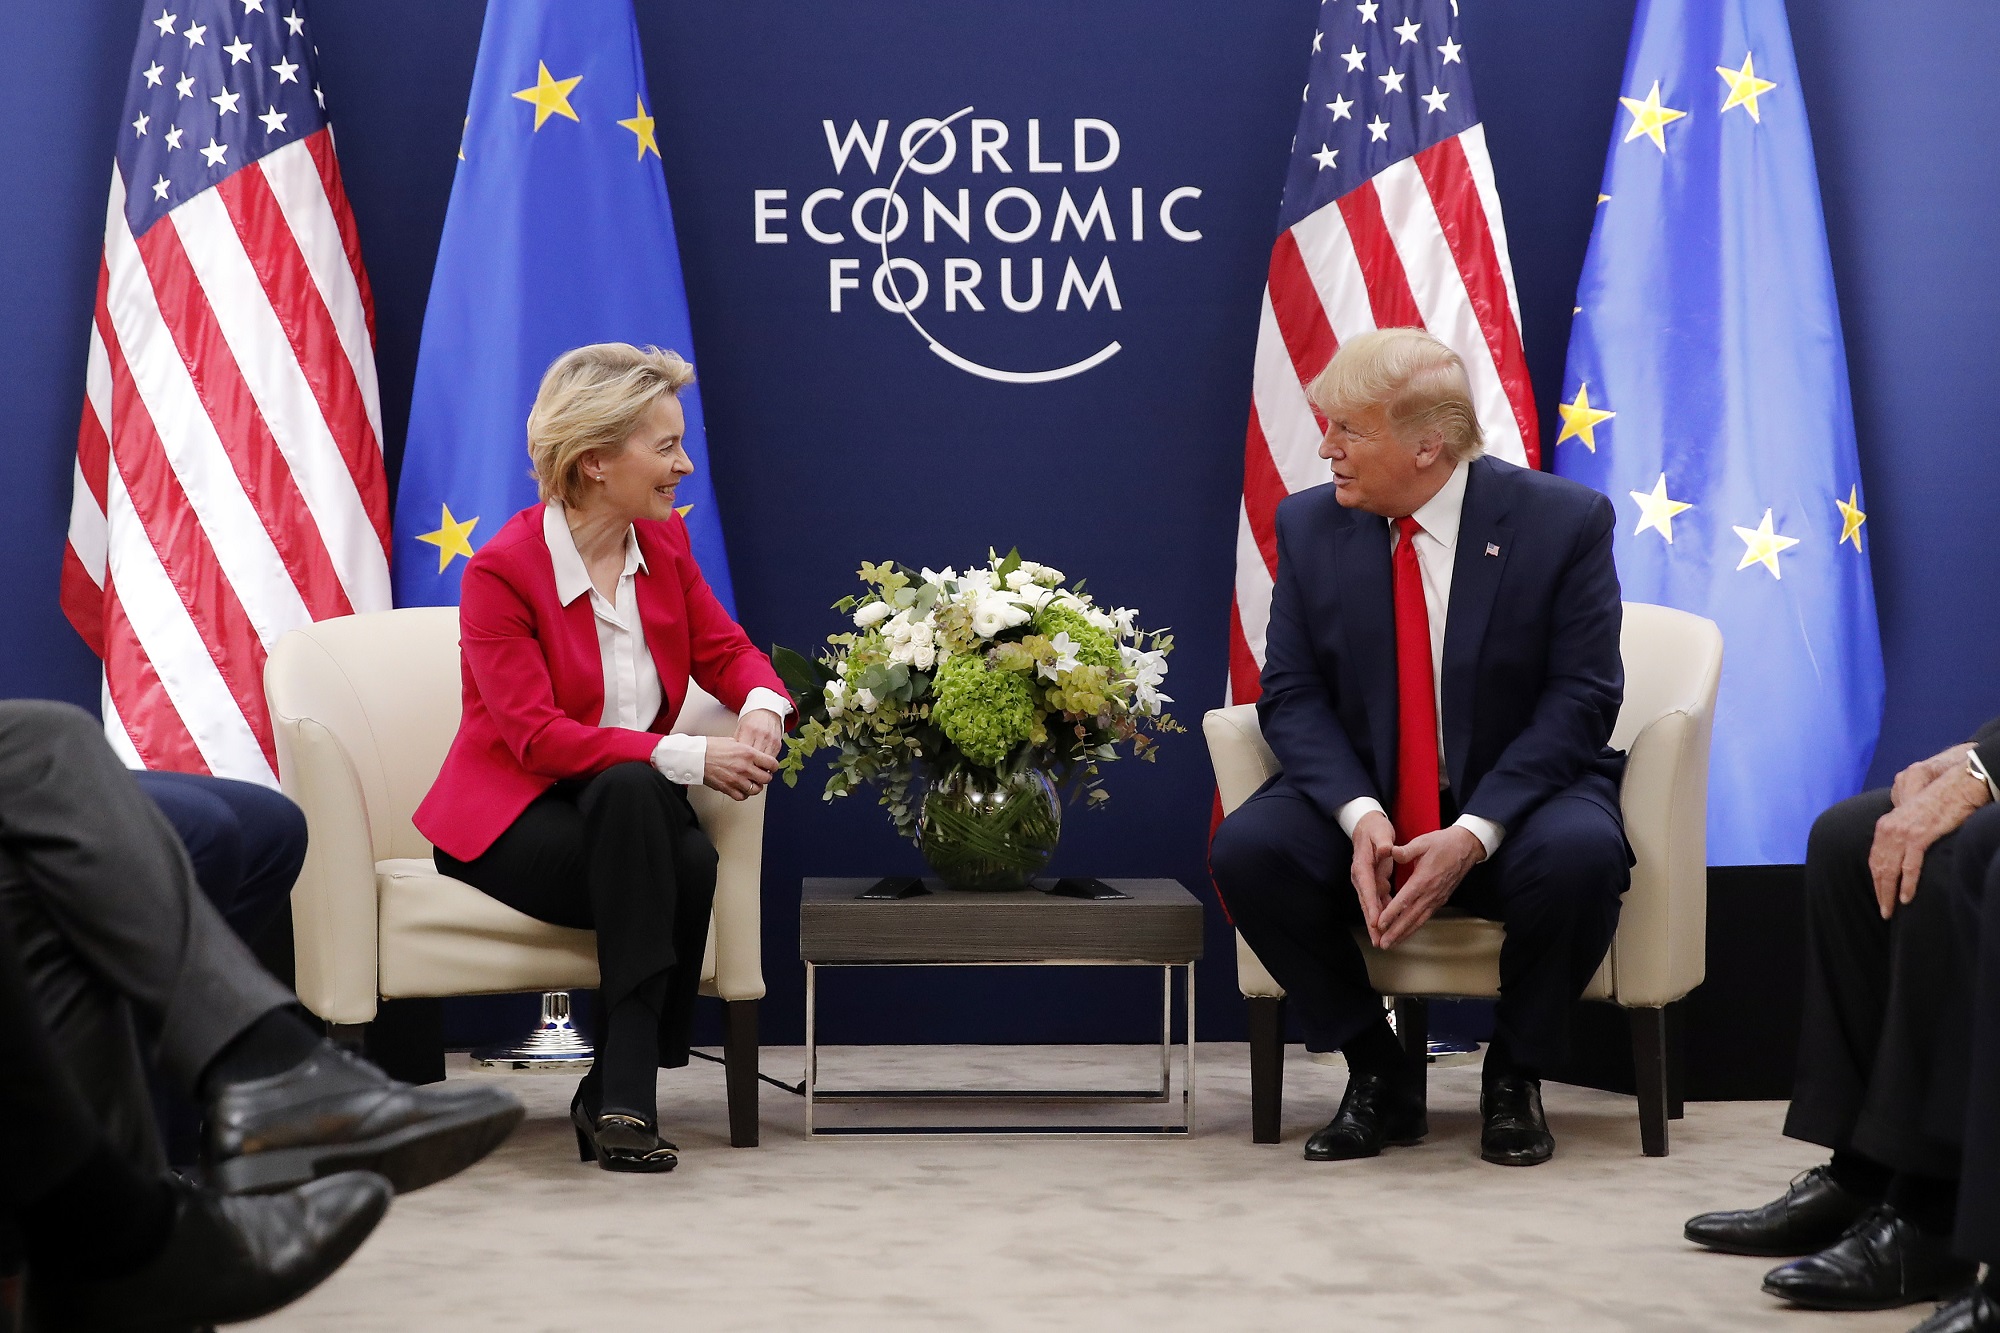
No entanto, os governos nacionais continuam a divergir sobre quanto devem gastar e, sobretudo, sobre como fazê-lo. Além disso, a Europa terá de conciliar o reforço da sua própria indústria de defesa com a necessidade de manter uma relação funcional com os EUA e a NATO, num contexto em que a Administração de Donald Trump tem pressionado os aliados europeus a assumir uma maior parcela dos custos de defesa.
Soma-se a tudo isto a dimensão do apoio financeiro e militar a Kiev e o objetivo de assegurar que quaisquer negociações de paz decorram numa posição favorável à Ucrânia, ao mesmo tempo que a UE tenta manter uma posição comum num contexto político marcado por várias divergências entre os 27 Estados-membros.
O debate em torno da defesa da Europa passou da ideia abstrata de “autonomia estratégica” para questões concretas sobre onde comprar armamento, como aumentar a produção e como financiar a capacidade industrial necessária para dissuadir a Rússia.
7. Inteligência artificial
Ainda que tenha sido pioneira na regulação da Inteligência Artificial (IA), a União Europeia continua atrás da concorrência em componentes estratégicos da cadeia de valor, como capacidade computacional e semicondutores avançados, correndo o risco de regular uma tecnologia que não controla.
Num artigo publicado no Financial Times, Mario Draghi sublinhou a disparidade: o bloco europeu tem uma parcela muito pequena (abaixo de 5%) da capacidade mundial de computação para IA, muito abaixo dos Estados Unidos (cerca de 75%).
Há escassez de infraestruturas, com a capacidade instalada na UE dedicada à IA a ser de apenas cerca de 2 gigawatts (GW), quando o défice atual entre a procura e a oferta na Europa é de 3 GW. A estimativa do Bruegel é que esta lacuna dispare para 14 GW até 2030.
Por outro lado, os preços da eletricidade chegam a ser duas a três vezes superiores aos praticados nos EUA e na China, de acordo com o think tank Groupe D’Études Géopolitiques (GEG). E, no que toca à burocracia, enquanto o licenciamento e a construção de um data center demoram em média 24 meses nos Estados Unidos, o mesmo processo na Europa (como por exemplo na Alemanha) pode chegar a ultrapassar os 42 meses.
Diante deste cenário, a Comissão de von der Leyen lançou uma iniciativa de financiamento no valor de 10 mil milhões de euros destinada à criação de “Gigafábricas de IA”. O objetivo é equipar o ecossistema da UE com mais de 100 mil chips avançados por fábrica, tentando garantir que as empresas locais consigam treinar e correr os seus modelos em solo europeu e sob as normas de privacidade da União Europeia. Resta saber se será suficiente para tornar a Europa numa potência de IA.
* O ECO viajou a convite do Parlamento Europeu
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.


Comentários ({{ total }})
Da indústria à defesa: os sete desafios ao legado de Ursula von der Leyen
{{ noCommentsLabel }}