Fidelidade e Ageas reforçam quotas no mercado segurador no primeiro semestre
Com um mercado vibrante principalmente em seguros de Vida, os líderes reforçaram quotas no primeiro semestre deste ano. Veja o ranking dos 40 grupos que operam em Portugal.
O mercado segurador em Portugal registou um forte crescimento no primeiro semestre de 2026, com o total de prémios das seguradoras a atingir 9.417 mil milhões de euros, contra 7.977 mil milhões no mesmo período de 2025. O aumento foi de 1.440 mil milhões de euros, equivalente a 18,1%. A evolução não foi homogénea: enquanto alguns dos maiores grupos reforçaram a sua posição, outros cresceram abaixo do mercado e perderam quota. Entre os operadores de menor dimensão, registaram-se também crescimentos muito expressivos, embora em vários casos partindo de valores base reduzidos.
Escolha o ECO como fonte preferida no Google
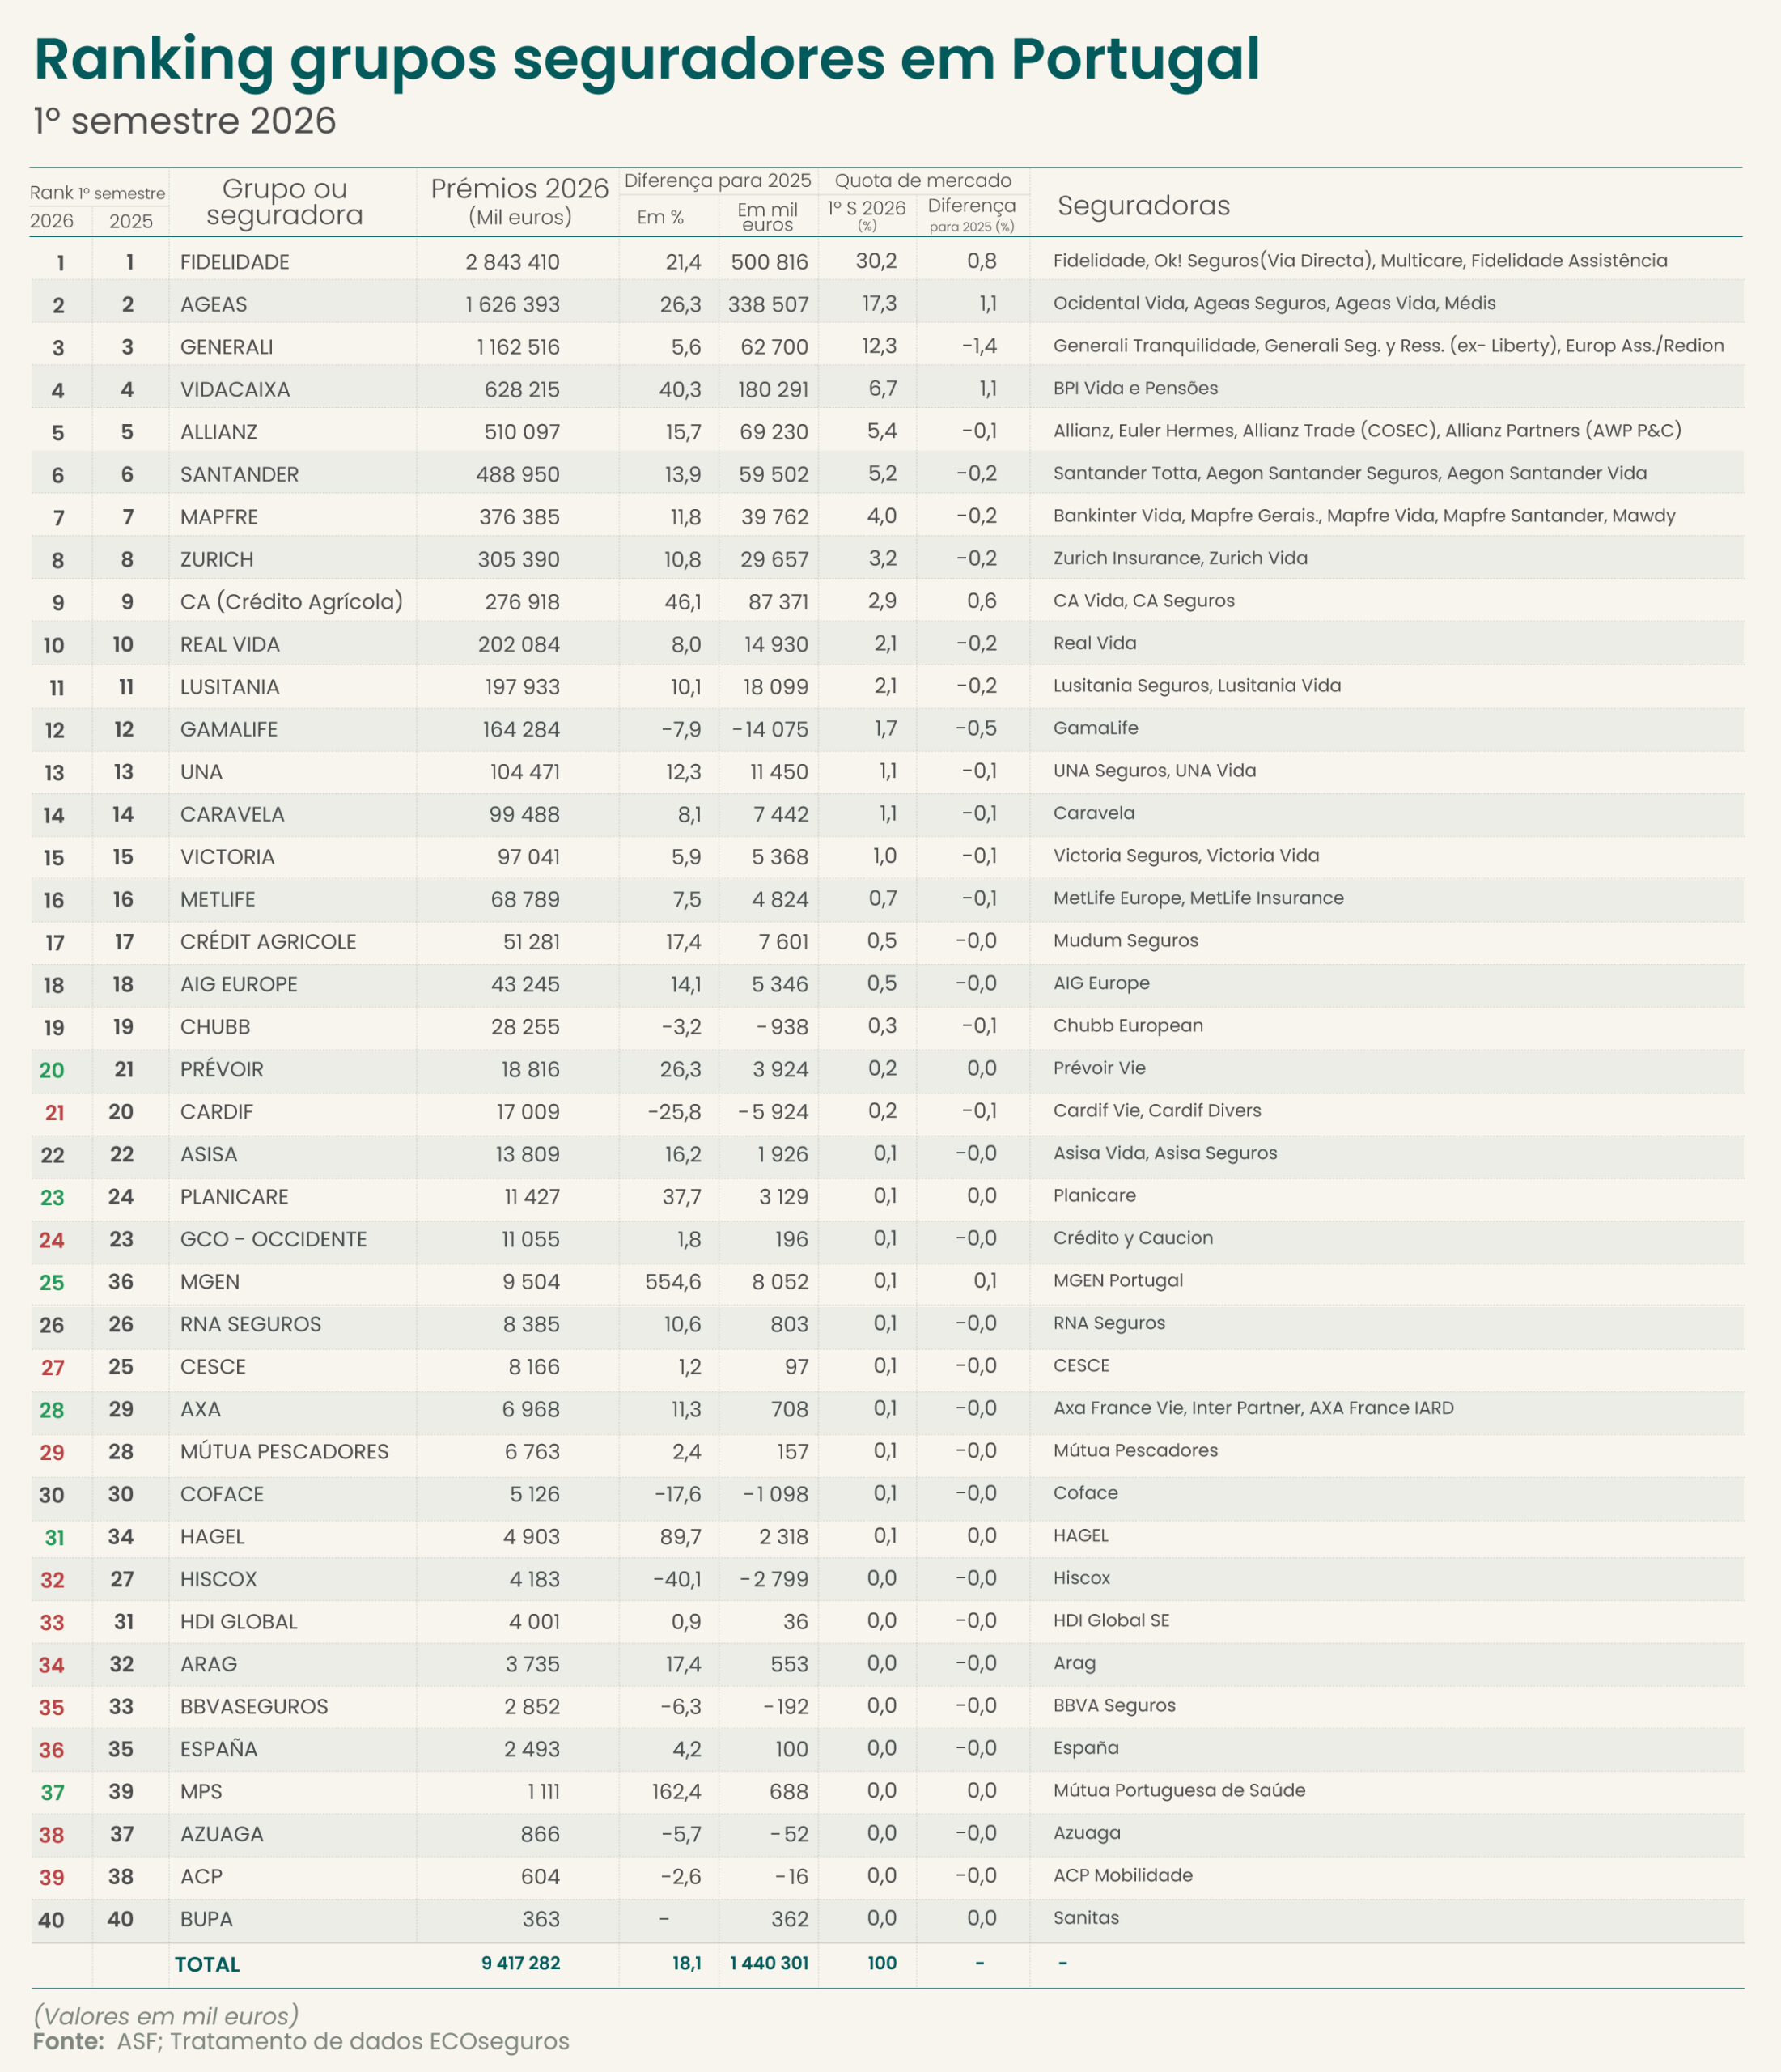
A Fidelidade mantém uma posição dominante, com 2.843 mil milhões de euros em prémios e vendas no primeiro semestre, contra 2.343 mil milhões um ano antes. O grupo acrescentou 500,8 milhões de euros ao volume de negócios, o maior aumento absoluto em valor entre todos os operadores do ranking correspondente a um crescimento de 21,4%. A quota de mercado aumentou de 29,4% para 30,2%. O perímetro considerado inclui Fidelidade, Ok! Seguros (Via Directa), Multicare e Fidelidade Assistência.
A Ageas continua a ser o maior desafiante da liderança da Fidelidade. O grupo passou de 1.288 mil milhões para 1.626 mil milhões de euros, nos primeiros semestres de 2025 e 2026, crescendo 338,5 milhões de euros ou 26,3%. A quota de mercado aumentou de 16,1% para 17,3%, uma subida de 1,2 pontos percentuais. A distância para a Fidelidade continua a ser significativa, mas o ritmo de crescimento da Ageas foi superior ao do líder, permitindo-lhe reforçar a segunda posição. O perímetro inclui Ocidental Vida, cujo crescimento de 43% (+280 milhões de euros) contribuiu decisivamente para o desempenho do grupo, Ageas Seguros, Ageas Vida e Médis.
A Generali surge como a principal exceção entre os maiores grupos. O volume de prémios aumentou de 1.100 para 1.163 mil milhões de euros, mais 62,7 milhões, mas o crescimento ficou limitado a 5,6%, muito abaixo da expansão do mercado. Em consequência, a quota recuou de 13,8% para 12,3%, uma perda de 1,4 pontos percentuais. Ou seja, a Generali não perdeu negócio em termos absolutos, mas perdeu peso relativo ao integrar a ex-Liberty.
A BPI VeP – BPI Vida e Pensões (do grupo espanhol VidaCaixa) protagonizou outra das grandes evoluções entre os grupos de maior dimensão. Os prémios passaram de 447,9 milhões para 628,2 milhões de euros, um aumento de 180,3 milhões ou 40,3%. A quota avançou de 5,6% para 6,7%, mais 1,1 pontos percentuais.
Entre os restantes grandes operadores, a evolução foi positiva em volume, mas nem sempre suficiente para acompanhar o ritmo do mercado. A Allianz cresceu 15,7%, para 510,1 milhões de euros, mas a quota recuou ligeiramente de 5,5% para 5,4%. O Santander aumentou os prémios em 13,9%, para 489 milhões, mas perdeu 0,2 pontos de quota, passando de 5,4% para 5,2%. A Mapfre cresceu 11,8%, para 376,4 milhões, com a quota a cair de 4,2% para 4,0%. E a Zurich aumentou 10,8%, para 305,4 milhões, mas a sua quota baixou de 3,5% para 3,2%.
Esta evolução mostra uma característica importante do primeiro semestre: crescer não foi necessariamente suficiente para ganhar quota. Allianz, Santander, Mapfre e Zurich aumentaram todos os prémios, mas cresceram a um ritmo inferior ao conjunto do mercado.
O ranking, o mercado e a concentração
O ranking foi realizado com base em dados públicos da ASF. ECOseguros agrupou as 66 seguradoras ativas no primeiro semestre de 2026 e, por sua iniciativa, juntou-as em 40 diferentes grupos empresariais, ou seguradoras individuais, conhecidos pela sua afinidade de interesses de capital ou estratégicos.
O crescimento do ramo Vida foi o destaque do semestre. O conjunto do mercado cresceu 18% em relação ao primeiro semestre do ano passado (+1.440 milhões de euros). As seguradoras mistas (que fazem seguros Vida e Não Vida na mesma seguradora) – grupo que inclui Fidelidade, Generali Tranquilidade, Allianz e Real Vida, e ainda Bankinter Vida explorado pela Mapfre -, cresceu 16% (+671 milhões de euros). As seguradoras exclusivas Vida aumentaram 30% (+603 milhões) com destaque para a Ocidental, BPI VeP e CA Vida, enquanto as seguradoras que apenas fazem seguros de ramos Não Vida subiram 10% as suas vendas em relação a 2025 (+166 milhões de euros).
Mantém-se uma elevada concentração do mercado com os três maiores grupos a aumentarem a sua quota de 59,3% para 59,8%. Os cinco maiores a ganhar um ponto e meio para 71,9%. Os 10 maiores já somam 89,4% contra 88,2% no ano passado. Ou seja, 30 grupos disputam 10,6% do mercado o que, a números de 2025, significa mais de 1.600 milhões de euros em prémios anuais.
Neste semestre de 2026 e entre os grupos de dimensão intermédia, o Crédito Agrícola destaca-se particularmente. O grupo passou de 189,5 para 276,9 milhões de euros, acrescentando 87,4 milhões e crescendo 46,1%. A quota aumentou de 2,4% para 2,9%, mais 0,6 pontos percentuais. É uma das maiores taxas de crescimento entre os operadores com uma base de negócio já relevante.
Também a Lusitania cresceu, passando de 179,8 para 197,9 milhões de euros, mais 18,1 milhões ou 10,1%. A quota, contudo, recuou de 2,3% para 2,1%. A Real Vida aumentou 8%, para 202,1 milhões, mas também perdeu quota, de 2,3% para 2,1%. A UNA cresceu 12,3%, para 104,5 milhões, embora a quota tenha recuado ligeiramente de 1,2% para 1,1%. A Caravela aumentou 8,1%, para 99,5 milhões, com a quota a passar de 1,2% para 1,1%. A Victoria cresceu 5,9%, para 97 milhões, e a MetLife 7,5%, para 68,8 milhões, em ambos os casos com ligeira perda de quota.
Entre os operadores de menor dimensão, surgem alguns dos crescimentos percentuais mais elevados de todo o mercado. A MGEN é o caso extremo: passou de apenas 1,45 milhões para 9,5 milhões de euros, um aumento de 8,05 milhões e 554,6%. A quota passou de praticamente zero para 0,1% e subiu de 36º para 25º do ranking. O crescimento percentual é extraordinário, mas deve explicado pela reduzida base de partida.
A MPS apresenta igualmente uma subida muito elevada, de 423 mil para 1,11 milhões de euros, correspondente a +162,4%. Também aqui a taxa resulta de uma base de negócio muito pequena.
Já a Hagel apresenta uma evolução especialmente relevante entre os pequenos operadores: passou de 2,6 para 4,3 milhões de euros, acrescentando 2,3 milhões e crescendo 89,7%, subindo três lugares no ranking para 31º.
A Planicare cresceu 37,7%, para 11,4 milhões de euros, enquanto a Prévoir avançou 26,3%, para 18,8 milhões. A Asisa aumentou 16,2%, para 13,8 milhões, e a ARAG 17,4%, para 3,7 milhões. A MPS, MGEN, Hagel e Planicare estão, assim, entre os pequenos operadores que mais se destacam pela velocidade de crescimento, embora com diferenças substanciais na dimensão das respetivas carteiras.
Do lado negativo, a Hiscox apresenta a maior queda percentual do mapa, com uma redução de 40,1%, passando de 7 milhões para 4,2 milhões de euros, menos 2,8 milhões. A Cardif recuou ainda mais em valor absoluto: perdeu 5,9 milhões de euros, passando de 22,9 para 17 milhões, uma queda de 25,8%. A Coface diminuiu 17,6%, de 6,2 para 5,1 milhões, enquanto a Chubb recuou 3,2%, para 28,3 milhões.
Entre os operadores com perdas surgem ainda a GamaLife, que reduziu os prémios de 178,4 para 164,3 milhões de euros, menos 14,1 milhões ou 7,9%. É uma das quedas mais relevantes em valor absoluto. A quota passou de 2,2% para 1,7%, uma perda de 0,5 pontos percentuais. Também a BBVA Seguros caiu 6,3%, para 2,9 milhões, enquanto a Azuaga recuou 5,7% e a ACP 2,6%.
No conjunto, os dados mostram um mercado em forte expansão, mas com uma redistribuição gradual de quota entre os principais operadores. A Fidelidade reforça a liderança e continua muito destacada, enquanto a Ageas cresce mais rapidamente e aumenta a pressão sobre a segunda posição. A BPI VeP e o Crédito Agrícola (CA) são outros dois claros vencedores em termos de crescimento e ganho de quota. Em sentido contrário, a Generali é o principal grande grupo a perder peso relativo, enquanto Allianz, Santander, Mapfre e Zurich aumentam o volume de negócio mas não acompanham o ritmo do mercado.
A fotografia dos operadores mais pequenos é igualmente marcada por fortes contrastes. MGEN (+554,6%), MPS (+162,4%) e Hagel (+89,7%) apresentam as maiores taxas de crescimento, enquanto Hiscox (-40,1%), Cardif (-25,8%) e Coface (-17,6%) estão entre os que mais recuam. A dimensão das bases de partida, contudo, é determinante na leitura das percentagens: os crescimentos da MGEN e da MPS são extraordinários em termos relativos, mas representam volumes ainda reduzidos no contexto global.
O primeiro semestre deixa, assim, uma dupla conclusão: o mercado segurador português está a crescer a um ritmo muito forte, mas esse crescimento está longe de ser uniforme. Os maiores ganhos de posição concentram-se sobretudo em quem explora o ramo Vida em escala como a Fidelidade, Ageas, BPI VeP e Crédito Agrícola, enquanto vários grupos de grande dimensão crescem abaixo do mercado e perdem quota, dada a sua maior especialização em seguros Não Vida. Paralelamente, alguns operadores pequenos estão a crescer a dois ou três dígitos, criando focos de dinamismo num mercado que continua fortemente concentrado nos grandes grupos.
E se os seguros Não Vida crescem em co-relação com o PIB do país, note-se que os 10% de crescimento dos seguros Não Vida deu-se durante um período em que a inflação (Índice de preços ao consumidor do INE) indicou +3,2% entre junho de 2025 e 2026. Assim, não sendo tão espetacular como o crescimento do ramo Vida – que depende de muitos outros fatores -, os ramos Não Vida – seja por aumento de prémios ou de volume de vendas – cresceu 6,8% acima dos preços.
Veja o ranking dos 40 grupos que juntam as 66 seguradoras ativas em Portugal no primeiro semestre deste ano:
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.


Comentários ({{ total }})
Fidelidade e Ageas reforçam quotas no mercado segurador no primeiro semestre
{{ noCommentsLabel }}