Dona da BPI VeP lidera ranking ibérico dos seguros, Fidelidade é sétima
VidaCaixa, Mapfre e Mutua Madrilena são os maiores grupos ibéricos de seguros, mas as companhias portuguesas ajudam na dimensão. Veja o ranking das 98 seguradoras, 15 estão em Portugal e Espanha.
O mercado segurador ibérico atingiu em 2025 cerca de 102,4 mil milhões de euros em prémios, resultado da soma dos 85,9 mil milhões gerados em Espanha e dos 16,5 mil milhões em Portugal. A dimensão muito superior do mercado espanhol determina a classificação conjunta, mas a agregação dos negócios nos dois países revela também a escala de grupos como VidaCaixa, Mapfre, Zurich, Generali e Allianz, todos com operações relevantes em ambos os mercados. Os dados disponíveis colocam a VidaCaixa, incluindo a BPI Vida e Pensões (BPI VeP) em Portugal, na liderança ibérica, com 11,8 mil milhões de euros, seguida da Mapfre, com 10,2 mil milhões.
Escolha o ECO como fonte preferida no Google
A VidaCaixa é o caso mais evidente de um grupo espanhol cuja dimensão em Portugal altera substancialmente a leitura do ranking. O grupo registou prémios de 10,6 mil milhões de euros em Espanha e mais 1,16 mil milhões em Portugal através da BPI Vida e Pensões. Em Espanha, a VidaCaixa foi a maior seguradora, com 11,9 mil milhões de euros de prémios, impulsionada sobretudo pelo negócio Vida e poupança: os unit linked representaram 7,9 mil milhões e os seguros com participação nos resultados 3,6 mil milhões. Em Portugal, a BPI Vida e Pensões foi a grande revelação do ranking de 2025, subindo ao quarto lugar nacional e conquistando 31,7% do mercado de unit linked, depois de aumentar as subscrições nesse segmento em 63%.
A Mapfre é o segundo maior grupo da Península, com 10,274 mil milhões de euros, resultantes de 9,622 mil milhões em Espanha e 652 milhões em Portugal. A posição é particularmente significativa porque a Mapfre é, segundo os dados espanhóis, o maior grupo segurador de Espanha quando considerada a sua atividade internacional, com 29,1 mil milhões de euros de prémios globais, dos quais 62,4% são gerados fora do mercado espanhol, sobretudo na América Latina, e no resseguro. Em Portugal, o grupo também teve um ano de forte crescimento: a produção agregada da Mapfre, incluindo Bankinter Vida, Mapfre Gerais, Mapfre Vida, Mapfre Santander e Mawdy, aumentou 37,3%, permitindo-lhe subir do nono para o sétimo lugar do ranking português.
A terceira posição pertence à Mutua Madrileña, com 8,882 mil milhões de euros, praticamente todos provenientes de Espanha, onde o grupo registou 9,8 mil milhões de euros de prémios ganhos e manteve uma forte concentração no ramo Não Vida. A Mutua que também integra a seguradora SegurCaixa Adeslas (em que a VidaCaixa detém 49,9%) é, assim, um dos grandes grupos ibéricos cuja dimensão resulta essencialmente do mercado espanhol, ao contrário de grupos multinacionais que repartem uma parcela mais significativa da atividade entre os dois países.
A Zurich aparece em quarto lugar, com 6,4 mil milhões de euros, dos quais 5,8 mil milhões em Espanha e 580 milhões em Portugal. A seguradora suíça tem, portanto, uma presença ibérica mais equilibrada do que muitos grupos internacionais, embora Espanha represente cerca de 91% do volume considerado neste ranking. Em Portugal, contudo, a Zurich teve um desempenho menos favorável em 2025 e caiu para o oitavo lugar do ranking nacional depois de reduzir a produção.
A Generali ocupa a quinta posição ibérica, com 6,14 mil milhões de euros, juntando 3,9 mil milhões em Espanha a 2,2 mil milhões em Portugal. É uma das seguradoras em que a atividade portuguesa tem maior peso relativo: os 2,222 mil milhões gerados em Portugal representam cerca de 36% do total ibérico apurado no ranking. A operação portuguesa beneficiou em 2025 da expansão do negócio Vida através da parceria com o Banco CTT e os CTT: as vendas de unit linked quintuplicaram para 252 milhões de euros e os seguros Vida não ligados a fundos cresceram 66%, para 231 milhões. Nos ramos Não Vida, a Generali cresceu 6,7% e manteve a liderança no automóvel, com 27% de quota. A produção portuguesa passou ainda a incluir a Liberty, integrada na Generali Portugal em agosto.
A Allianz é sexta, com 4,9 mil milhões de euros, somando 4 mil milhões em Espanha e 905 milhões em Portugal. O grupo alemão é outro exemplo de uma operação ibérica fortemente dependente de Espanha. Em Portugal, a maior especialização no Não Vida penalizou a posição no ranking de 2025, uma vez que o crescimento extraordinário do mercado foi concentrado nos seguros Vida financeiros, especialmente nos unit linked.
Na sétima posição surge um caso inverso: a Fidelidade tem cerca de 30% da sua produção fora de Portugal, mas no caso ibérico tem uma produção contabilizada essencialmente em Portugal. O grupo aparece com 4,75 mil milhões de euros, dos quais 4,7 mil milhões correspondem ao mercado português e apenas 53 milhões a Espanha. A Fidelidade manteve a liderança nacional em 2025, mas perdeu 2,2 pontos percentuais de quota apesar de ter aumentado o volume de prémios cerca de 5%. A companhia beneficiou do crescimento de 50% dos unit linked, mas registou uma queda de 8% nos produtos Vida não ligados a fundos.
A francesa AXA ocupa a oitava posição, com 3,938 mil milhões de euros, praticamente todos provenientes de Espanha. Segue-se o grupo GCO – Catalana Occidente, que em Portugal tem a Crédit y Caución, com 3,824 mil milhões, também essencialmente espanhóis, enquanto a Santalucía fecha o top 10 com quase 2,7 mil milhões. No caso do GCO, o negócio internacional inclui a Atradius, especializada em seguro de crédito, que gerou 2,3 mil milhões de euros e constitui uma componente central da atividade internacional do grupo. A Santalucía mantém uma forte concentração no mercado espanhol, embora disponha de operações internacionais e tenha presença em Portugal sobretudo através de acordos ligados aos seguros de funeral e serviços funerários.
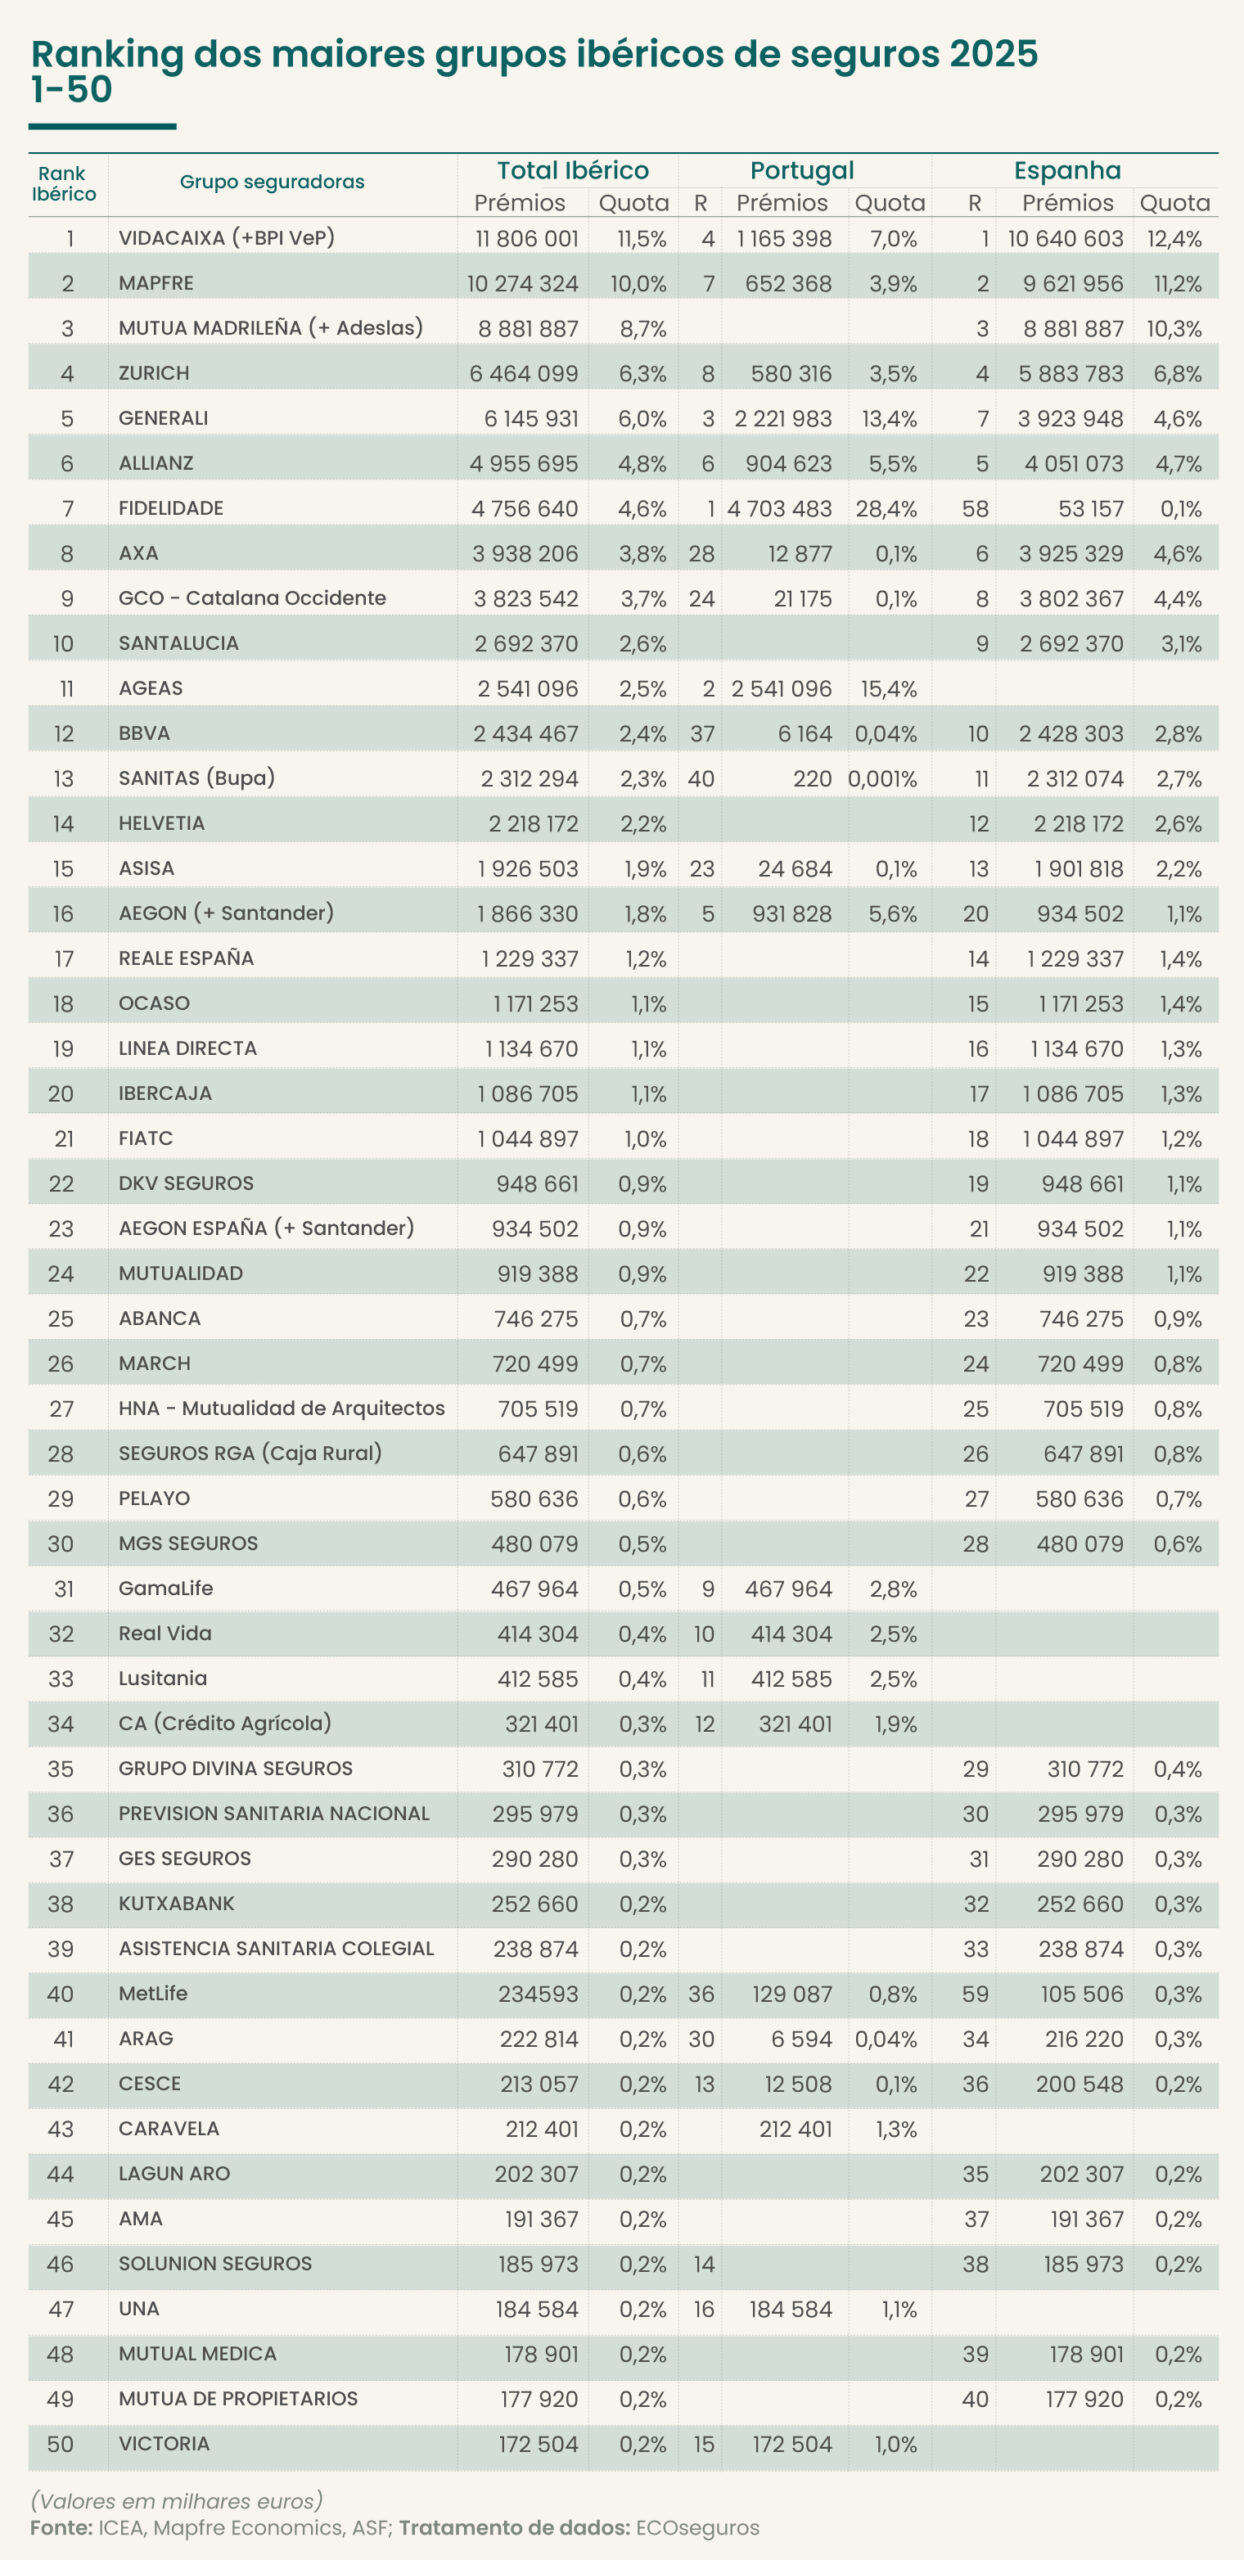
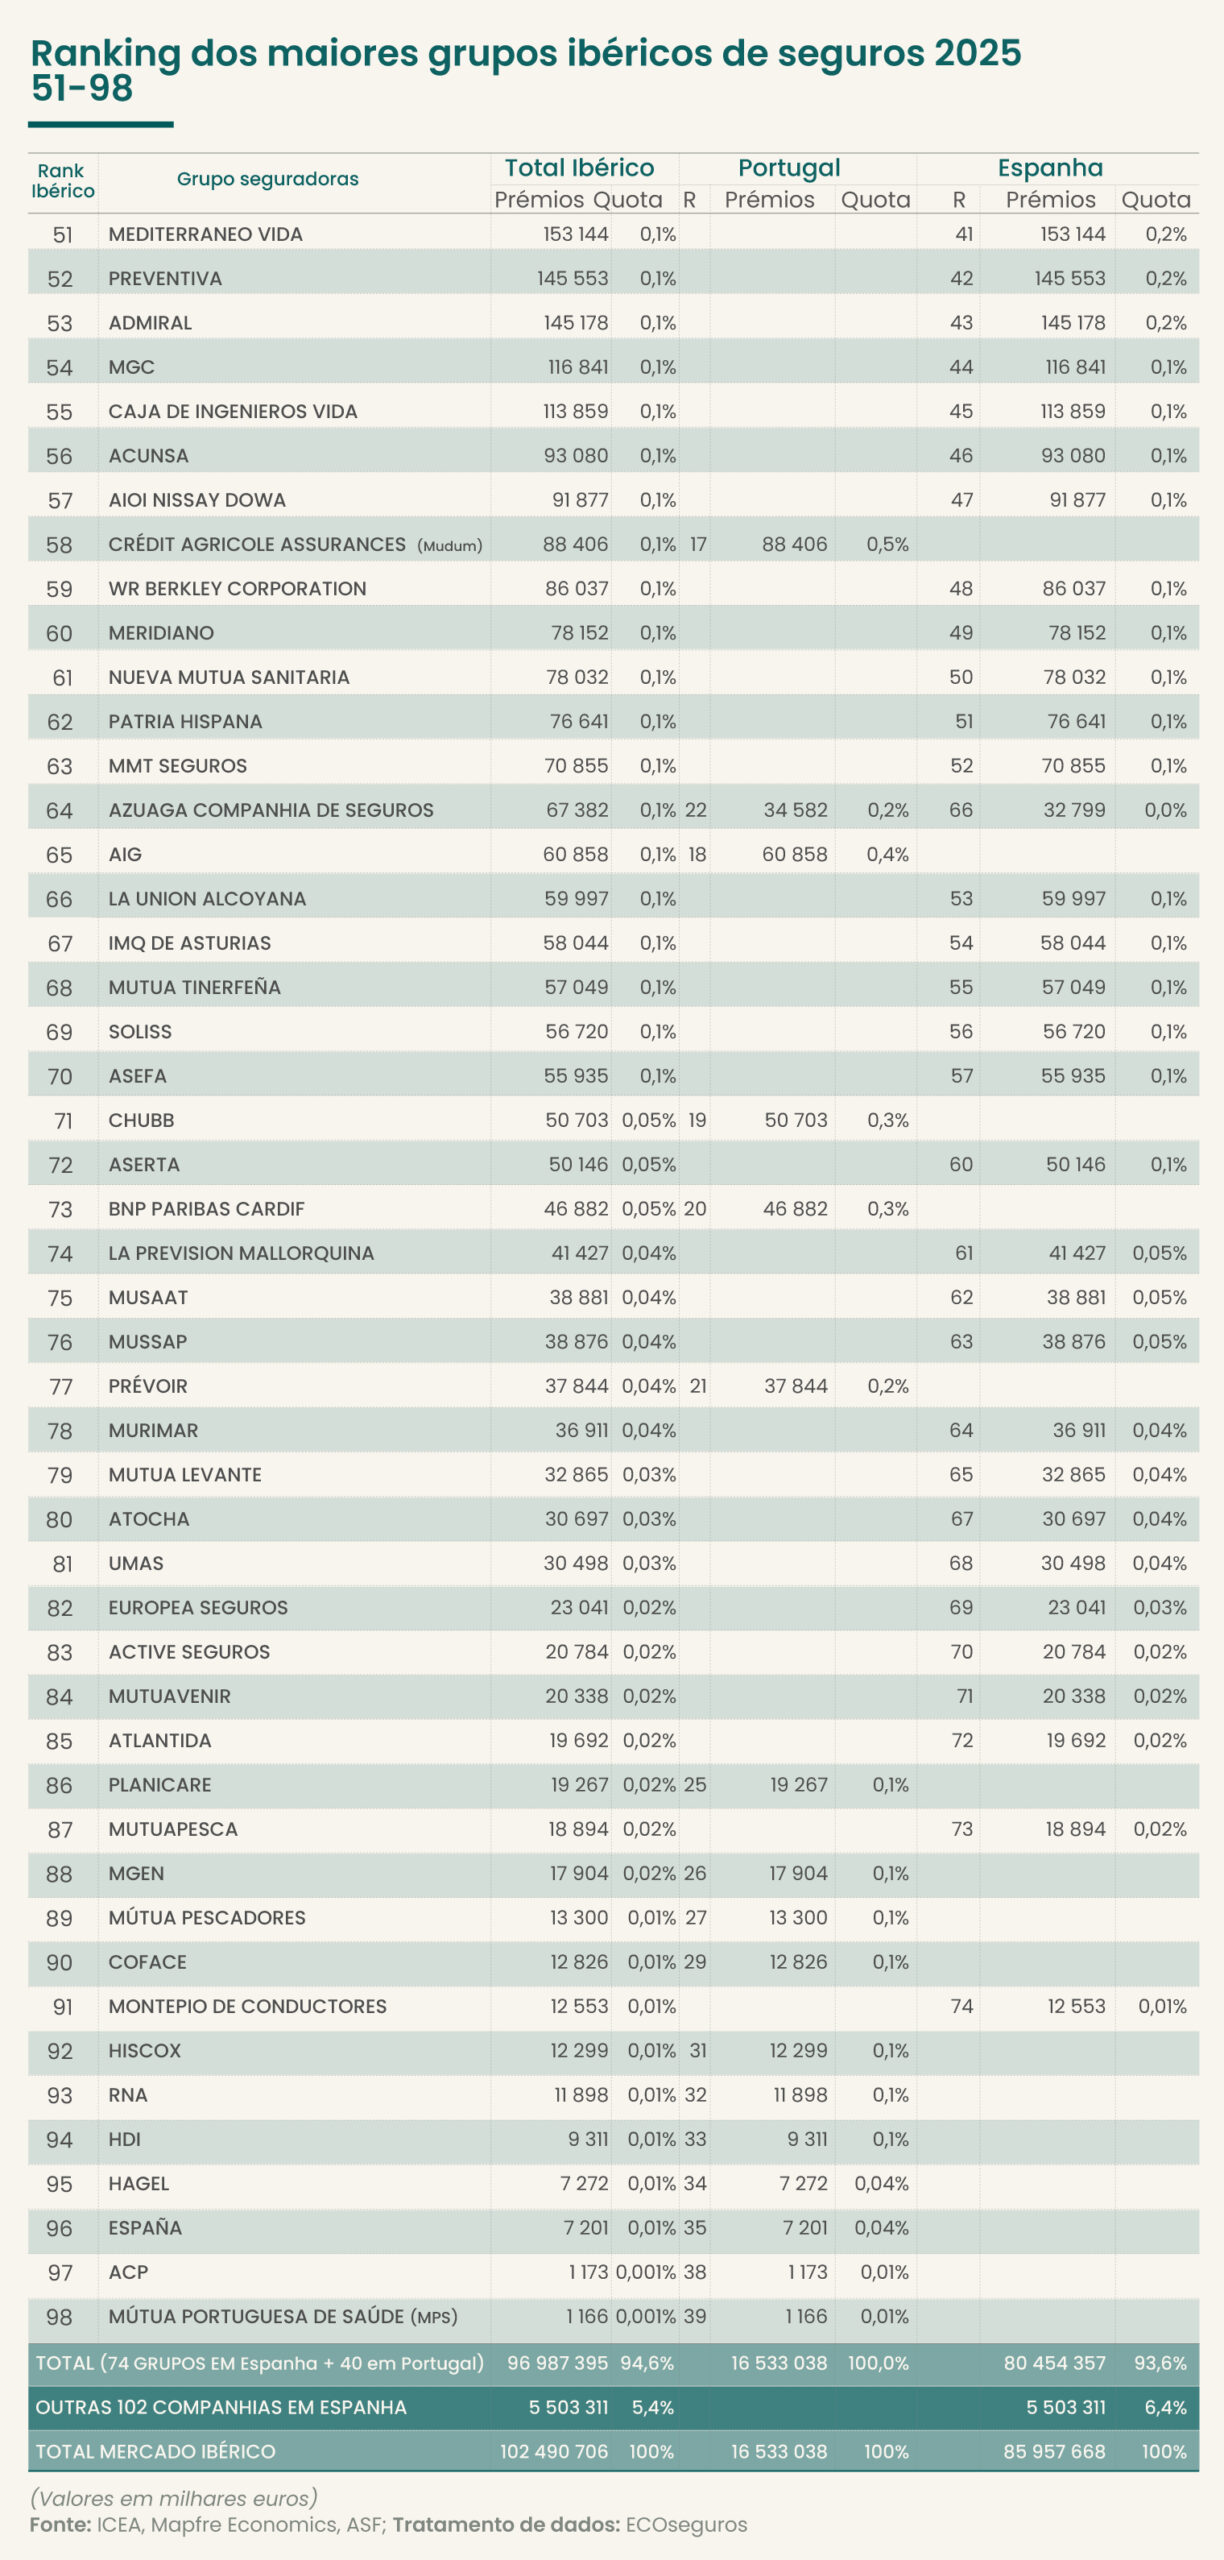
Veja o ranking dos grupos ordenados de 1 a 50, de 51 a 98 em baixo.
Mercados opostos: Concentração versus pulverização
Os três primeiros grupos em Portugal – Fidelidade, Ageas e Generali – representam 57,3% dos prémios em Portugal enquanto em Espanha os líderes – VidaCaixa, Mapfre e Mutua Madrilena têm apenas um terço do mercado. Se em Portugal se juntarem as quartas e quinta do ranking, a BPI VeP (VidaCaixa) e o Santander, já se encontra quase 70% do mercado enquanto em Espanha adicionando Zurich e Allianz o resultado acumulado das TOP 5 é 45,5%. Nos dez primeiros nacionais de Portugal a concentração já atinge 88,2% enquanto em Espanha se fica pelos 65%.
De entre os 98 primeiros grupos seguradoras ibéricos, apenas 15 estão presentes simultaneamente nos dois países. As quotas de mercado são mais significativas em Portugal que em Espanha no caso da Generali, Allianz, Fidelidade, Santander, MetLife e Chubb.
Ageas é o 11.º grupo ibérico, mas sem Espanha
Logo depois do top 10 surge o Grupo Ageas, com 2,5 mil milhões de euros, praticamente todo o valor produzido em Portugal. O grupo belga ocupa o segundo lugar no mercado português e reúne Ocidental Vida, Ageas Seguros, Ageas Vida e Médis. A Ageas mantém posições de topo em vários segmentos e detém 27% do mercado português de Saúde.
A dimensão conjunta permite ainda destacar grupos com uma presença dos dois lados da fronteira que é menos evidente quando os mercados são analisados separadamente. É o caso do Santander/Aegon, que totaliza cerca de 1,8 mil milhões de euros, repartidos entre 932 milhões em Portugal e 935 milhões em Espanha. Em Portugal, o grupo Santander Seguros cresceu 28,5%, sobretudo devido aos unit linked, cujas vendas aumentaram 143%, colocando-o em segundo lugar nesse segmento. Em Espanha, a atividade seguradora do Santander é igualmente relevante através do modelo de bancassurance.
O ranking revela ainda uma forte assimetria na dimensão dos dois mercados. Espanha gerou 85,903 mil milhões de euros de prémios de seguro direto em 2025, mais 13,8% do que no ano anterior. O Vida cresceu 23,2%, para 35,9 mil milhões, enquanto o Não Vida avançou 7,8%, para 50 mil milhões. Em Portugal, o mercado atingiu 16,18 mil milhões de euros, mais 13%, com o Vida a crescer 17%, para 8,15 mil milhões, e o Não Vida 9,2%, para 7,354 mil milhões.
A comparação ibérica mostra, por isso, dois mercados com dinâmicas semelhantes no crescimento, mas com estruturas bastante diferentes. Em Portugal, o salto dos unit linked foi decisivo para a alteração das posições no ranking: esse segmento cresceu cerca de 75%, para 3,42 mil milhões de euros. Em Espanha, o crescimento do Vida também foi determinante, com a poupança e o investimento a sustentarem grande parte da expansão. A consequência é que os grupos com forte exposição ao Vida financeiro, particularmente através da banca, ganharam terreno na classificação de 2025.
No conjunto dos dois países, VidaCaixa, Mapfre, Mutua Madrileña, Zurich, Generali, Allianz e Fidelidade formam o primeiro grupo de gigantes ibéricos, todos acima dos 4,7 mil milhões de euros. Mas a origem dessa dimensão é diferente: VidaCaixa combina uma forte operação espanhola com a BPI Vida e Pensões em Portugal; Mapfre acrescenta ao negócio espanhol uma operação portuguesa relevante; Generali apresenta uma das maiores contribuições relativas de Portugal; enquanto Mutua Madrileña, GCO e Santalucía são essencialmente espanhóis. Do lado português, Fidelidade e Ageas continuam a ter uma presença ibérica muito mais concentrada no mercado nacional.
No total, os grupos identificados no ranking representam 96,9 mil milhões de euros, enquanto as restantes 102 companhias presentes em Espanha acrescentam 5,503 mil milhões, elevando o mercado ibérico para 102,43 mil milhões de euros. A fotografia conjunta confirma, assim, que a escala espanhola domina a Península, mas também que Portugal tem peso suficiente para alterar de forma relevante a posição de vários grupos internacionais quando o ranking deixa de ser nacional e passa a ser verdadeiramente ibérico.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.


Comentários ({{ total }})
Dona da BPI VeP lidera ranking ibérico dos seguros, Fidelidade é sétima
{{ noCommentsLabel }}