BCE deve intervir em França? “Bancos centrais existem para controlar a inflação”
Governador do Banco de Portugal defende que redução dos juros das obrigações francesas, em máximos de várias décadas, deve resultar de redução do défice e de reformas estruturais.
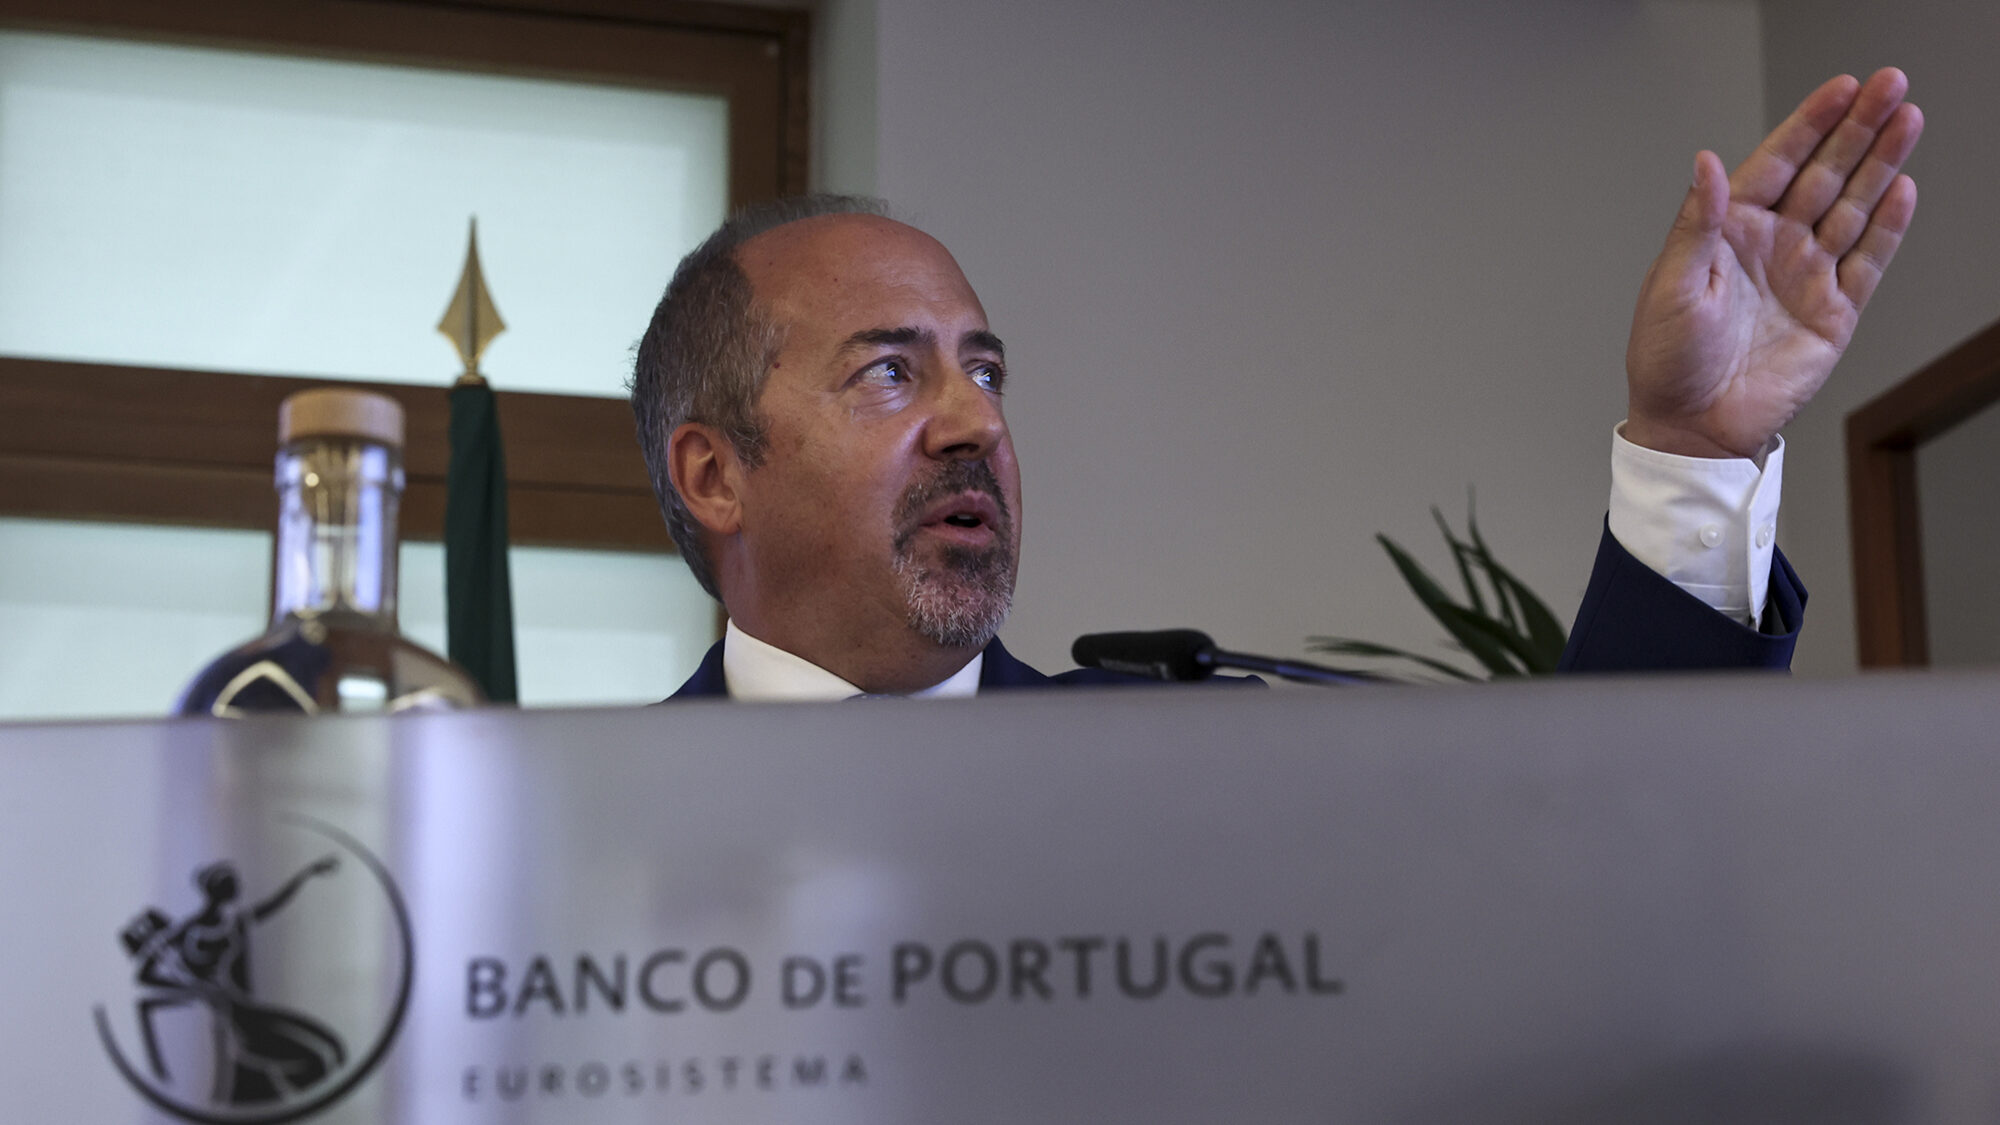
O governador do Banco de Portugal (BdP), Álvaro Santos Pereira, defendeu esta quarta-feira que a pressão sobre a dívida francesa deve ser respondida com reduções no défice e com reformas estruturais, sublinhando que a missão dos bancos centrais passa por controlar a inflação.
Escolha o ECO como fonte preferida no Google
“Bancos centrais existem para controlar a inflação“, afirmou o governador do Banco de Portugal em conferência de imprensa de apresentação do “Boletim Económico de outubro”, no Museu do Dinheiro, em Lisboa.
Para o governador do Banco de Portugal, a estratégia deve passar por uma descida do défice, para ter efeitos na redução da dívida pública, e por reformas. “Só o fazemos através de reformas estruturais, e, por outro lado, tem de haver consolidação. Quando isso acontece, mais cedo ou mais tarde, as taxas de juros obviamente refletem isso“, argumentou.
A posição de Álvaro Santos Pereira acompanha a do governador do Banco de França, Emmanuel Moulin, que esta quarta-feira considerou que o país não precisa, nas condições atuais, de uma intervenção do BCE.
Em declarações à rádio France Inter, citadas pela Reuters, Moulin atribuiu o agravamento do diferencial de financiamento ao défice francês e à incerteza política sobre a votação do orçamento. Na véspera, Marine Le Pen tinha defendido conversações com o BCE para aliviar os custos de financiamento de França.
Não é à toa que há uns anos, os gráficos de Portugal ou da Europa eram exatamente o inverso do que são agora. Estávamos, juntamente com a Grécia, entre os países com os spreads mais elevados, onde o nosso Estado, as nossas famílias, as nossas empresas estavam a pagar juros muito mais elevados.
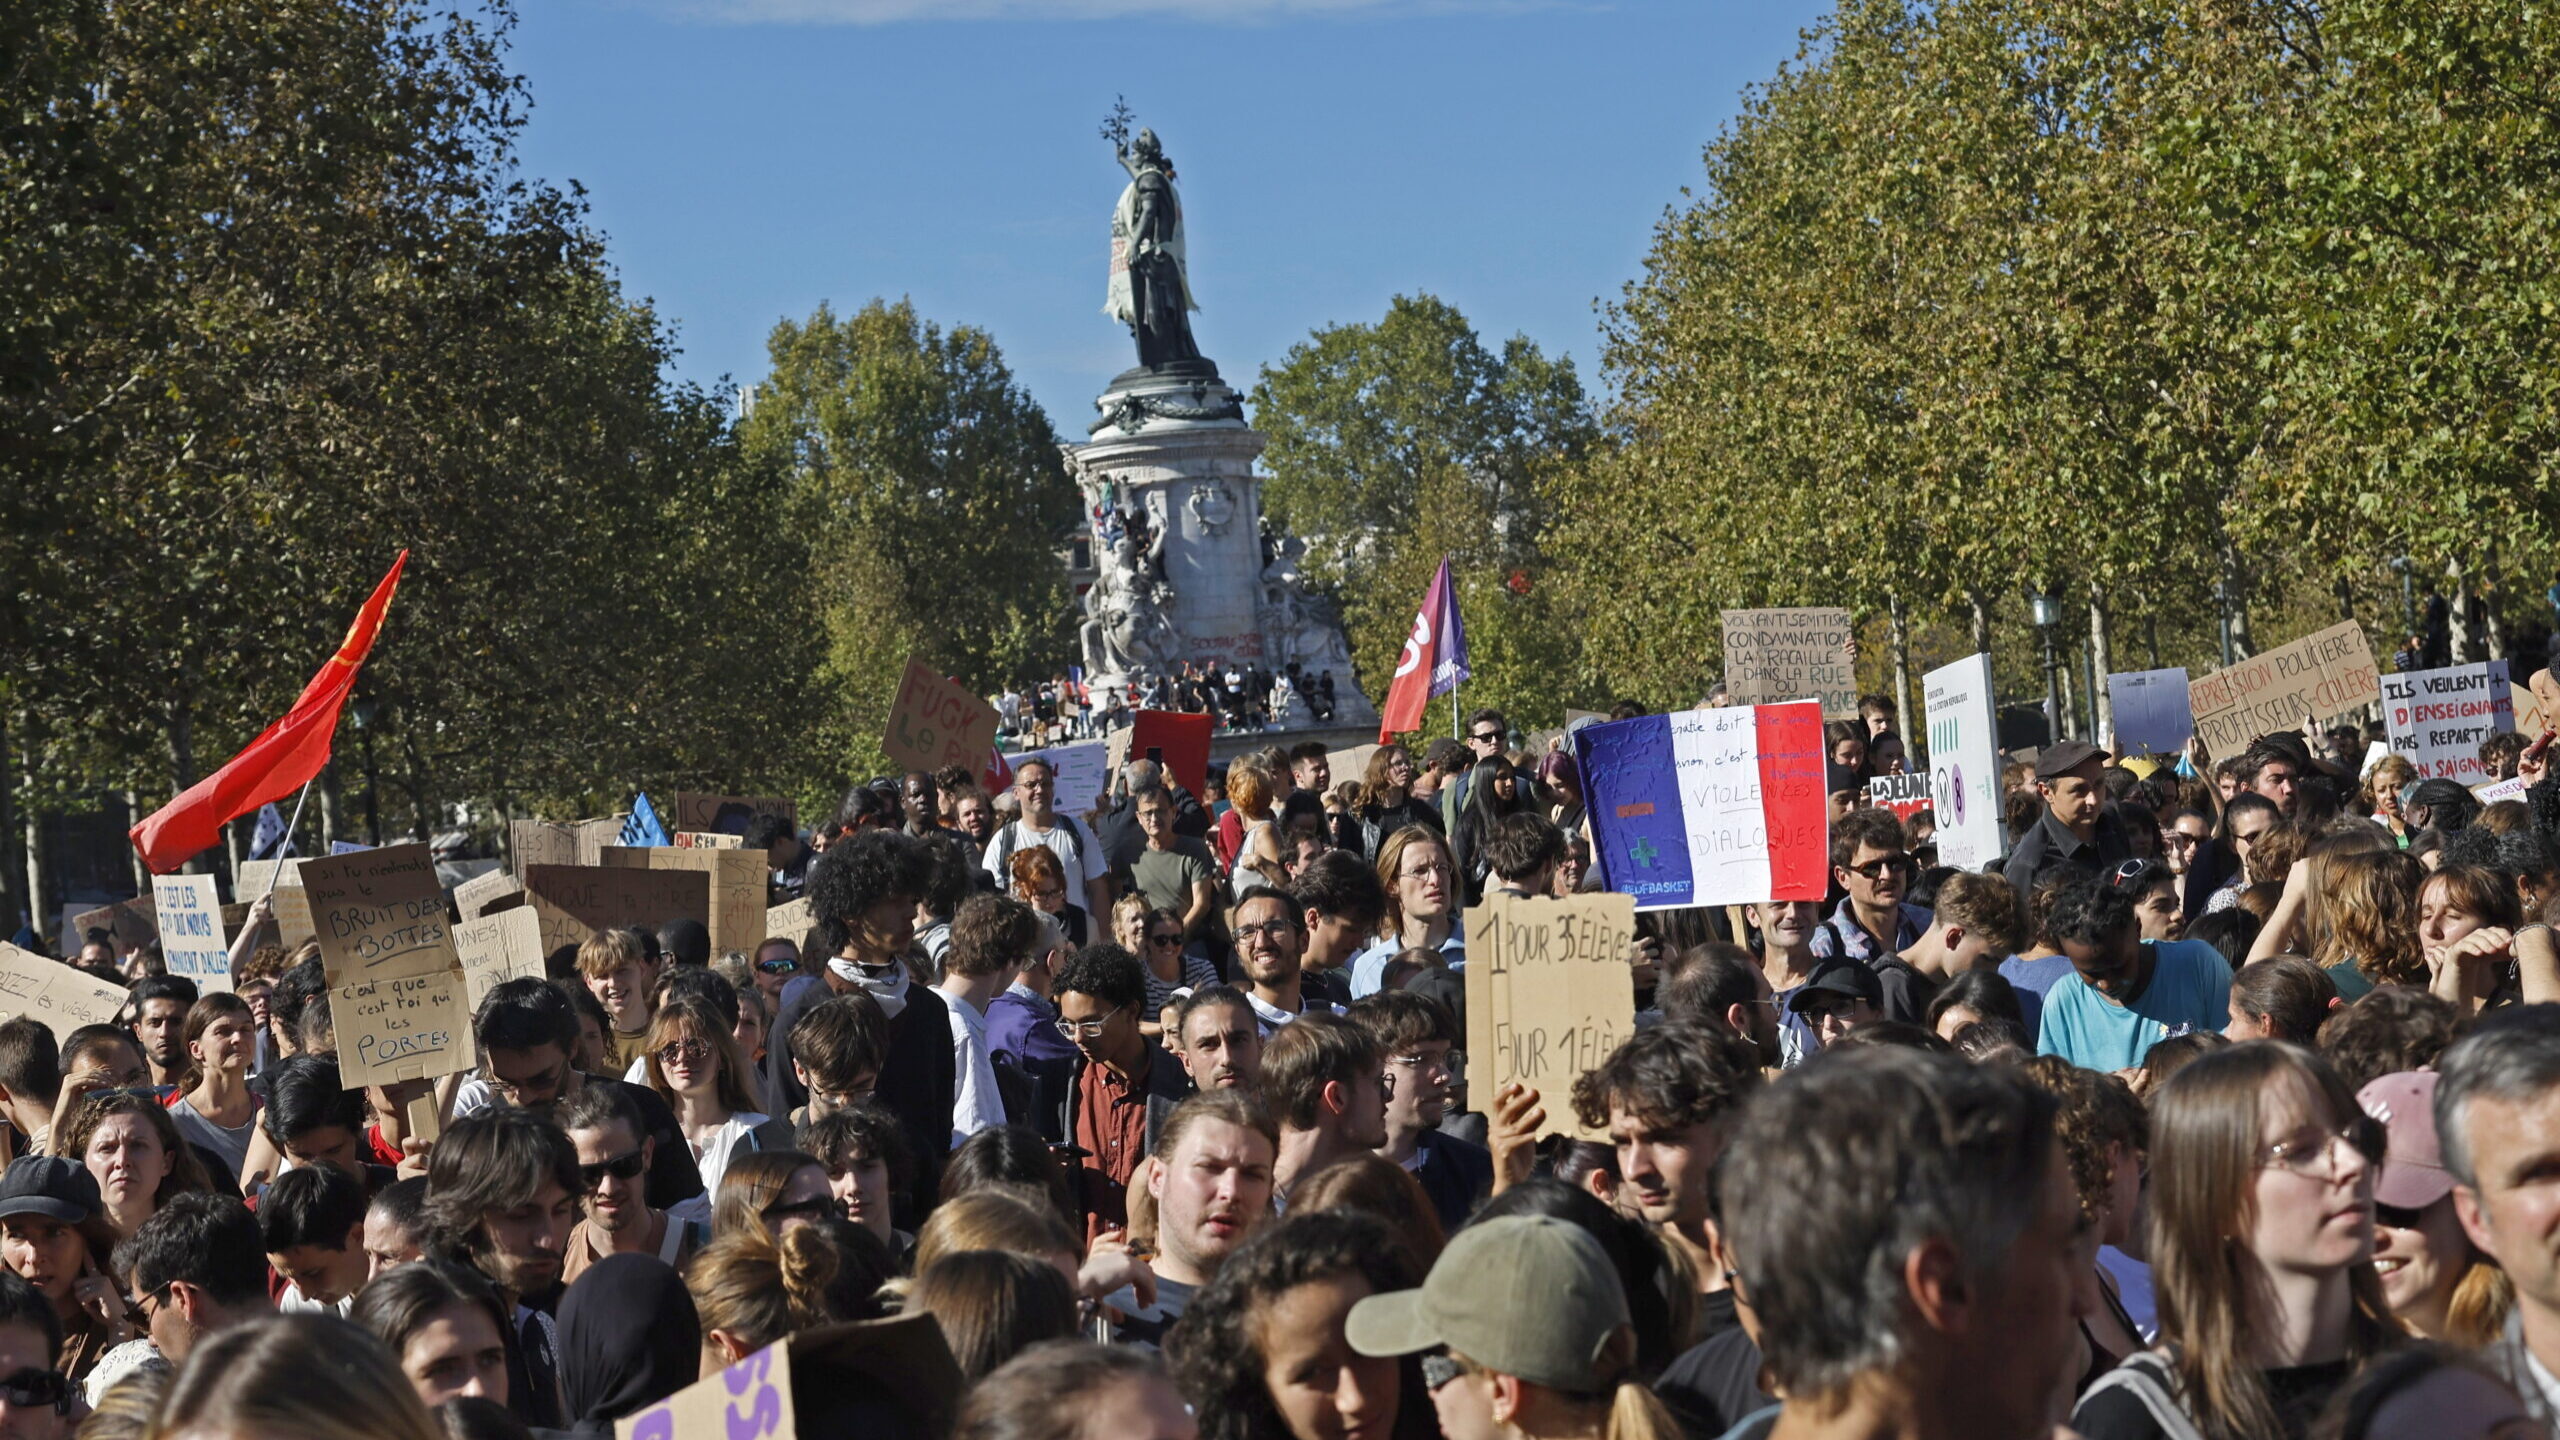
A pressão dos investidores já se traduz numa diferença expressiva face à Alemanha. Os juros das obrigações francesas estão em máximos de várias décadas e o spread face às bunds alargou-se para o valor mais elevado desde 2011. O ambiente em França é quente não só nos mercados, mas também nas ruas.
Apesar desta pressão dos mercados, Emmanuel Moulin afasta a intervenção do Banco Central Europeu do mercado de dívida francensa, tendo procurando tranquilizar os investidores esta semana numa entrevista dada ao Financial Times (acesso pago), apesar dos movimentos “sérios e preocupantes” do mercado.
O BCE dispõe de um mecanismo que permite intervir perante uma deterioração injustificada das condições de financiamento de um país. Criado em julho de 2022, o Instrumento de Proteção da Transmissão, conhecido como TPI, prevê compras de títulos no mercado secundário para contrariar movimentos desordenados que ameacem a transmissão da política monetária na área do euro.
A utilização depende, porém, de uma avaliação do Conselho do BCE. Entre os critérios estão a sustentabilidade da dívida, o cumprimento do enquadramento orçamental europeu e a adoção de políticas económicas sustentáveis. O instrumento destina-se a tensões que não sejam justificadas pelos fundamentos económicos do país, e o BCE prevê terminar as compras se concluir que a persistência dessas tensões resulta desses fundamentos.
Para defender a necessidade de consolidação, Santos Pereira evocou a situação de Portugal durante a crise da dívida soberana. “Não é à toa que há uns anos, os gráficos de Portugal ou da Europa eram exatamente o inverso do que são agora. Estávamos, juntamente com a Grécia, entre os países com os spreads mais elevados, onde o nosso Estado, as nossas famílias, as nossas empresas estavam a pagar juros muito mais elevados”, afirmou.
Segundo o governador, “vários governos de várias tendências políticas e a própria sociedade portuguesa” reconheceram a necessidade de reduzir o endividamento público e privado. A análise histórica publicada pelo Banco de Portugal em março coloca a dívida pública portuguesa em 89,7% do PIB no final de 2025, abaixo dos 134,1% registados em 2020.
A redução do peso da dívida não corresponde, contudo, a uma diminuição equivalente do montante em euros. O Banco de Portugal assinala que, entre 2015 e 2025, com exceção do ano da pandemia, a descida do rácio se deveu principalmente ao crescimento do PIB. Em 2025, a dívida aumentou 4,2 mil milhões de euros, para 275,1 mil milhões, mas a expansão da economia mais do que compensou esse acréscimo.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.


Comentários ({{ total }})
BCE deve intervir em França? “Bancos centrais existem para controlar a inflação”
{{ noCommentsLabel }}