Mercados e ‘midterms’ levam Fed a carregar no botão da pausa nos juros, mas só até dezembro
Após quebrar jejum de subidas que durava desde 2025, Fed vai voltar a pausar os juros devido a fraqueza nos mercados de trabalho e de obrigações. Subidas devem regressar em dezembro, contudo.
Em Banguecoque, na Tailândia, convidado para falar nas reuniões do FMI, Kevin Warsh voltou a demonstrar sintomas da alergia que tem ao forward guidance, ou seja, não ofereceu sinais sobre o que o banco central que lidera, a Reserva Federal (Fed) dos Estados Unidos, poderá decidir em relação às taxas de juro nas próximas reuniões. Para Warsh, o mistério serve para dar flexibilidade à Fed, remover previsibilidade sobre as suas ações e obrigar os agentes dos mercados a depender menos do banco central. Há momentos, no entanto, como a reunião do Federal Open Market Committee (FOMC, comité de política monetária) que termina esta quarta-feira, em relação aos quais o consenso dos analistas, investidores e até decisores é tão forte que o silêncio de Warsh serve apenas para concordar com a certeza.
Escolha o ECO como fonte preferida no Google
A reação imediata ao resultado surpreendente do índice de preços no consumidor subjacente (sem energia ou bens alimentares) de setembro, de 0,3% em relação ao mês anterior, foi de elevar as probabilidades de um aumento das taxas de juro em outubro para mais de 50%, recordaram os analistas do banco de investimento neerlandês ING. “Mas isso não durou muito tempo e comentários dos vice-presidentes da Fed, Philip Jefferson e Michelle Bowman, e do governador Chris Waller, que indicavam que não havia pressa em decidir sobre o próximo passo de política monetária, acalmaram rapidamente os mercados”.
“O facto de Kevin Warsh ter posteriormente optado por não realçar as probabilidades de uma intervenção, em Banguecoque, ao contrário do que aconteceu no simpósio de Jackson Hole antes do aumento de setembro, reduziu ainda mais as probabilidades percebidas de uma intervenção”.
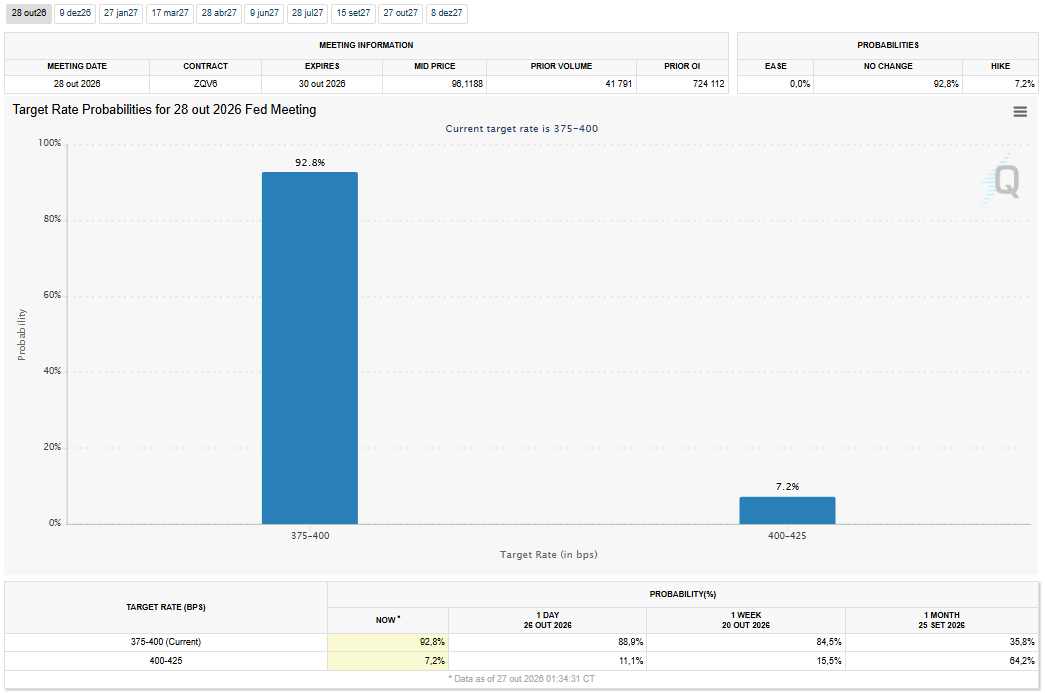
Esta terça-feira, nos mercados de futuros, segundo a ferramenta CME Fedwatch, essa probabilidade do banco central aumentar as taxas de juro em 25 pontos base (pb) para 4%-4,25% na reunião de quarta-feira já desceu para 7,2%, tendo atingindo 64% no final de setembro. Na última reunião, a 16 de setembro, a Fed quebrou uma pausa que durava desde o final do ano passado, com um aumento de 25 pb.
Entre os economistas, a opinião é praticamente idêntica. Uma esmagadora maioria, 94 em 100 inquiridos numa sondagem da Reuters realizada entre 16 e 20 de outubro, espera que o banco central mantenha o custo do dólar inalterado. Além do panorama económico e financeiro, a grande proximidade das ‘midterms’ norte-americanas dá mais força ao cenário de pausa, com a Fed a procurar resguardar-se de qualquer acusação de que uma decisão sua possa ter efeito eleitoral.
Inflação pede aperto, mas trabalho dá tempo à Fed
Rogier Quaedvlieg, senior US economist no banco ABN-AMRO reconhece que a inflação de setembro se revelou mais forte do que o esperado, mas explicou que, ao contrário de agosto, quando a surpresa positiva se concentrou de forma invulgar, revelou pressões de preços mais generalizadas. Os preços da energia estão a repercutir-se cada vez mais em categorias como as tarifas aéreas; os preços dos veículos subiram e a inflação relacionada com a tecnologia manteve-se elevada, adiantou, e é improvável que o relatório tenha dado ao Fed a confiança de que a inflação está a regressar de forma sustentável aos 2%.
A preocupação da Fed reside menos no choque energético inicial — que a política monetária não pode impedir — do que na sua potencial propagação. “Os aumentos persistentes dos custos dos fatores de produção aumentam o risco de as empresas repercutirem esses custos nos consumidores e, em última análise, de a inflação mais elevada se refletir nos salários”, explicou, vincando que uma política restritiva constitui uma garantia contra esses efeitos de segunda ordem.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
“Ainda assim, há razões para não reagir de forma exagerada a dois resultados elevados“, salientou Quaedvlieg. “A amplitude da inflação continua a melhorar, sugerindo que a recente aceleração ainda não se transformou num processo de inflação generalizado e, além disso, alguns dos fatores que atualmente impulsionam a inflação das despesas dos consumidores parecem destinados a atenuar-se, em particular a contribuição invulgarmente elevada do software e, um pouco mais tarde, dos chips de memória”.
Para o economista do ABN-AMRO, se a inflação continuar a justificar novas medidas de aperto monetário, o relatório do mercado de trabalho de setembro explica por que razão esse aperto não tem de ocorrer imediatamente. O número de empregos aumentou apenas 29 mil, a par de revisões em baixa de 60 mil nos dois meses anteriores e a média de três meses desceu para cerca de 50 mil. “Os dados do mercado de trabalho aliviam em grande parte a pressão para um aumento imediato das taxas de juro e a Reserva Federal pode dar a si própria mais seis semanas para avaliar se a recente força da inflação representa uma pressão persistente ou apenas mais um pico temporário”.
Mercados e eleições apontam para pausa antes de nova subida
Os mercados obrigacionistas também continuam a fazer parte do trabalho da Fed, referiu Matthew Ryan, head of market strategy na Ebury, uma fintech de sistemas de pagamento e gestão de risco cambial controlada pelo Banco Santander e pela gestora de fundos Centerbridge Partner. Recordou que a taxa de rendibilidade das Treasuries a 10 anos atingiu um máximo de 24 anos, de 5,35% a 8 de outubro, antes de recuar, mas salientou que os custos de financiamento permanecem elevados e continuam a tornar mais restritivas as
condições financeiras.
“A queda das obrigações francesas e as oscilações nas ações relacionadas com a IA reforçaram a sensação de fragilidade nos mercados a nível mundial“, vincou Ryan. “Este não é um momento óbvio para a Fed arriscar agravar uma onda de vendas e, com as eleições intercalares a uma semana de distância, pensamos que a maioria dos membros do comité ficará satisfeita por esperar”, argumenta.
Mas os investidores não devem confundir uma pausa com uma mudança de rumo, alertou Jenny Zeng, diretora de investimento (CIO) global em obrigações na Allianz Global Investors (GI). A economia dos EUA manteve-se notavelmente resiliente perante taxas mais elevadas, a inflação voltou a acelerar, o mercado de trabalho mantém-se aquecido e o consumo e o investimento empresarial continuam a impulsionar o crescimento, recordou. Os preços mais elevados da energia e os fortes investimentos relacionados com a inteligência artificial (IA) contribuem para o impulso inflacionista.
“Na nossa opinião, isto significa que a Fed ainda tem trabalho a fazer“, vincou, adiantando que “a Fed pode fazer uma pausa em outubro, mas não acreditamos que o ciclo de aperto monetário tenha terminado”.
A visão da Allianz GI – de uma pausa agora e um novo aumento de 25 pontos base na reunião de 9 dezembro – é o cenário central para a grande maioria de economistas e investidores. Na sondagem da Reuters, todos os 100 inquiridos apontaram para essa mexida pelo banco central na última reunião do ano, enquanto nos mercados a ferramenta CME Fedwatch mostra uma chance de 75,5%.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.



Comentários ({{ total }})
Mercados e ‘midterms’ levam Fed a carregar no botão da pausa nos juros, mas só até dezembro
{{ noCommentsLabel }}