De saída do BCE, as quatro lições de Schnabel para “o senhor que se segue”
A membro da Comissão Executiva do BCE reconhece alguns erros dos últimos anos e detalha o que aprendeu. Alerta que o banco central não pode gerir a política monetária pelo impacto no endividamento.
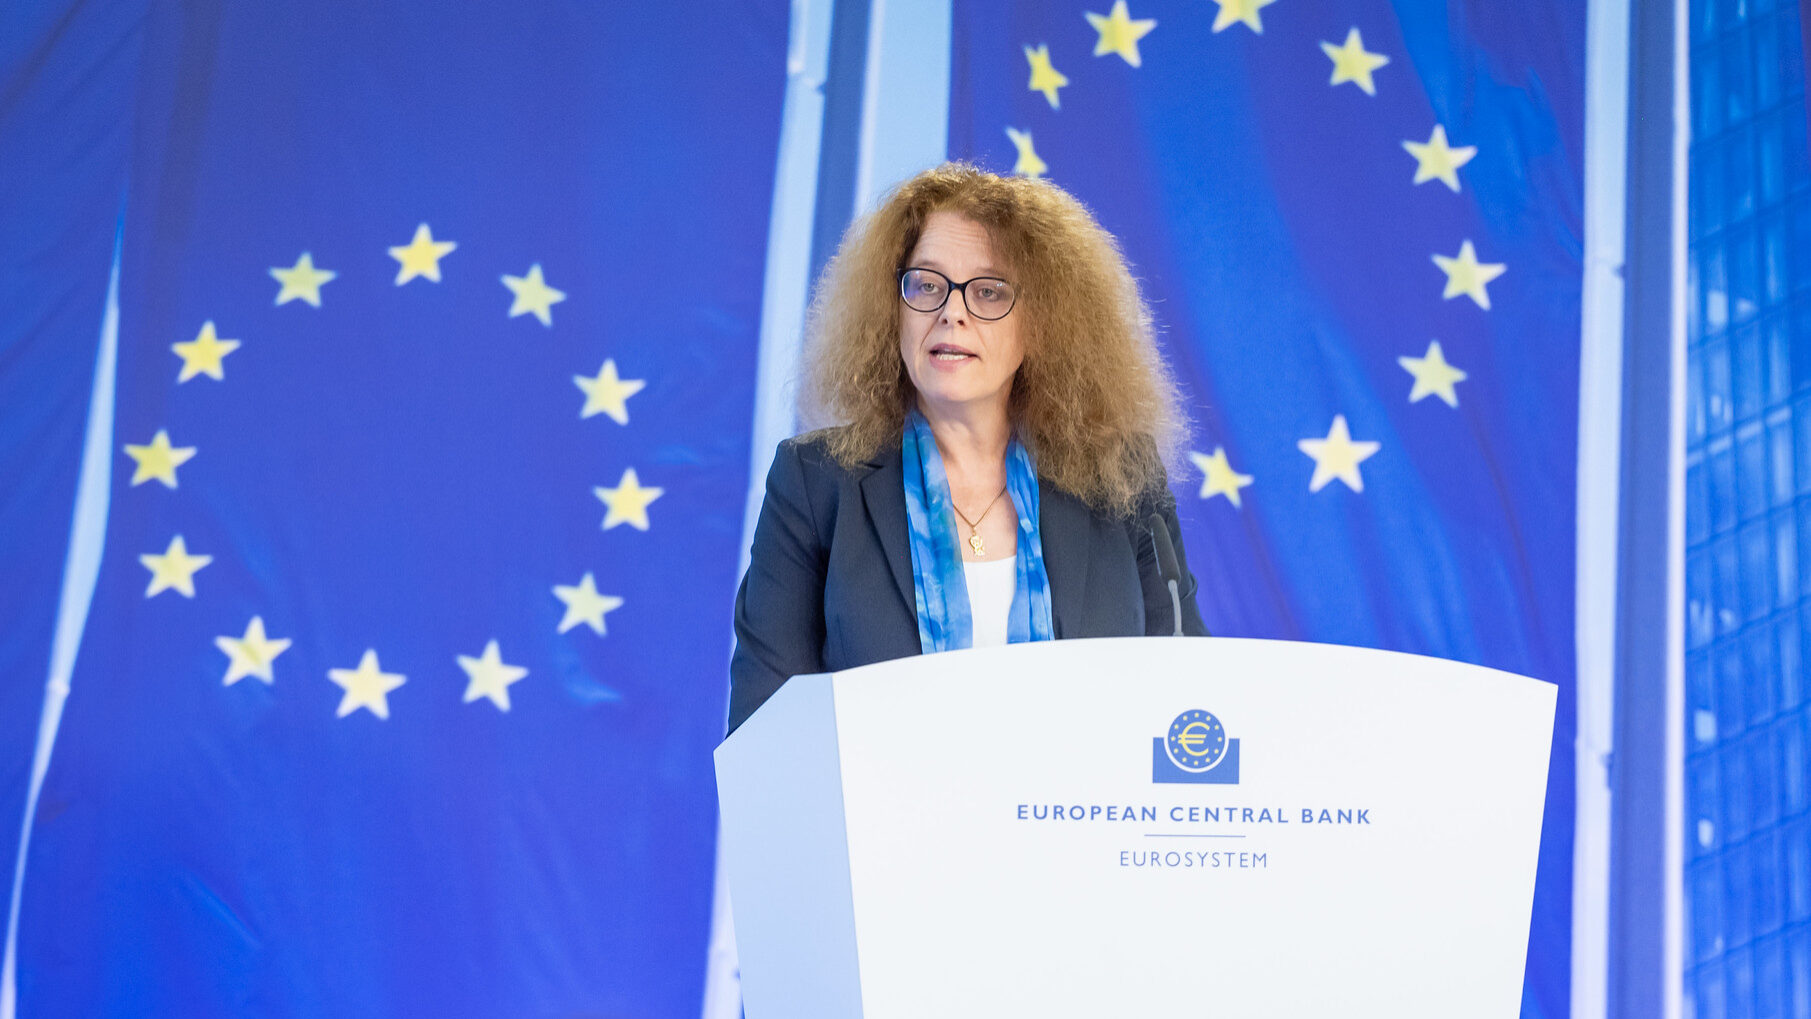
Chegou em tempos a ser apontada como sucessora de Christine Lagarde, a ainda presidente do Banco Central Europeu (BCE), que vai sair em fevereiro, mas Isabel Schnabel, membro da Comissão Executiva do banco central até janeiro, vai mesmo trocar Frankfurt por Washington. A partir do início do próximo ano será conselheira financeira e diretora do departamento de mercados monetários e de capitais do Fundo Monetário Internacional (FMI).
Escolha o ECO como fonte preferida no Google
Numa altura de mudanças no BCE, Schnabel, com um percurso maioritariamente académico, deixou, num discurso desta quinta-feira, quatro lições não só para o seu sucessor como também para o próximo responsável máximo do banco central. A corrida estará entre o antigo governador neerlandês, Klaas Knot, e Pablo Hernández de Cos, que lidera o Banco de Pagamentos Internacionais.
Passámos de um mundo em que a inflação era persistentemente demasiado baixa para um mundo marcado por choques inflacionistas recorrentes; de uma orientação da política monetária historicamente acomodatícia para o ciclo de aperto monetário mais rápido da história do BCE; e de uma economia global profundamente integrada para uma economia cada vez mais marcada pela fragmentação e pelas tensões geopolíticas.
Reconhecendo que se passou de um “mundo em que a inflação era persistentemente demasiado baixa para um mundo marcado por choques inflacionistas recorrentes; de uma orientação da política monetária historicamente acomodatícia para o ciclo de aperto monetário mais rápido da história do BCE; e de uma economia global profundamente integrada para uma economia cada vez mais marcada pela fragmentação e pelas tensões geopolíticas”, a ainda membro da Comissão Executiva debruça-se sobre quatro lições. “Manter margem de manobra, evitando assumir compromissos”, “a importância da forma como os choques afetam as perspetivas de inflação“, “proteger o domínio monetário” e “aplicar a política monetária de forma eficiente“.
Margem de manobra
Isabel Schnabel acredita que os bancos centrais devem “dar prioridade aos instrumentos que lhes permitam ajustar rapidamente a política monetária à medida que as condições mudam”. A responsável recorda o ambiente pós-pandemia, em que os decisores, depois de terem “sistematicamente sobrestimado a inflação antes da pandemia”, demoraram a reconhecer que tinham entrado num “novo regime em que a subestimariam repetidamente”.
Mesmo num cenário em que eram cada vez mais evidentes os indícios de um aumento mais substancial e persistente da inflação, a reação inicial dos governadores foi de “alívio”, dado que a economia estava finalmente a sair de um ambiente de inflação baixa. Só que “o rápido aumento da percentagem de bens e serviços com inflação superior a 2% indicava que as pressões sobre os preços se estavam a tornar cada vez mais generalizadas“.
As indicações futuras [forward guidance] durante a pandemia foram demasiado Odisseicas.
A maior proatividade das empresas em proteger as margens face aos custos elevados, ao mesmo tempo que aumentavam os lucros, marcou uma “quebra estrutural em várias das tendências observadas em cenários anteriores“. Assim, a lição é de que “devemos esperar o inesperado, e evitar apegarmo-nos demasiado a uma determinada visão do mundo ou a uma determinada classe de modelos”, que limita o espaço de atuação quando as condições mudam.
“Em retrospectiva”, recorda, “as indicações futuras [forward guidance] durante a pandemia foram demasiado Odisseicas”, dado que limitaram os decisores “a um cenário de inflação persistentemente baixa”. Este tema tem estado mais em cima da mesa, uma vez que o atual presidente da Reserva Federal norte-americana (Fed), Kevin Warsh, tem sido crítico e evitado dar orientações futuras relativamente ao que poderá ser a política monetária da Fed.
Foco deve estar na trajetória de inflação
Habitualmente, explica Isabel Schnabel, a natureza dos choques inflacionistas também contribui para a tomada de decisão do BCE. Ou seja, choques do lado da procura obrigam a uma “resposta imediata”, ao passo que choques do lado da oferta podiam, muitas vezes, “ser ignorados”, uma vez que acabariam por desaparecer, reduzindo a necessidade de um aperto monetário.
No entanto, a responsável desafia esta interpretação. Por um lado, “os bancos centrais raramente enfrentam um choque de cada vez” — e exemplifica com o período da pandemia: perturbações na cadeia de abastecimento, procura reprimida e apoio sem precedentes através de políticas orçamentais e monetária — e, por outro, “um choque de oferta adverso suficientemente grande e persistente pode fazer com que a inflação projetada ultrapasse a meta, exigindo uma resposta atempada da política monetária”.
O que começa por um ajustamento relativo dos preços pode transformar-se num problema de inflação mais generalizada através de efeitos indiretos sobre os preços, a dinâmica salarial e as alterações nas expectativas de inflação.
Por outras palavras, detalha, “o que começa por um ajustamento relativo dos preços pode transformar-se num problema de inflação mais generalizada através de efeitos indiretos sobre os preços, a dinâmica salarial e as alterações nas expectativas de inflação”. Ou seja, a política monetária “não pode ser ajustada com base em classificações simples dos choques“, o que importa é “a forma como os choques afetam as perspetivas de inflação”.
Proteger o domínio monetário
É uma das lições da membro da Comissão Executiva do BCE que poderá estar mais ligada ao atual ambiente em que o banco central se encontra, devido à subida de juros e ao elevado endividamento da economia francesa. Schnabel defende que o BCE deve cumprir o seu mandato, de controlar a inflação na meta dos 2%, independentemente dos impactos orçamentais.
Uma vez mais, recorre ao período pós-pandemia, em que a subida de juros do banco central poderia ter levado as economias da Zona Euro para uma recessão ou gerar riscos para a estabilidade financeira e orçamental. Nesse caso, a resiliência do setor bancário foi uma “condição essencial”.
Mas há “mudanças estruturais” que ameaçam esse domínio monetário. De um lado, a alteração da composição do setor financeiro, que passa pelo aumento do financiamento não bancário e, do outro, o aumento da dívida pública. E com os bancos centrais a reduzirem a dívida acumulada durante anos de política monetária mais acomodatícia, uma maior fatia tem de ser absorvida por investidores privados que são mais sensíveis ao preço.
À medida que os bancos centrais reduzem as carteiras de ativos acumuladas ao longo de anos de política monetária acomodatícia, uma parte cada vez maior da dívida pública tem de ser absorvida por investidores privados sensíveis aos preços.
Assim, não só “a transmissão da política monetária é mais rápida”, como “o efeito de taxas de juro mais altas repercutem-se mais rapidamente nos custos de financiamento dos Estados”. Além disso, a tendência dos Estados para optar por maturidades mais curtas reforça este fator. Ora, com níveis mais elevados de dívida pública, os efeitos são maiores e mais imprevisíveis.
Para Schnabel, a forma de impedir que seja necessária uma intervenção do BCE nos mercados para parar uma crise de liquidez, que pode interferir com o mandato e ameaçar o domínio monetário, reside na “regulação adequada do setor financeiro” e numa consolidação orçamental acompanhada de maior crescimento económico.
Implementação eficiente da política monetária
Numa altura em que o BCE tem vindo a reduzir a carteira de obrigações soberanas que detém, Schnabel alerta para que a implementação da política monetária seja feita de forma eficiente, com um balanço que “não seja maior do que o necessário”. A responsável, que tem quase sete anos de casa, recorda que depois da crise financeira, “muitos bancos centrais passaram a operar com reservas abundantes”.
A implementação eficiente da política monetária, com um balanço que não exceda o necessário, reduz os efeitos colaterais, preserva a margem de manobra futura da política monetária e estimula a atividade do mercado.
Mas este comportamento culminou numa injeção de capital maior do que o necessário pelos bancos para satisfazerem as suas necessidades de liquidez, o que teve um custo. “A atividade do mercado privado foi prejudicada, os preços dos ativos foram distorcidos e os bancos centrais — e, por conseguinte, em última instância, os contribuintes — ficaram expostos a riscos financeiros”, explica.
Por outras palavras, conclui, “a implementação eficiente da política monetária, com um balanço que não exceda o necessário, reduz os efeitos colaterais, preserva a margem de manobra futura da política monetária e estimula a atividade do mercado”.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.




Comentários ({{ total }})
De saída do BCE, as quatro lições de Schnabel para “o senhor que se segue”
{{ noCommentsLabel }}