O sócio da Sérvulo Francisco Soares Machado traçou um retrato da evolução recente do sistema financeiro nacional, do impacto da regulação europeia e das perspetivas para o investimento.
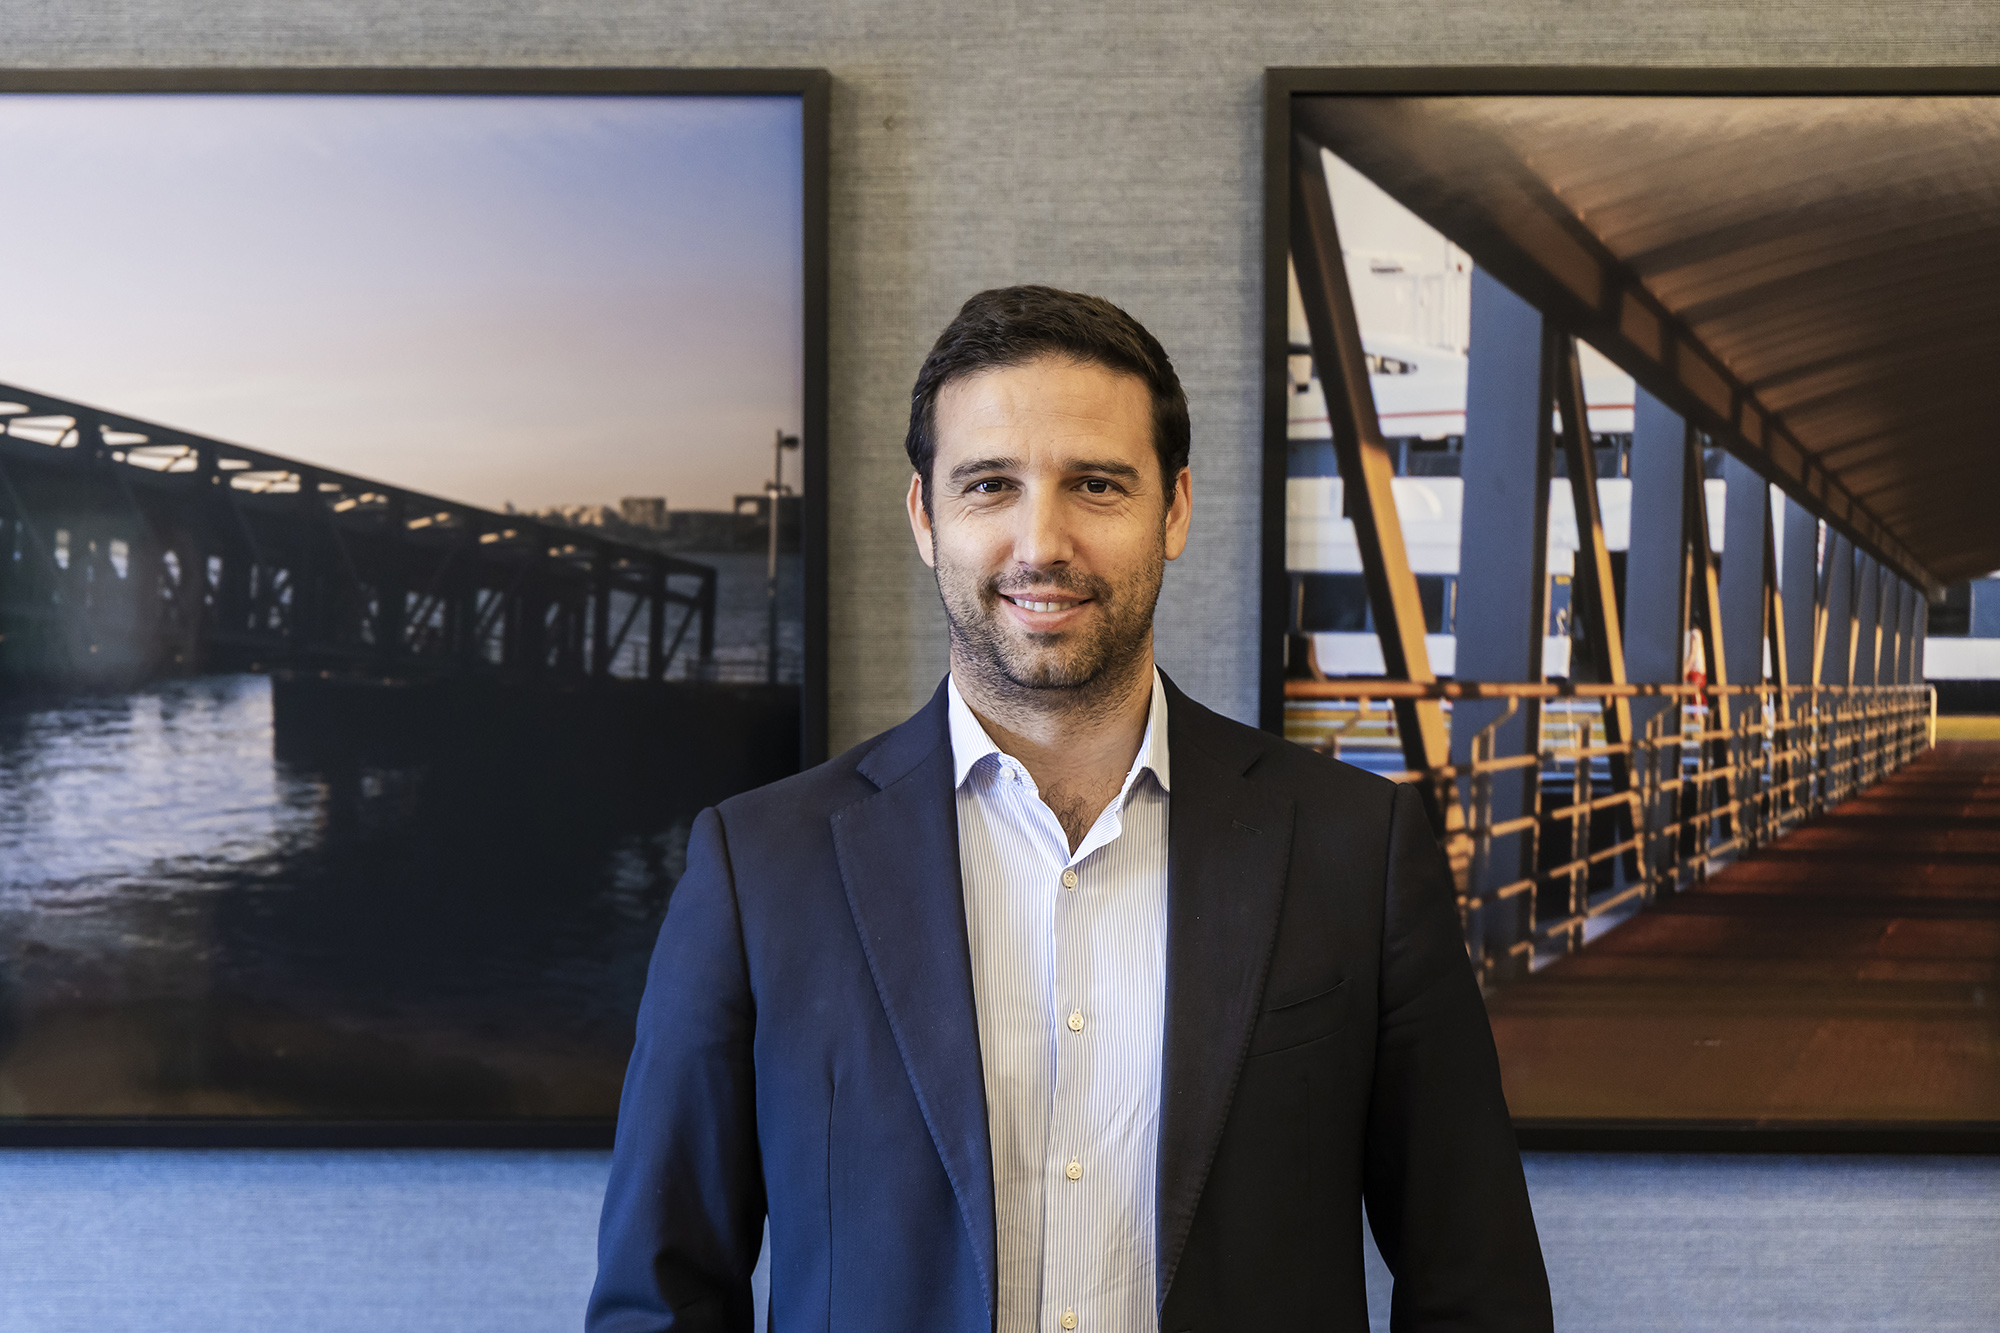
Na Sérvulo desde 2025, Francisco Soares Machado é sócio no departamento de Financeiro e Governance. Foi, entre 2015 e 2018, assessor do Vice-Presidente do Banco Europeu de Investimento e, entre 2012 e 2015, adjunto do Ministro de Estado e das Finanças do XIX Governo Constitucional. Em entrevista à Advocatus, traça um retrato da evolução recente do sistema financeiro nacional, do impacto da regulação europeia e das perspetivas para o investimento.
Escolha o ECO como fonte preferida no Google
Como caracteriza o momento atual do setor financeiro português, num contexto marcado por taxas de juro mais elevadas, transformação digital e novas exigências regulatórias?
O momento atual que o sector português vive é, sem margem de dúvidas, muito positivo.
No caso da banca nacional, temos hoje níveis de capital e liquidez elevados, lucros e rentabilidade históricos, crédito malparado reduzido e baixa alavancagem – situando-se em vários indicadores, acima da média da União Europeia ou mesmo na linha da frente da Área do Euro.
Esta solidez tem-se refletido nas avaliações dos bancos, que têm vindo a aumentar consistentemente e a superar o seu valor contabilístico – o que durante muitos anos não aconteceu. Por outro lado, ao longo dos últimos anos, e em particular no pós-COVID, tem havido um aumento consistente dos seus balanços, incluindo um aumento da concessão de crédito, impulsionando projetos familiares e empresariais e, com eles, a economia portuguesa.
O momento é favorável e devemos aproveitar as oportunidades que isso pode trazer para o nosso País.
A rentabilidade recente dos bancos portugueses tem sido significativamente superior à observada na última década. Em que medida este desempenho é conjuntural ou estrutural?
Acredito que é um pouco dos dois.
O desempenho dos bancos está fortemente ligado às condições macroeconómicas onde operam. Quando as coisas correm mal, os bancos tendem a ser muito afetados, mas quando a conjuntura é positiva, beneficiam.
Se é certo que, durante algum tempo, por um misto de razões exógenas e de fragilidades, decorrentes de decisões políticas questionáveis e de uma certa cultura instalada, as coisas correram mal (e infelizmente a história vai-se repetindo no nosso País), certo também é que a conjuntura atual tem ajudado: Portugal tem, nos últimos anos, sabido manter estabilidade política, uma trajetória consistente de responsabilidade orçamental, aumento do emprego e crescimento, aproveitando as oportunidades no turismo, imobiliário e tecnologia, e o influxo de expatriados. A política monetária tem igualmente contribuído.
No entanto, acredito que o momento positivo que a banca vive se deve, em grande medida, ao mérito dos próprios bancos e das suas equipas ao longo dos últimos anos. Temos, em alguns bancos, equipas de gestão que são extraordinárias – com experiência, qualificações e know-how que rivalizam com o melhor que há na Europa. Devemos valorizar o trabalho notável dessas equipas: desalavancagem, reforço da qualidade dos ativos e do balanço, ganhos de eficiência operacional, transformação digital, reforço de procedimentos e controlos internos, entre outros.
Muitos destes frutos são estruturais e acredito que (felizmente) estarão para ficar.
Depois de vários anos de consolidação e reestruturação do sistema bancário português, considera que a banca nacional entrou finalmente num ciclo de crescimento sustentável? Quais são hoje os principais desafios estratégicos?
A banca nacional está, de facto, num ciclo positivo de estabilidade e crescimento, o que representa uma grande evolução face à situação de há 15 anos. No entanto, enfrenta ainda um conjunto de desafios relevantes, alguns dos quais novos.
Diria que os principais desafios estão ligados ao processo de transformação digital, ao combate à fraude nos pagamentos, à integração dos aspetos da sustentabilidade nos modelos internos de gestão de risco e à regulação.
Quanto a esta última – que conheço de forma mais direta – julgo que seria importante haver consenso europeu para concluir o pilar em falta da União Bancária, mas vejo como positivas as recentes iniciativas da Comissão Europeia e do BCE para fomentar a competitividade do setor, simplificar a regulação e criar maior proporcionalidade.
Que oportunidades identifica atualmente para investidores institucionais e internacionais no mercado financeiro português, em particular na banca e nos ativos alternativos?
Na banca, as elevadas valorizações decorrentes do desempenho mencionado acima, bem como as enormes barreiras à atribuição de novas licenças e uma certa tendência dos supervisores para promover a consolidação do setor, levam a oportunidades relevantes no fecho de posições e no investimento de longo-prazo em bancos.
A título de exemplo, apenas nos últimos meses, assistiu-se à venda pela Fosun de uma participação no BCP, encaixando uma mais-valia muito relevante, à venda do Novo Banco ao BPCE e a acordos de vendas de outros bancos mais pequenos. Com o bom desempenho dos bancos portugueses e o crescente interesse de investidores institucionais internacionais, não me parece que ficaremos por aqui.
Quanto à gestão de ativos alternativos, tem sido um mercado de enorme crescimento na última década e com elevados níveis de rentabilidade, impulsionado por menores barreiras regulatórias à entrada, um regime fiscal atrativo e alguns programas de incentivo públicos.
No universo das sociedades gestoras, e ao contrário da banca, o número de operadores aumentou exponencialmente em Portugal – o que torna natural o surgimento de oportunidades de consolidação, com ganhos de escala por fusões e aquisições. Os últimos meses são elucidativos: a aquisição da IMGA pela Fidelidade, a compra da Square Asset Management pela Draycott ou a compra da 3Comma Capital pela C2 Capital.
O mercado de fundos de investimento em Portugal continua relativamente pequeno quando comparado com outros mercados europeus. Que fatores têm limitado o seu crescimento e o que poderá mudar nos próximos anos?
A comparação com outros países europeus não é simples, porque o mercado europeu está altamente concentrado em cinco países (Alemanha, Luxemburgo, França, Irlanda e Holanda), os quais representam uma quota de mercado superior a 80% (quer nos fundos harmonizados quer nos fundos alternativos). Muito dificilmente Portugal conseguirá competir com estas praças nas próximas décadas sem uma profunda estratégia nacional de aposta no setor, o que realisticamente me parece impossível de suceder.
Relativamente a outros países “comparáveis”, apesar de se ter verificado um crescimento muito relevante no número de fundos e nos ativos sob gestão em Portugal nos últimos anos, o facto é que continuamos a representar uma quota de mercado comparativamente baixa na Europa.
Diria que uma das razões para este fenómeno reside, a meu ver, na tendência persistente de olharmos para Portugal como um mercado em si mesmo – esquecendo que o nosso mercado é o mercado único europeu e que temos condições únicas para internacionalizar para outros mercados (fora do mercado único). Por outro, o setor tem ainda algum caminho a percorrer na sofisticação e profundidade e no número de profissionais e stakeholders – o que está dependente das condições que se lhes podem oferecer, o que por sua vez está dependente de alguma escala e volume que apenas se consegue obter com a visão do mercado que apontava acima. Os nossos vizinhos fazem isso, não só na Península Ibérica (isto é, connosco), como nos países da América Latina, com enorme sucesso.
Seria igualmente vantajoso clarificar o regime fiscal de tributação à saída dos fundos alternativos em ativos não financeiros ou multiativos, uma vez que praticamente não são utilizados, não por falta de interesse ou oportunidades, mas por incerteza quanto ao seu regime fiscal.
Tem existido um interesse crescente por fundos de capital de risco e imobiliários. Portugal reúne hoje condições competitivas para se afirmar como plataforma relevante nestes segmentos?
Sem dúvida. O regime fiscal é extremamente competitivo em ambos os casos, o regime regulatório não é demasiado limitativo e existe um mercado de sociedades gestoras crescente.
No entanto, onde penso que existem oportunidades muito relevantes, ainda não aproveitadas, é nos fundos de dívida. Podem ser um complemento à banca ou até uma alternativa importante para certos projetos de maior risco, com rendimentos interessantes, e a possibilidade de entrar na atividade de concessão de crédito com requisitos legais e regulamentares bastante mais leves que os bancos ou as sociedades financeiras. Seria perfeitamente possível termos fundos de dívida geridos desde Lisboa e que ganhassem escala investindo na Península Ibérica, tendo também presente que, ao contrário de Portugal, a atividade de concessão de crédito a empresas em Espanha não requer autorização.
A regulação financeira em geral – muito mais decidida em Bruxelas e em Estrasburgo do que em São Bento – está de facto a transformar o modelo de negócio das instituições financeiras.
De que forma a regulação europeia — nomeadamente em matérias como sustentabilidade, governação e proteção do investidor — está a transformar o modelo de negócio das instituições financeiras?
A regulação financeira em geral – muito mais decidida em Bruxelas e em Estrasburgo do que em São Bento – está de facto a transformar o modelo de negócio das instituições financeiras. Hoje, as instituições financeiras dedicam tanto tempo (ou menos) ao seu negócio quanto ao Direito e ao compliance.
Há evidentemente espaço para melhoria da regulação, nomeadamente em termos de proporcionalidade e, em alguns casos, de racionalidade. Mas acredito que uma melhor governação das instituições, a proteção do cliente e outras exigências, incluindo em matéria de sustentabilidade, são, no fundo, boas para as instituições financeiras e geram externalidades positivas para a sociedade em geral.
A crescente sofisticação do mercado financeiro exige também maior especialização jurídica. Como tem evoluído o papel dos advogados no aconselhamento a operações financeiras e produtos de investimento mais complexos?
Sem dúvida. A meu ver, a grande evolução da advocacia na assessoria a operações e a instituições financeiras passa pela necessidade de especialização e do trabalho colaborativo e em equipa. A complexidade da regulação e as elevadas exigências exigem conhecimentos especializados, e numa era de inteligência artificial, cabe ao advogado acrescentar valor precisamente onde a tecnologia não chega: com a sua experiência e o seu entendimento estratégico do contexto do cliente.
Portugal está munido de excelentes escritórios e advogados e os clientes mais sofisticados rapidamente distinguem quem lhes pode efetivamente acrescentar valor ou não.
Tendo passado por funções no Governo, no Banco Europeu de Investimento e na advocacia de negócios, que diferenças observa entre a perspetiva pública e privada do setor financeiro?
São perspetivas diferentes, mas da mesma realidade.
No Governo, num momento difícil para o País em plena época de troika e recapitalizações e resoluções bancárias, a preocupação estava centrada em garantir a estabilidade financeira, em minimizar o custo de qualquer intervenção estatal, reduzir o risco moral e em regular a atividade, dotando também o supervisor de todos os poderes necessários.
No BEI, que é um banco público com um mandato próprio de apoio a projetos, a perspetiva era a de colaboração com o sistema financeiro para fazer chegar às PMEs portuguesas financiamento barato, alavancado nos ratings soberanos europeus.
Na advocacia de negócios, a perspetiva é de apoiar o bom funcionamento das instituições financeiras, o cumprimento do Direito e das melhores práticas, e apoiá-las e às empresas, com segurança e proteção jurídicas, nas operações de investimento ou financiamento, necessárias a todo o tipo de projetos que vemos depois aparecerem no País.
No final, são diferentes perspetivas, mas o objetivo é sempre idêntico: garantir o cabal funcionamento do sistema financeiro, que tem um papel fundamental na economia.
Olhando para os próximos cinco anos, quais acredita que serão as áreas com maior potencial de crescimento no mercado financeiro português?
Penso que a atividade bancária continuará a ser o cerne do sistema financeiro português, mas antecipo que os fundos de investimento, em particular os fundos de dívida, possam ter um grande potencial de crescimento.
Acredito que o financiamento de projetos de transição energética e de infraestruturas será uma área de crescimento robusto, a par do financiamento estruturado em geral.
Além disso, com as exigências de especialização e foco na experiência de cliente, a transformação digital e as alterações regulatórias que se avizinham no âmbito do mercado de capitais, há caminho para maior afirmação de outras entidades para além dos bancos e das sociedades gestoras, como é o caso das empresas de investimento e das FinTech.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.

Comentários ({{ total }})
“A atividade bancária continuará a ser o cerne do sistema financeiro português”
{{ noCommentsLabel }}