
O Tribunal arbitral faz 25 anos e apresenta eficiência e mais confiança para quem reclama das seguradoras. A diretora geral Rute Santos explica como foi e é o CIMPAS.
A história do CIMPAS – Centro de Informação, Mediação e Arbitragem de Seguros começou há 25 anos promovendo a transparência, a confiança e a eficácia na relação entre os consumidores e as empresas de seguro. Atua como mecanismo de resolução alternativa de litígios (RAL), autorizado pelo Ministério da Justiça.
Escolha o ECO como fonte preferida no Google
Em um quarto século resolveu milhares de problemas entre seguradoras e segurados. Só em 2025, por exemplo, resolveu mais de 1.500 casos, metade dos quais favoráveis, total ou parcialmente, aos reclamantes. As decisões dos seus juízes árbitros valem como uma decisão judicial de primeira instância, passível de mandato de execução ou recurso para instância superior. No ano passado, apenas dois recursos contrários à decisão do CIMPAS tiveram sucesso no Tribunal da Relação, enquanto 11 foram confirmados.
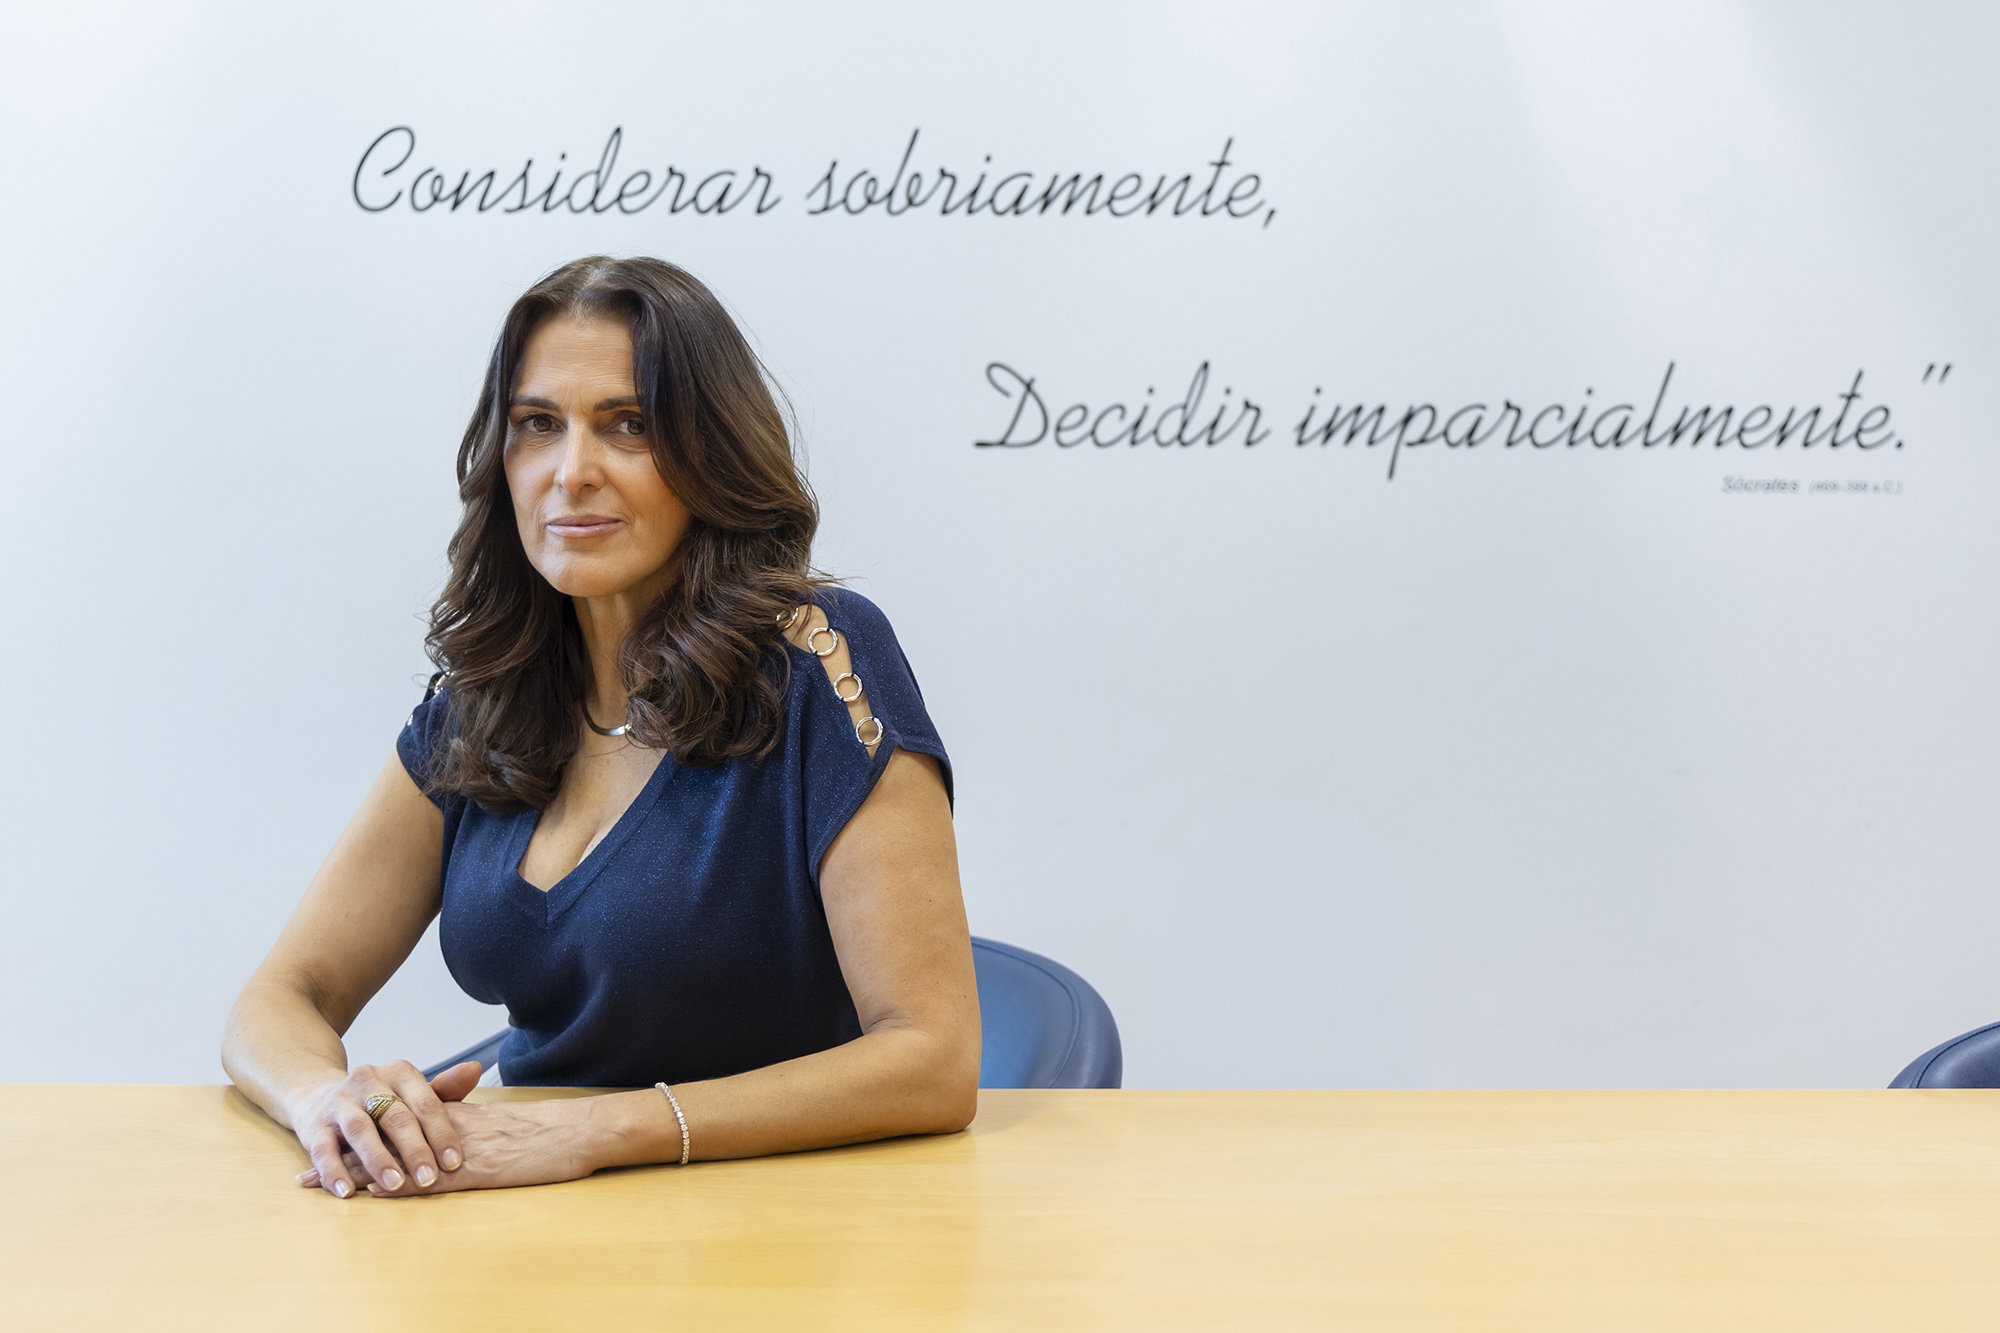
Com total paixão e organização, Rute Santos é diretora geral do CIMPAS desde o seu início em 2001. Trabalhou com os presidentes Alice Bethencourt Reis, Carlos Barbosa, António Bagão Félix, Jaime d’Almeida e, desde 2020, com Duarte Gorjão Henriques. No momento em que prepara a celebração dos 25 anos da instituição, foi entrevistada por ECOseguros.
O CIMPAS foi quase o seu primeiro emprego?
Não. Eu era advogada e achei um desafio muito interessante, este nos meios de resolução alternativa de litígios. Estava um bocadinho descrente com a justiça tradicional e achei que era uma forma de fazer, de inovar, de fazer alguma coisa diferente na justiça.
Precisou de coordenar muitos interesses diferentes…
Foi o principal desafio. O CIMPAS é feito de pessoas, dos colaboradores e para pessoas. Gerir pessoas e interesses diferentes é complicado. Neste caso em concreto os interesses dos cidadãos, daqueles que nos procuram e querem resolver os seus conflitos. E os das seguradoras. Conseguir um equilíbrio e resolver esses conflitos, se possível com consenso, foi o principal desafio, de conseguir essa imparcialidade, essa equidistância das partes e, ao mesmo tempo, esse consenso e a união entre os intervenientes.
Como sócios tem o Ministério da Justiça, ACP, DECO, APS, APROSE e PRP. Estes interesses são com certeza conflituantes?
Curiosamente não são. Com a aposta política de criar o CIMPAS, no ano 2000, era então Ministro da Justiça António Costa e o Secretário de Estado Diogo Lacerda Machado, percebeu-se desde o início que essa aposta tinha que ter como intervenientes também alguém da parte dos cidadãos, dos consumidores e alguém da parte das seguradoras. Curiosamente conseguimos que viesse a DECO em representação dos cidadãos e dos consumidores, o ACP em representação dos automobilistas e a APS em representação das seguradoras e desde o início que foi muito consensual, a ideia era mesmo o serviço público em si. O interesse maior foi de facto fazer justiça e achando que fazendo justiça se conseguia uma maior pacificação ao nível social.
Em relação às relações seguradoras e segurados?
E a nível económico também para as seguradoras, porque as companhias ficam com uma imagem muito melhor se estiverem a aderir a um meio de resolução alternativa de litígios. Isso significa que todos os clientes de seguros, e não clientes, têm um meio, no caso de quererem reclamar, onde possam ser ouvidos. Isso contribui também para uma imagem pacificadora e uma imagem de consenso das seguradoras.
Em relação aos 25 anos de atividade do CIMPAS, que tipo de conflitos existiam na primeira década e quais são os que existem agora?
Sem dúvida que o contrato de seguro automóvel obrigatório é aquele de onde decorrem mais reclamações. Há um grande nível de sinistralidade automóvel em Portugal e, portanto, com esse nível de sinistralidade, há muitos processos nas companhias de seguros e, consequentemente, também reclamações aqui no CIMPAS. Recordo-me de que, há 25 anos, a reclamação mais frequente que nos aparecia nem sequer era relativamente a questões relacionadas com contratos de seguros. Era: “Não temos resposta das companhias de seguros”. Acontecia com muita frequência as pessoas virem ao CIMPAS reclamar porque estavam a tentar resolver um litígio com uma companhia de seguros e não conseguiam chegar à fala com a seguradora, não obtinham resposta, muitas vezes durante seis meses ou um ano.
Essa questão está ultrapassada?
Essa questão ficou ultrapassada com a legislação. Hoje em dia, a lei exige que as seguradoras respondam num determinado período de tempo e, portanto, essa questão ficou completamente ultrapassada.
Quais são os ramos com mais reclamações para além do automóvel?
Recentemente, e com estas mudanças do clima e com as intempéries que Portugal tem sofrido, tal como o mundo inteiro, o seguro multirriscos tem vindo a ganhar algum terreno em relação ao automóvel. Temos um número crescente de reclamações referentes ao ramo multirriscos. Também o seguro de saúde tem vindo a gerar mais reclamações, precisamente porque há um número maior de pessoas que têm seguro de saúde do que havia há 25 anos.
A partir de fevereiro terá começado este problema com os seguros multirriscos como consequência do comboio de tempestades. De que as pessoas reclamam?
Em primeiro lugar, há um número de reclamações muito elevado a chegar às seguradoras na sequência dessas intempéries e de outras tempestades. E as seguradoras têm uma dificuldade maior em dar uma resposta atempada. Essa demora na resposta provoca um agravamento dos danos das pessoas. Enquanto não têm uma resposta, os danos que existiam vão-se agravando. E, portanto, acho que, desde logo, uma parte vem daí. Depois, não dando as seguradoras uma resposta atempada, os cidadãos têm de encontrar uma forma de obter essa resposta o mais rapidamente possível e acabam por recorrer aos meios de resolução alternativa de litígios, conhecidos por uma maior celeridade do que os tribunais judiciais e também por uma maior economia, porque não implicam a constituição de um advogado nem o pagamento de custas muito elevadas em tribunal.
Qual é a causa mais frequente nos seguros multiriscos ?
A maioria são danos nas habitações das pessoas: telhados, muros, inundações e danos por água.
As seguradoras não foram rápidas a responder?
Era impossível. Segundo informações da Associação Portuguesa de Seguradores, o número de litígios foi muito elevado, cerca de 230 mil processos que entraram nas seguradoras. As seguradoras não estavam preparadas para responder rapidamente, nem sequer tinham peritos ou recursos humanos para conseguir responder atempadamente a todo este elevado número de reclamações.
Houve também reclamações relacionadas com as decisões das seguradoras?
Também, por algumas recusas de pagamento de indemnizações.
Como está a situação da fraude? Sentem aqui algum reflexo das fraudes aos seguros?
O CIMPAS poderia surgir como o meio mais apetecível para reclamar em situações de fraude, mas, curiosamente, não é isso que tem acontecido. Não temos muitas situações de fraude a entrar no CIMPAS.
Em relação à saúde, disse que, por haver mais pessoas com seguro — quatro milhões e dois milhões a utilizar, — há mais queixas. Que tipo de queixas surgem? Do que as pessoas se queixam? São surpreendidas pelas exclusões?
Aquilo que acontece normalmente é que a discussão nos seguros de saúde surge em torno de saber se aquela situação em si, este ou aquele sinistro, está coberto ou não pelas cláusulas da apólice de seguro de saúde. A discussão normalmente gira em torno disto. Aquilo que nós achamos é que existe ainda alguma iliteracia no mundo dos seguros, que convém combater. Julgo que a ASF e a APS estão preocupadas e atentas a esta situação. Notamos aqui no CIMPAS uma grande iliteracia relativamente aos seguros e aos contratos de seguros. Acreditamos que a maioria das pessoas está convencida de que tem um seguro que cobre determinados danos ou determinadas situações que, na verdade, não cobre e que estão excluídas. Não sei se por falta de informação, por falta de leitura ou por falta de uma boa interpretação do clausulado, acabam por chegar aqui e pedir que lhes seja explicado se está ou não coberto aquele sinistro ou aquela situação, quando, na maioria das situações, estão convencidas de que está coberto.
A legislação tem evoluído ao longo destes 25 anos. O CIMPAS, ao lidar com problemas e dúvidas jurídicas, tem contribuído para uma maior definição?
Sim. Esse era um dos objetivos do CIMPAS à data da sua criação: haver uma espécie de uniformização de entendimentos na área seguradora. E acho que temos conseguido isso, apesar do grande número de processos que temos. Sinto que temos conseguido isso até nas decisões das seguradoras diretamente com aqueles que reclamam com os clientes e não só. Sinto que já têm em consideração as decisões constantes e uniformes do CIMPAS relativamente a determinadas questões.
Portanto, existe uma espécie de jurisprudência do CIMPAS. Acha que o Ministério da Justiça e a ASF a ouvem?
Tenho a certeza de que sim. Acho mesmo que sim.
Nesta altura, quais são os recursos que o CIMPAS tem?
O CIMPAS tem sede em Lisboa e uma delegação no Norte, situada na cidade do Porto. Mas deslocamo-nos, fiéis ao conceito de proximidade que está inerente aos meios de resolução alternativa de litígios. O Tribunal Arbitral do CIMPAS desloca-se a alguns distritos de Portugal continental e às ilhas para aí realizar julgamentos. O Centro tem normalmente protocolos com as câmaras municipais, como acontece em Coimbra, Albufeira e Évora, e deslocamo-nos a esses distritos para realizar aí os julgamentos de arbitragem. Temos também uma justiça de proximidade em termos de videoconferência, uma novidade que temos desde o confinamento. Os julgamentos são realizados de um modo misto, presencial e por videoconferência. Isto permite que todas as pessoas, onde quer que estejam, inclusive no estrangeiro, possam estar no julgamento. Tínhamos alguma dificuldade, muitas vezes, com testemunhas e com a marcação dos julgamentos com a presença das testemunhas. Agora, as testemunhas entram através de videoconferência e já raramente nos falta alguma.
E em termos de meios humanos?
Em termos de meios humanos, temos uma equipa composta por oito juristas e três administrativos.. São eles que fazem a gestão do processo desde o início, desde que a reclamação entra, até que a reclamação vai para julgamento e é distribuída a um juiz-árbitro, que depois preside à sessão de julgamento e profere a decisão arbitral. Recorremos a 13 árbitros para a nossa atividade.
E como é financiado o CIMPAS?
Contamos com o subsídio do Ministério da Justiça. É uma entidade criada e financiada pelo Ministério da Justiça e depois contamos com as quotas dos associados ACP, DECO, APS, PRP ( Prevenção Rodoviária Portuguesa) e a APROSE. Para além disso, o recurso ao Tribunal Arbitral, com a realização do julgamento, implica para as partes o pagamento de uma despesa processual, de valor mais baixo do que num Tribunal Judicial. É um valor simples, mas que também ajuda na nossa vida financeira.
O carro e a sua própria habilidade de condução continuam a ser uma coisa muito importante para o português médio. Falo a sério: o português continua a achar que o carro é a vida dele e continua a achar que é muito bom condutor.
Se um particular quiser usar o CIMPAS, quanto custa?
Numa primeira fase, é gratuito. O processo é analisado e entramos em contacto com a entidade reclamada, com a companhia de seguros, e tentamos resolver o processo por mediação, por acordo, de uma forma gratuita. Se o processo for resolvido nessa fase, não há lugar a pagamento absolutamente nenhum. Se não for possível resolver por acordo e o processo transitar para a fase de julgamento, a fase de arbitragem, há lugar a um pagamento que corresponde a 3% do valor que se reclama, com um máximo de 700 euros.
Portanto, nunca será mais do que 700 euros?
Nunca será mais do que 700 euros. E não é obrigatória a constituição de advogado, o que também implica aqui alguma poupança. Isso não acontece num tribunal judicial, em que as partes têm de ser sempre representadas por um advogado.
E daí resulta uma decisão de primeira instância?
Uma resolução que tem o valor de uma sentença de primeira instância, suscetível de execução e de recurso, exatamente como uma sentença de primeira instância.
Tenho visto muitos estudos e declarações sobre o assunto reclamações. O grande problema parece ser as pessoas não lerem os contratos de seguros?
Eu acho que tem de haver um esforço maior para chegar às questões.
Na redação dos contratos de seguro?
Na redação e na explicação, na interpretação. Na redação, se fosse possível, uma redação suficientemente clara, que não seja suscetível de excessivas interpretações distintas. E depois há esta falta de literacia financeira, que devia começar nas escolas. Não sendo possível, e para aqueles que não adquiriram essas competências, o texto dos contratos tem de estar o mais claro possível e originar o menor número possível de interpretações dúbias ou distintas. Às vezes a língua portuguesa não permite e a própria linguagem dos seguros e jurídica pode não o permitir, mas acho que tem de haver um esforço. O ideal seria um esforço das seguradoras e/ou dos mediadores de seguros, quando apresentam um contrato de seguro, para explicar aquilo que está coberto e o que não está coberto.
É importante reforçar essa informação aos segurados?
É importante que a pessoa, quando esteja a fazer um seguro, esteja ciente, primeiro, de que está a celebrar um contrato. Por incrível que pareça, há pessoas que vêm ao CIMPAS que nem têm a noção de que, quando estão a fazer um seguro, implica direitos e deveres. Um contrato tem duas partes, com direitos e deveres para ambas as partes. E muitas vezes nem percebem que celebraram, de facto, um contrato. Depois de saberem que celebraram um contrato, acho que é importante que o cidadão, ou a pessoa que celebra o seguro, tenha celebrado aquilo que queria cobrir.
Essa é uma causa frequente de litígios?
A maior parte das pessoas não tem essa noção e fica muito surpreendida e revoltada com as exclusões. Porque aquilo que está na exclusão era precisamente aquilo que queria.
E quando um juiz deteta cláusulas que, por exemplo, considera nulas juridicamente, informa alguém?
A ASF quer que isso, no futuro, seja participado, porque está muito atenta às cláusulas contrárias à boa-fé. A seguradora, ao receber uma sentença em que o árbitro considera a cláusula nula é informada que, de acordo com a legislação das cláusulas contratuais gerais, essa cláusula contrária à boa-fé é nula. Nós temos esperança de que a seguradora, perante essa sentença, mude a cláusula por ela própria.
E o perfil do queixoso? Consegue identificar ou explicar quem é o reclamante? São pessoas mais ou menos letradas?
De tudo, temos de tudo. Temos a estatística da profissão do reclamante. Todos os centros de arbitragem têm de enviar essa informação para o Ministério da Justiça e, de facto, se quer que lhe diga, é até muito difícil para mim fazer a estatística, porque as profissões são tantas e tão variadas. Era muito mais fácil se elas se inserissem numa meia dúzia de categorias. Como são imensas não existe um perfil, nem em termos de idade, nem de profissão, nem de conhecimentos, nem de ser licenciado ou não, nem de grau de aprendizagem.
E como tem evoluído a relação entre reclamantes e seguradoras?
Noto uma evolução positiva, não só fruto da legislação, que consagra prazos para a resolução do litígio por parte das seguradoras, mas também porque as seguradoras chegam mais aos reclamantes e conseguem uma conversa mais profícua. Hoje há muitos acordos realizados diretamente e a resolução do sinistro é concretizada pelos próprios seguradores internamente, pelos seus colaboradores.
Mesmo no ramo automóvel?
De facto, o contrato de seguro automóvel é aquele que origina mais litígios e as pessoas vêm sempre aqui muito aborrecidas com o segurador e com o outro condutor. É muito difícil para um português assumir que teve uma quota de responsabilidade no sinistro. Acha sempre que foi o outro. O carro e a sua própria habilidade de condução continuam a ser uma coisa muito importante para o português médio. Falo a sério: o português continua a achar que o carro é a vida dele e continua a achar que é muito bom condutor.
Agora, com o rácio combinado dos seguros multirriscos em 127%, ou seja, com prejuízo técnico devido ao efeito das tempestades, tem notado uma maior retração das seguradoras em pagar indemnizações e, logo, mais queixosos?
Não sinto que haja uma mudança de atitude das seguradoras, seja para o bem ou para o mal. As seguradoras não estão perfeitas, mas têm feito um muito bom caminho. Fruto da legislação, fruto da jurisprudência do CIMPAS, fruto da jurisprudência dos tribunais judiciais, fruto de uma atitude mais de encontro com a sociedade moderna, noto maior rapidez na resolução dos litígios e preocupação com a reputação. E, vou ser sincera, noto uma diferença na imagem e na reputação das seguradoras. As pessoas ficavam aqui muito aborrecidas e a dizer muito mal das seguradoras. Ainda ficam, mas a atitude, até no julgamento de quem representa as seguradoras, é hoje uma atitude mais positiva, mais cordial, mais consensual e com muita vontade de resolver.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
Comentários ({{ total }})
“CIMPAS está a resolver mais de 1.500 litígios com seguradoras por ano”
{{ noCommentsLabel }}