
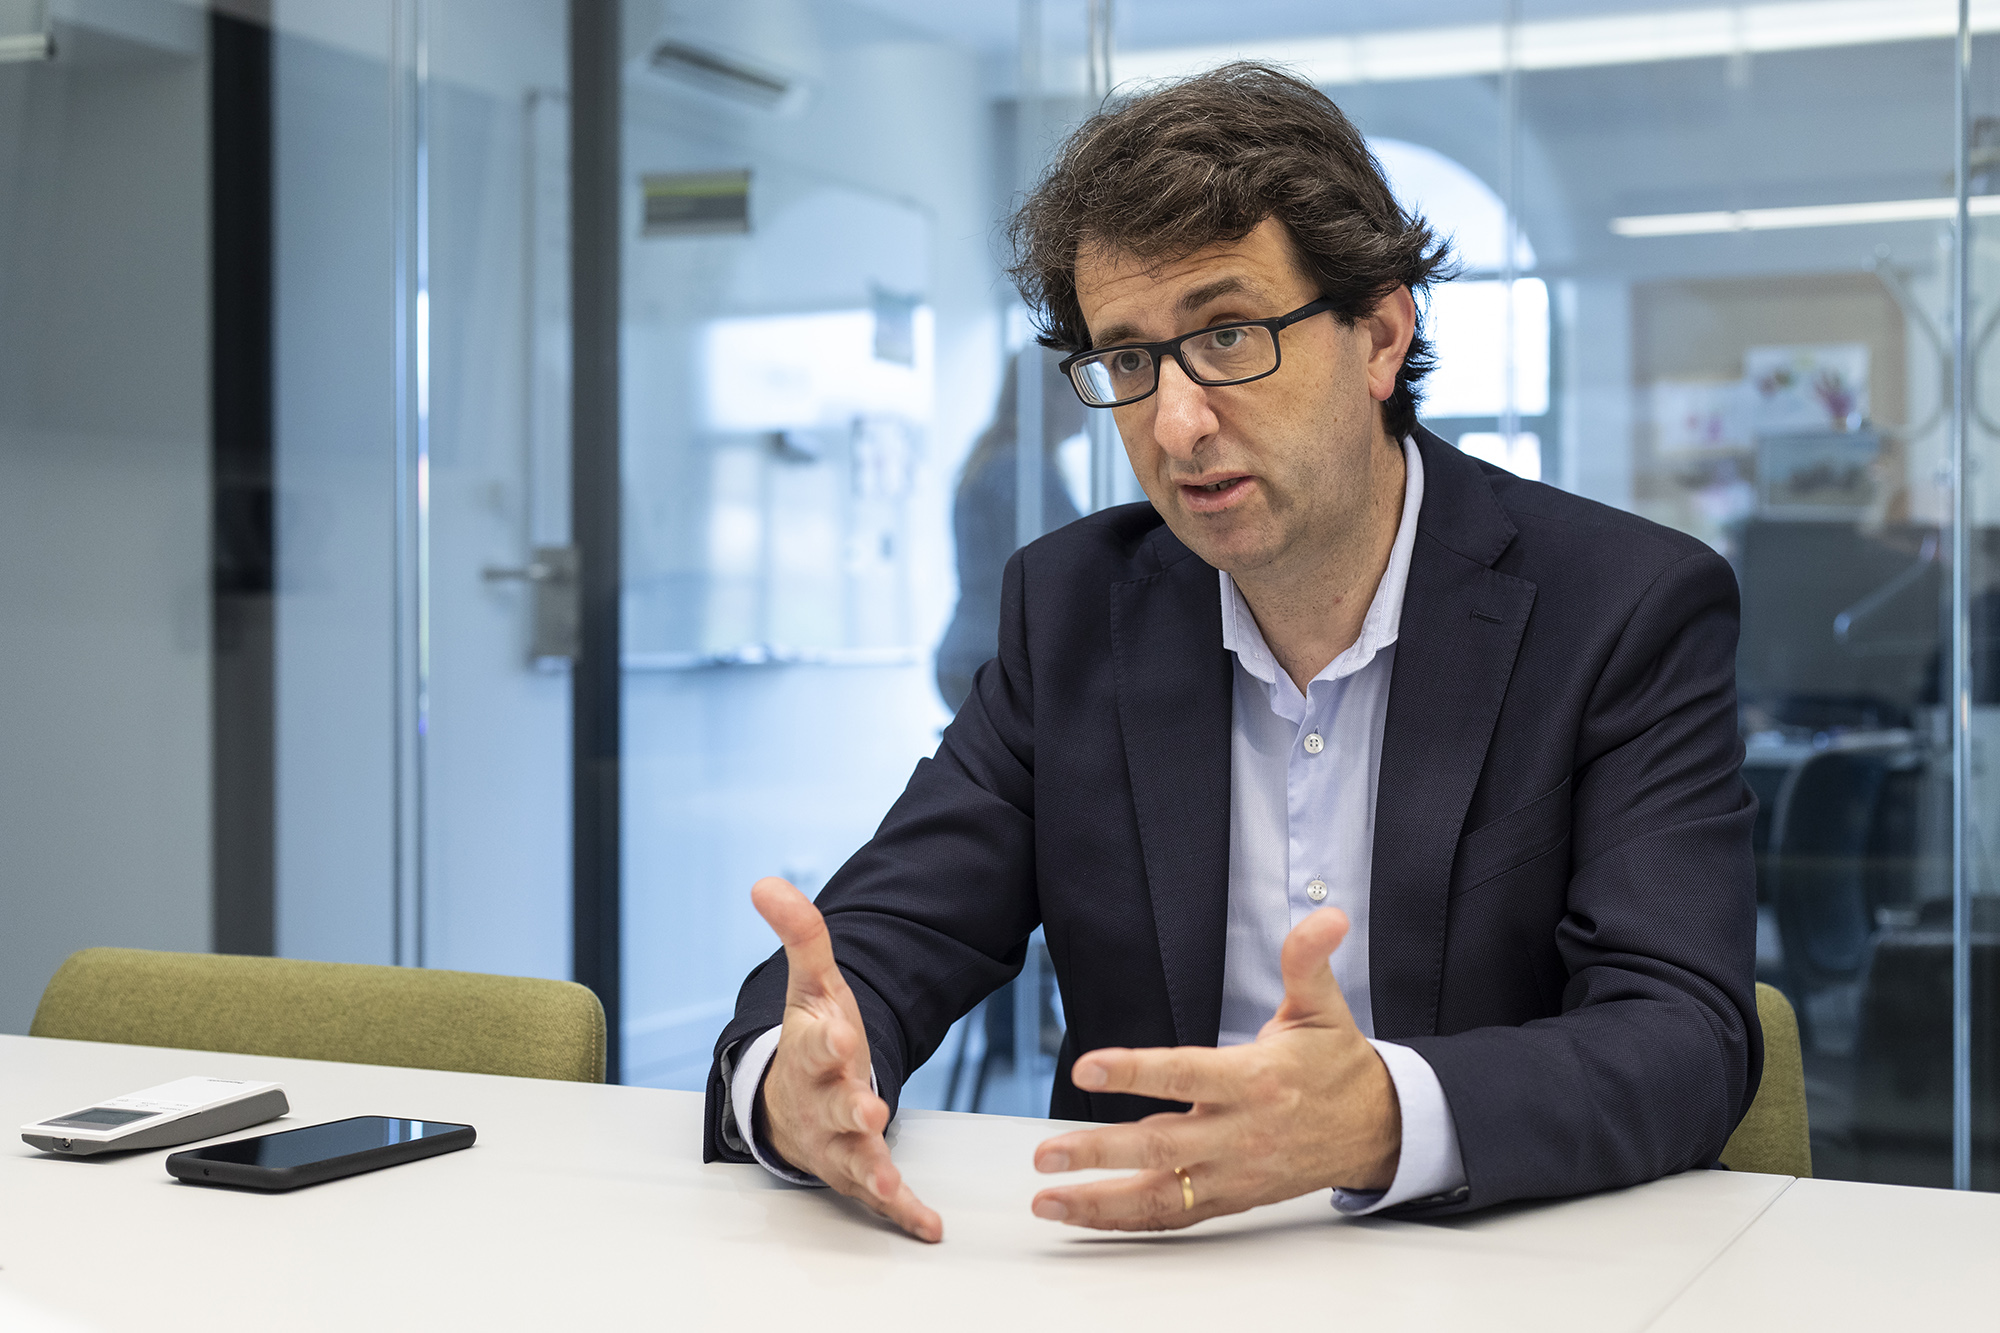
Jorge Bravo defende que aposta em sistemas complementares de proteção social não seria abrir a porta à privatização da Segurança Social e critica as vozes que o têm dito. "É alimentar o medo", realça.
Ano e meio após ter sido criado, o grupo de trabalho para a reforma da Segurança Social apresentou agora o seu relatório final, no qual defende, nomeadamente, uma aposta nos sistemas complementares de proteção social. Não tardaram as críticas, com os partidos mais à esquerda a consideraram que se estava, assim, a abrir a porta à privatização da Segurança Social. “É desinformação”, riposta Jorge Bravo, professor universitário que coordenou a análise agora publicada.
Escolha o ECO como fonte preferida no Google
Em entrevista ao ECO, o responsável frisa que, por exemplo, a adesão aos planos de pensões profissionais de adesão automática seria voluntária e entende que estes criariam maior incentivo à formalização das relações de trabalho. Por outro lado, admite que seria preciso compensar, fiscalmente, os empregadores pela sua contribuição, embora deixe claro que tal nunca deveria passar por uma baixa da Taxa Social Única (TSU) exigida hoje às empresas.
Jorge Bravo adianta também que até compreende que a reforma da Segurança Social não estava no programa eleitoral dos partidos — o Governo tem descartado avançar com medidas por essa razão –, mas alerta que, à medida que se for adiando a mudança, os problemas ganharão maior gravidade. “Se queremos um futuro melhor, não podemos manter o sistema tal qual está”, enfatiza.
Esta é uma de duas partes da entrevista ao ECO do coordenador do grupo de trabalho para a reforma da Segurança Social. Na outra parte (que pode ler aqui), o professor explica o porquê de as contas da Caixa Geral de Aposentações serem incluídas no cálculo do saldo da Segurança Social, mas também enfatiza que a baixa da idade da reforma é uma “má proposta”, com desvantagens para o sistema e para os próprios pensionistas.
Em termos de redução da TSU, não. Face ao cenário que temos (o regime já tem défice contributivo), não creio que seja apropriado.
Falemos das propostas deste grupo de trabalho sobre os os sistemas complementares. No caso dos planos de pensões profissionais de adesão automática, reconheceu que o custo do trabalho já é elevado e sugeriu que os empregadores poderiam ser compensados a nível fiscal. Está a pensar exatamente em quê? Numa redução da TSU, para quem apostar nestes planos?
Em termos de redução da TSU, não. Face ao cenário que temos (o regime já tem défice contributivo), não creio que seja apropriado. O que propomos é que se compense, fiscalmente e por outras vias, o custo adicional que a participação destes trabalhadores voluntários nos regimes profissionais de inscrição automática teria no fator do trabalho. Pode ser feito através de IRC, através de outros custos fiscais e parafiscais que as empresas têm de enfrentar, como taxas e licenças. Encontrar formas, dentro daquilo que é a margem de política pública que o Estado tem, para que esta contribuição adicional, querendo o trabalhador participar, pudesse ser compensada neutralizando o impacto no custo do trabalho. Do ponto de vista da competitividade da economia portuguesa, não queremos contribuir para que se onere ainda mais o custo do trabalho.
Portanto, uma redução da TSU para incentivar até estes planos automáticos não seria um caminho adequado.
No relatório, não foi possível fazer uma desagregação atuarial da TSU, porque não existem modelos rigorosos. Outra questão é, nesse exercício de desagregação ou de reflexão sobre a TSU, se faz sentido ou não que todas aquelas eventualidades sejam cobertas por contribuições e quotizações, e não por impostos. Por exemplo, a parentalidade. É um misto: simultaneamente permite aos pais e às mães terem um rendimento enquanto usufruem do seu período de licença, e isso obviamente compreende as finalidades do sistema; mas, ao mesmo tempo, sabemos que é uma política pública de natalidade e promoção da fecundidade das famílias. Pode-se questionar: isto corresponde a uma política de natureza contributiva ou é uma política geral do Estado de promoção da natalidade com objetivos que vão para além da mera proteção social contributiva? E aí, se se entendesse que isto é uma política geral, podia-se entender que deveria ser financiada pelo Orçamento de Estado e não por contribuições e quotizações. Poderia haver uma margem para que a TSU deixasse de incluir essa conta.
Se, por um lado, se fala de custos do trabalho elevados para os empregadores, há que referir também os baixos salários dos trabalhadores, face aos pares europeus. Esse cenário não desincentivaria a adesão a estes planos?
Portugal é um país com salários baixos, mas também é um país em que os salários declarados não são os salários reais. Uma parte dessa subdeclaração de salários reais tem que ver também com os incentivos que são dados para que haja declaração de rendimentos. Isso é válido em sede de IRS, mas também de outros apoios de natureza pública, como abono de família e outros apoios sociais. Criando incentivos a que haja uma maior contributividade, o trabalhador seria o principal interessado em declarar mais quer ao sistema público, quer ao sistema privado complementar, voluntário, porque receberia mais. A poupança seria para ele, não para mais ninguém. Havendo, então, a correspondência dos empregadores e do Estado, por cada euro que colocasse, teria imediatamente o retorno automático, independentemente da performance financeira da carteira. Isso só por si era um enorme incentivo para que os trabalhadores tivessem a vontade de fazer um esforço de poupança. Sugerimos à discussão pública um valor entre 8 a 10%, a repartir entre o trabalhador, o empregador e o Estado. Se houver uma repartição semelhante à que se adotou, por exemplo, na Irlanda ou no Reino Unido, o trabalhador ficaria com pouco mais do que um terço desta fatia. Estamos a falar de dois, três, quatro pontos percentuais no máximo. Isto não é quase nada, se houver uma boa gestão do orçamento familiar.
Esta aposta que recomendam nos sistemas complementares não é estar a abrir a porta à privatização da Segurança Social, como diz a esquerda?
Vir com os papões da privatização é absurdo. É um apelo à ignorância. É desinformação. Posso usar mesmo o termo burla. Quem utiliza deliberadamente a mentira e o engano para iludir os cidadãos a tomarem decisões contrárias ao seu interesse, isso é burlar as pessoas, não tem outro nome. São soluções de poupança voluntária. O Partido Socialista criou os certificados de reforma, que são veículos que tem algumas pequenas semelhanças com a figura dos planos de pensões de inscrição automática. É ridículo, é um insulto até à inteligência dos portugueses vir com este tipo de argumentação. É alimentar o medo, a ignorância e impedir que as famílias possam ter uma vida melhor.
Este relatório não é para o Governo, é para a sociedade. Obriga os partidos de oposição, o setor público, o setor privado, a sociedade civil a refletir sobre que futuro quer para a proteção social, em particular para o sistema de pensões.
No relatório, recomendam que estas reformas, a avançar, devem ter por base um “consenso político alargado”, para que possam ser sustentáveis e duradouras. O Governo já disse que não o quer fazer nesta legislatura. Estamos a perder tempo precioso?
Os desafios que o sistema enfrenta, como o relatório detalha, não vão melhorar, em particular o desafio demográfico e da acumulação de défices contributivos. Compreendemos que haja programas eleitorais, que foram apresentados à população em sede de eleições. Este relatório não é para o Governo, é para a sociedade. Obriga os partidos de oposição, o setor público, o setor privado, a sociedade civil a refletir sobre que futuro quer para a proteção social, em particular para o sistema de pensões. Acho que se pode começar a trabalhar nas soluções, em conjunto, de forma consensual, e não é o Governo apenas que tem esta responsabilidade. É muito fácil aqueles que não querem que se discuta nada atirarem a responsabilidade para o Governo e alimentar os fantasmas, os papões, a desinformação. Quanto mais tempo se adiar, diria que mais difíceis serão os ajustamentos. Não tenhamos ilusões. O relatório não cria qualquer tipo de alarmismo. Propõe a salvaguarda de todos os direitos dos pensionistas. Agora, se queremos um futuro melhor, não podemos manter o sistema tal qual está.
Diz que não cria alarmismo, mas reconhece a urgência, antes que a situação seja pior. “Reformar já, mas de modo que dure”. É o que dizem no relatório.
Os outros países que enfrentaram problemas semelhantes fizeram essas reformas no início deste milénio. Veja o exemplo da Suécia, da Noruega, da Itália. A Alemanha, neste momento, está a adotar reformas já depois do tempo. Veja o caso da França, que está a equacionar nem sequer aumentar as pensões em pagamento no próximo ano. E tem aquele problema sério da idade da reforma, que está muito abaixo. Aqueles que promovem a ilusão e a mentira estão a conduzir o país para uma situação que pode ser bastante mais difícil, em que podem ter de ser impostas à população medidas muito mais drásticas, que seriam muito piores do que fazer uma reforma estruturada, ordenada, programada, bem desenhada, inteligente, respeitando as melhores práticas internacionais, que é aquilo que estamos a propor.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.

Comentários ({{ total }})
”Vir com papões da privatização da Segurança Social é absurdo. É um apelo à ignorância”
{{ noCommentsLabel }}