
Mais de 100 delegações de países convergem esta quarta-feira em Paris para a Cimeira do Espaço de Macron. E há boas notícias para a Europa. O investimento VC no setor está a subir.
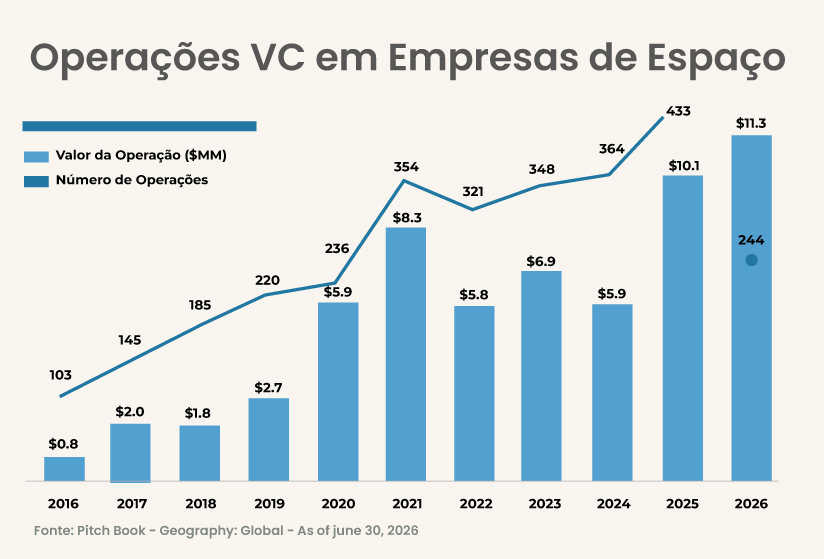
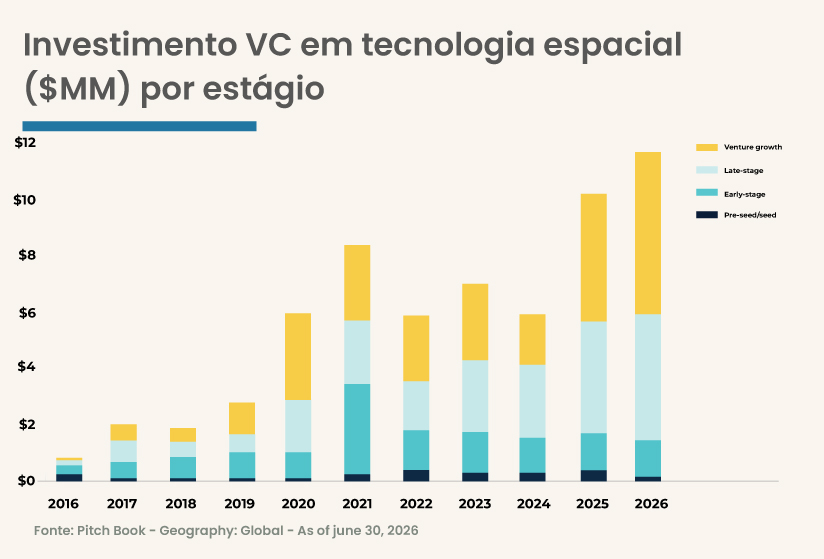
Para o espaço e mais além parece ser o comportamento dos investidores de capital de risco, com menos negócios, mas cheques mais chorudos a serem passados. Até junho, globalmente, as empresas do setor já captaram 11,3 mil milhões de dólares de investimento, num total de 244 operações, valor que supera os 10,1 mil milhões de dólares investidos em 433 negócios em todo o ano passado. EUA ainda dominam, mas as empresas europeias viram subir a sua fatia para mais de 20%, apontam os dados do “Vertical Snapshot: Space Tech”, da Pitchbook. Motivos para satisfação para a indústria que, de 9 a 10 de setembro, vai estar reunida em Paris na primeira Cimeira Internacional do Espaço, organizada pelo presidente Emmanuel Macron.
A cimeira no Grand Palais reúne delegações de mais de 100 países e de Portugal, pelo menos a Agência Espacial Portuguesa, vai estar presente no encontro. Mas sinal dos tempos e da tensão geopolítica entre blocos, várias empresas norte-americanas, como a SpaceX ou a Blue Origin, não vão marcar presença. Duas de quatro empresas norte-americanas que desmarcaram a sua participação, após pressões da Casa Branca para boicotarem o evento, segundo noticiou o Politico.
São pesos pesados da indústria com origem num mercado que ainda domina o setor: os EUA representam mais de metade do investimento captado a nível mundial para o setor do Espaço. Mas a primeira metade do ano, os dados do investimento de capital de risco dão sinais positivos para as empresas europeias do setor espacial.
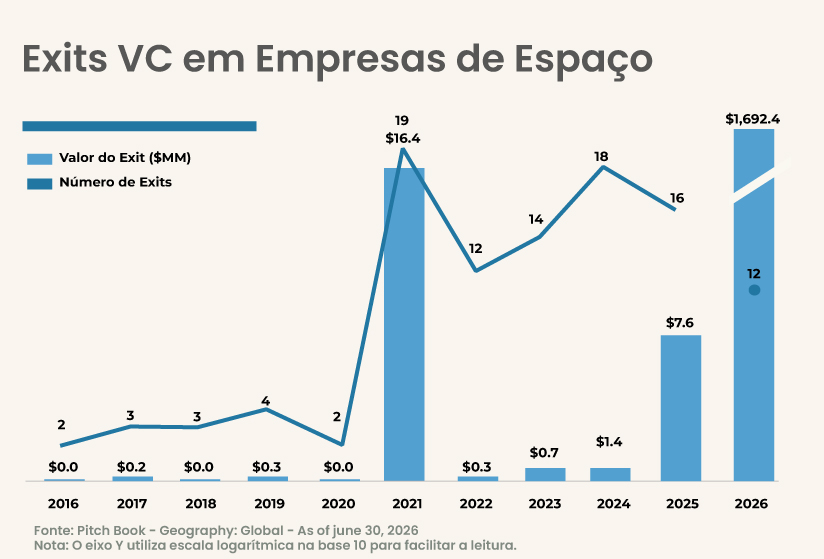
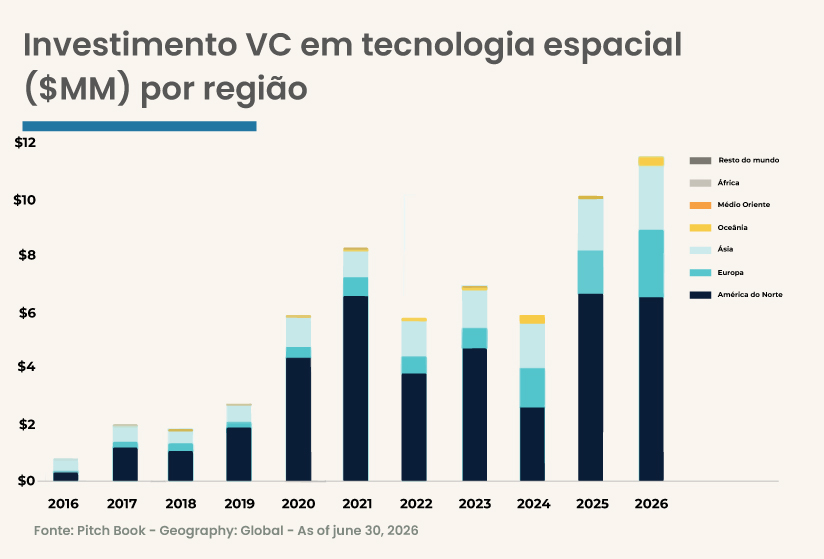
“A Europa apresentou o novo sinal geográfico mais evidente, atingindo um valor recorde de 2,4 mil milhões de dólares e representando 21,1% do valor no primeiro semestre. A Ásia seguiu-se, com 2,3 mil milhões de dólares e 20,2%”, refere a análise do Pitchbook.
“A América do Norte continuou a liderar, com 6,3 mil milhões de dólares, embora a sua quota tenha caído de 65,9% em 2025 para 56,1%, à medida que a Europa e a Ásia ganharam terreno”, refere a mesma análise.
O crescimento do investimento VC no setor na primeira metade do ano surge depois de em 2025 o investimento público no espaço ter atingido a nível mundial 119 mil milhões de euros no ano passado — uma ligeira descida de 3% face ao ano anterior —, mas com a Europa a contrariar essa tendência, com os orçamentos para a última fronteira a subir 12% para 13,5 mil milhões de euros, empurrada pelos investimentos de Defesa, segundo o “Report on Space Economy 2026”, da Agência Espacial Europeia (ESA).
No primeiro semestre, em termos de investimento de capital de risco, “o crescimento da Europa assenta em grandes rondas de financiamento para empresas como a ICEYE e a Isar Aerospace, bem como numa maior procura soberana. Trata-se de mais do que uma narrativa geopolítica. Esta tendência é agora visível tanto no valor absoluto como na quota de mercado”, aponta o Pitchbook em jeito de explicação para este crescimento da fatia de investimento captada pelas empresas do espaço do Velho Continente.
Só a empresa finlandesa, em junho, captou mais de mil milhões de euros, numa ronda liderada pela empresa norte-americana de private equity General Atlantic, mas que também contou com a participação do Scale Up Fund, veículo europeu criado com fundos privados e públicos para apoiar empresas europeias em fase de crescimento.
A fabricante de satélites está em processo de expansão tendo inclusive aberto operação em Portugal. É uma das empresas ligadas à fábrica de satélites de Alverca, responsável pelo fabrico dos satélites previstos no SAFE.
Efetivamente, o atual momento geopolítico, com a Europa a procurar também no setor do Espaço ganhos de soberania e com a Defesa a reforçar a sua presença nesta ‘fronteira’ ajudaram a dinamizar o setor. Não só o investimento subiu, como o valor dos cheques também ou não estivessem, sobretudo, a ser canalizados para apoiar as empresas na sua fase de crescimento.
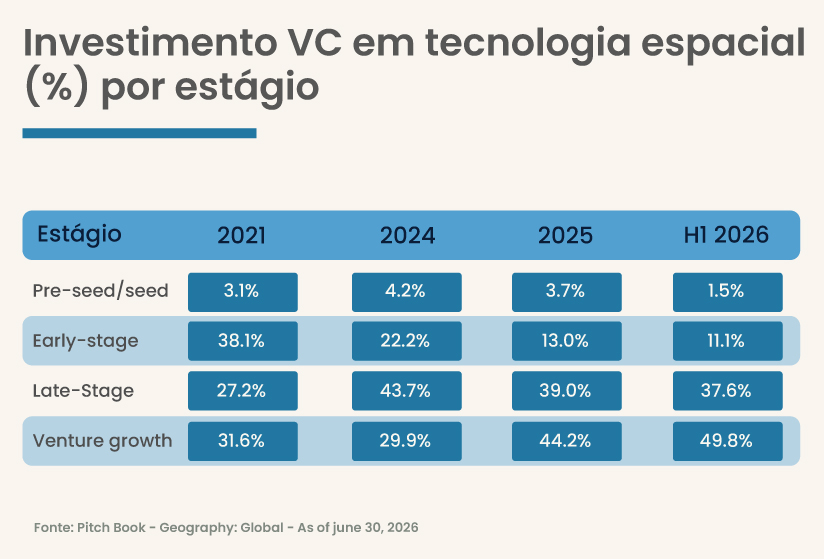
“O financiamento de empresas em fase de crescimento representou 49,8% do valor total no primeiro semestre, enquanto o capital de risco em fases avançadas representou 37,6%, perfazendo 87,4% em conjunto”, apontam os dados partilhados pela Pitchbook.
Já o investimento em fases iniciais não teve o mesmo desempenho positivo, com as startups a registar mais dificuldade em levantar dinheiro. “O capital de risco em fases iniciais caiu para 11,1%, face aos 22,2% registados em 2024. O financiamento pré-seed/seed caiu para cerca de 1,5%”, destaca a consultora na sua análise.
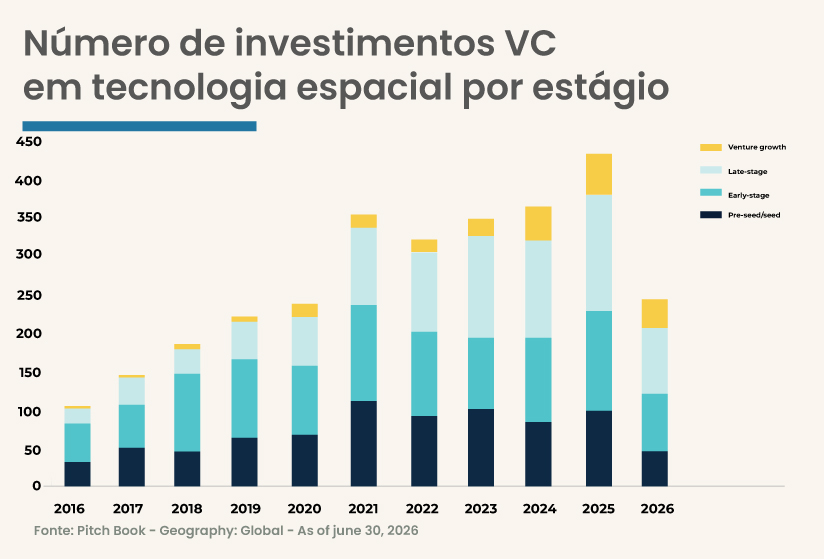
Na primeira metade do ano, as séries D, E e F predominam. “Estas empresas necessitam de capital para fábricas, inventário, testes, reservas de lançamentos e integração vertical. A concentração nas fases avançadas reflete tanto as necessidades industriais como a preferência dos investidores em matéria de risco”, justifica a Pitchbook.
Ainda assim, a maior operação representou cerca de 10% do valor total, enquanto as cinco maiores representaram cerca de 34%, apontam os dados da consultora.
O valor mediano das operações subiu de sete milhões de dólares no ano passado, para 14,5 milhões de dólares no primeiro semestre, enquanto o valor médio subiu de 37,8 milhões para 70,5 milhões de dólares.
E face ao número de operações já realizados no primeiro semestre, um total de 244, a estimativa é que até o final do ano o mesmo suba para 490, um aumento face aos 433 registados no no passado.
O que procuram os investidores?
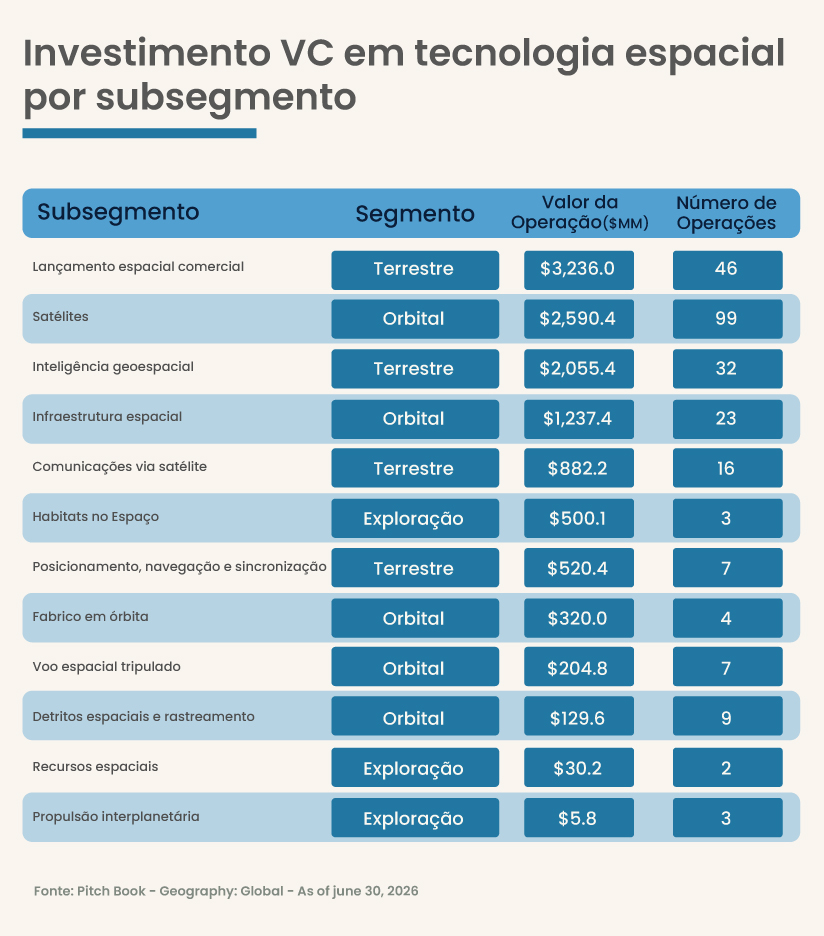
E onde estão a apostar os investidores? Os lançamentos espaciais comerciais, satélites, inteligência geoespacial e as infraestruturas espaciais lideraram, em termos de valor, os investimentos no primeiro semestre.
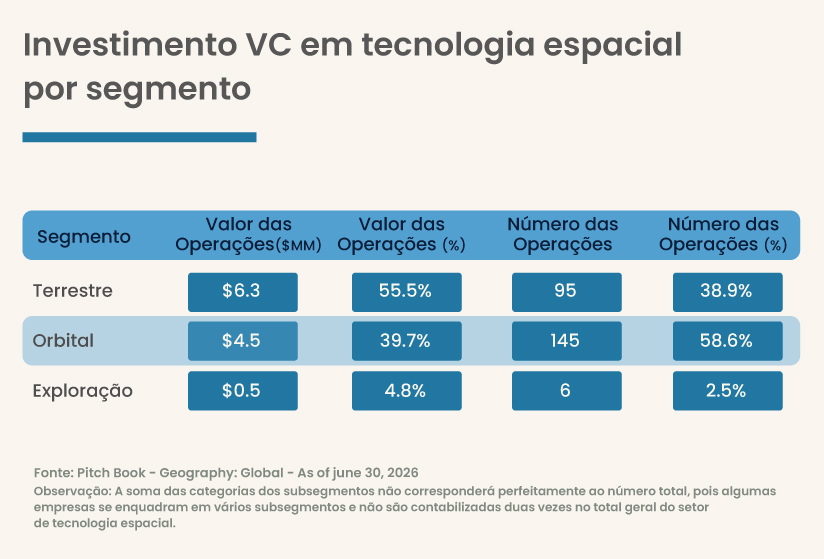
O segmento Terrestre continuou a ser o maior em termos de valor, levantou 6,3 mil milhões (55,5%), embora a sua liderança tenha recuado face aos 59,7% registados em 2024, com um total de 95 operações.
Já o segmento Orbital representou 39,7% do valor — um total de 4,5 mil milhões — e mais de metade (58,6%) do número de operações: 143.
“A divergência é significativa, mas moderada: as empresas do segmento Terrestre obtiveram financiamentos de maior valor, enquanto as empresas do segmento orbital fecharam mais operações”, aponta a Pitchbook.
O segmento de Exploração também assinalou uma subida de 1% para 4,7%, para cerca de 500 milhões de euros e um total de seis operações. Mas uma única ronda, a da Vast Space, é responsável por este crescimento do segmento que não evidencia uma aceleração.
Em março, a companhia, que se dedica ao desenvolvimento de estações espaciais de nova geração — no seus planos está a construção de estações espaciais de baixa órbita, bem como futuros habitats na Lua e Marte, entre outros projetos –, levantou 500 milhões de dólares.
A ronda liderada pela Balerion Space Ventures contou com a participação da IQT, da Qatar Investment Authority (QIA), da Mitsui & Co., da MUFG, da Nikon, da Stellar Ventures, da Space Capital, da Earthrise Ventures, bem como do seu fundador, e primeiro investidor, Jed McCaleb.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
Comentários ({{ total }})
Empresas espaciais europeias captam mais de 20% do investimento de capital de risco
{{ noCommentsLabel }}