
Preços do gás natural regressam a níveis de 2023 e rondam 70 euros por megawatt-hora. Esta fasquia já afetar indústria e economias, mas os verdadeiros alarmes soam para lá da barreira dos 100 euros.
Esta segunda-feira, os preços do gás natural que é referência para a Europa estavam a subir perto de 2% e colocavam-se acima da fasquia dos 73 dólares. Mantêm-se assim em níveis que já não eram atingidos desde 2023, o ano que se seguiu ao pico da última crise energética no Velho Continente. Analistas e investigadores atribuem este “aquecimento” no mercado a níveis de armazenamento mais baixos do que o esperado, os quais podem motivar mais compras por parte dos países europeus num contexto de guerra no Irão e de poucas pistas sobre uma eventual resolução do conflito.
Apesar destes preços serem elevados e de já estarem a colocar pressão sobre algumas indústrias, os níveis atuais ainda são considerados geríveis. Os 100 euros por megawatt-hora são, contudo, a fasquia a partir da qual a maioria dos contactados pelo ECO/Capital Verde acredita que os danos económicos se podem tornar mais significativos, apesar de as previsões não apontarem, atualmente, para um salto dessa dimensão.

O Banco Carregosa sublinha que o contrato de gás natural que serve de referência para a Europa, o holandês TTF, tem escalado nos últimos dois meses, registando máximos de desde o início da guerra: subiu quase 50% nos últimos seis meses e 120% nos últimos 12 meses. Depois dos máximos de março, acima dos 60 euros por MWh, uma alta de 100% relativamente à cotação pré-guerra (28 de fevereiro), o TTF recuou gradualmente entre abril e o início de julho, aproximando-se novamente dos 40 euros por MWh, “refletindo uma redução temporária do prémio de risco associado à guerra no Médio Oriente”, acompanhando uma diminuição dos receios de uma interrupção prolongada das exportações de GNL.
Nota: Se está a aceder através das apps, carregue aqui para abrir o gráfico.
Contudo, em julho regressou o aperto, “devido aos baixos níveis de armazenamento na Europa, às persistentes limitações das exportações de GNL através do Estreito de Ormuz e à maior concorrência da Ásia pelos carregamentos disponíveis”, resume o economista sénior do Banco Carregosa.
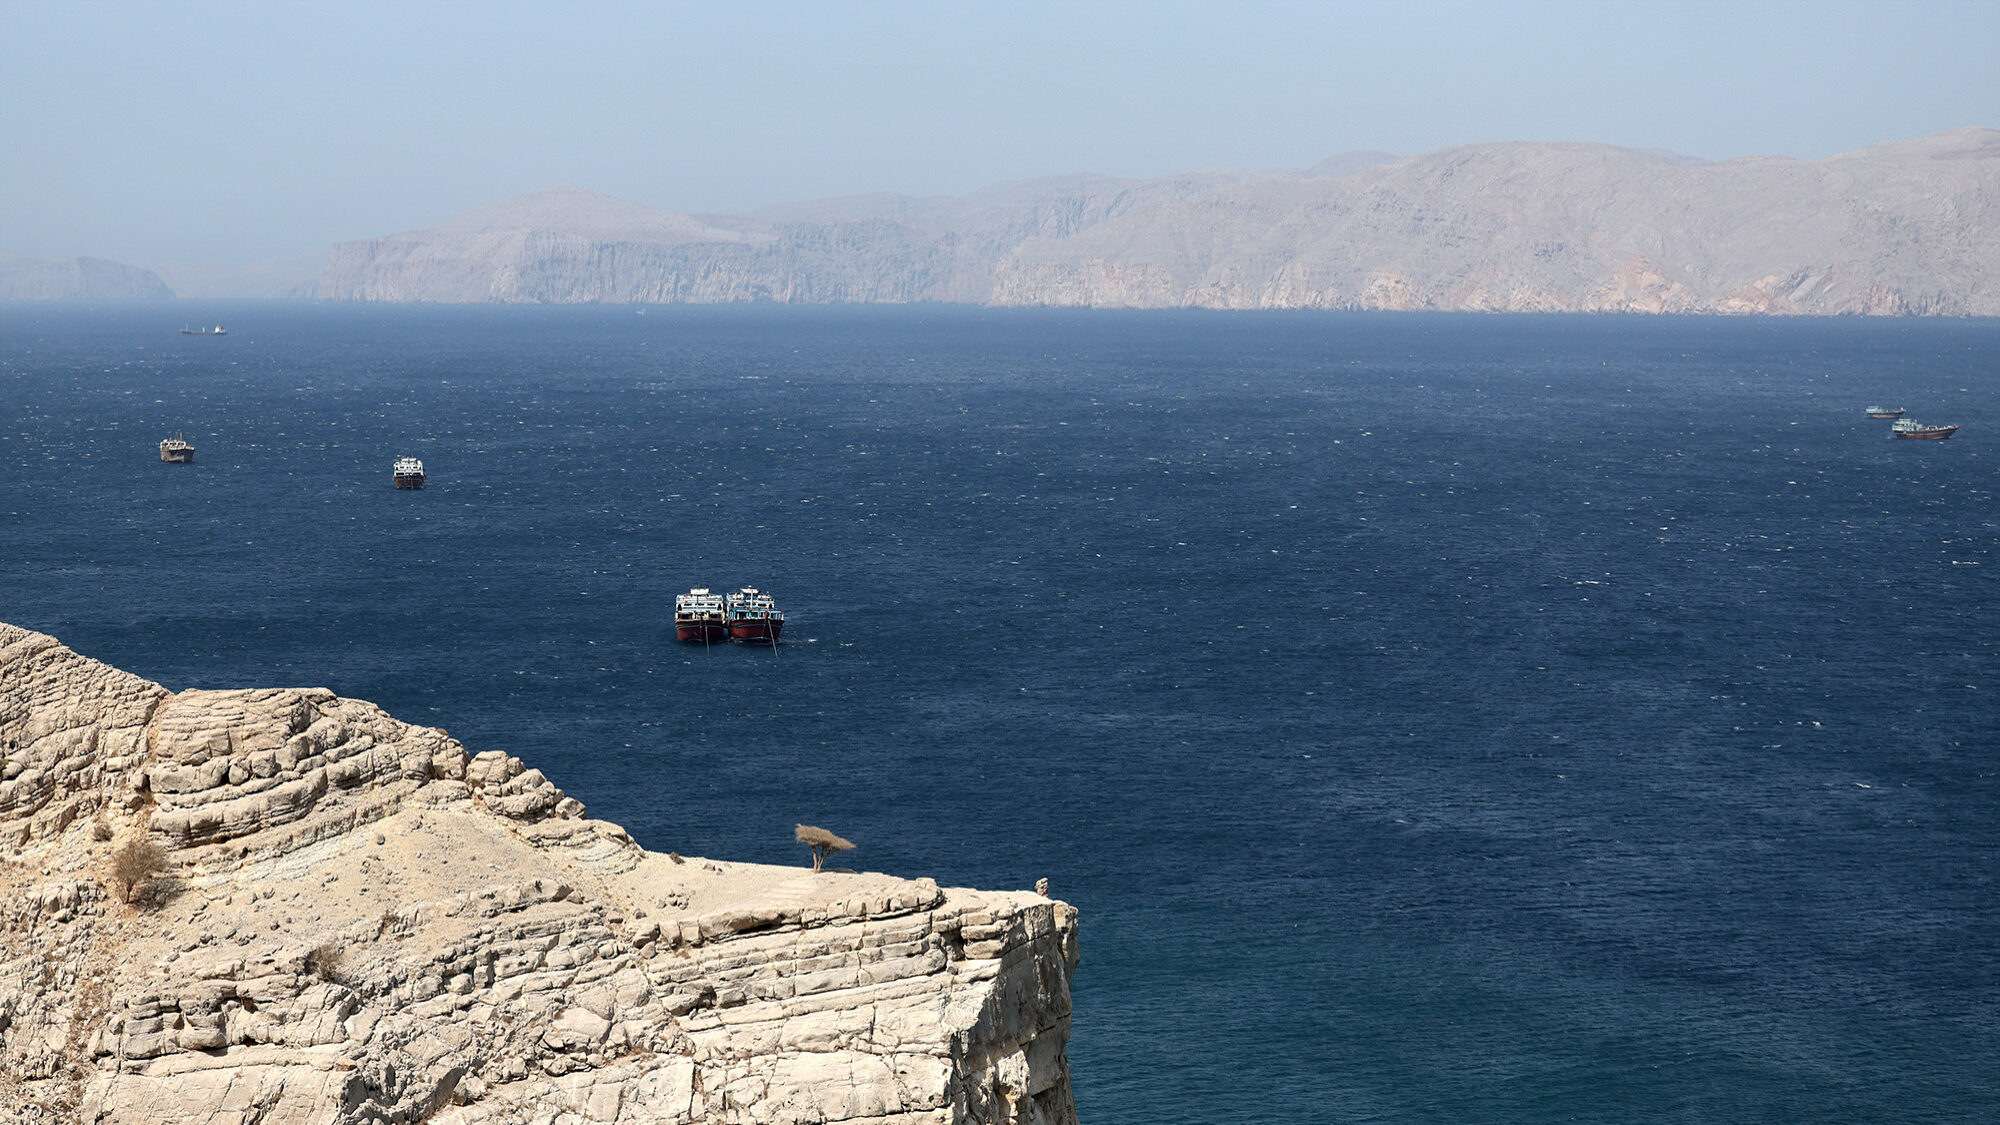
Estes movimentos acontecem dada a dependência europeia das importações de gás, que torna o mercado europeu “consideravelmente” exposto às disrupções da oferta internacional e aos riscos geopolíticos, tendo vindo a sofrer com as dificuldades acrescidas no fornecimento de gás através do Estreito de Ormuz, por onde passava quase 20% da oferta mundial de GNL antes da guerra no Médio Oriente. Por seu lado, Jacob Mandel, research lead na Aurora Energy Research, sublinha que “muitos desses altos e baixos têm sido em resposta a notícias, e não a grandes mudanças nos fundamentos”.
Reservas europeias aquém das metas pressionam
A XTB afirma que preço do gás está a refletir mais do que as condições atuais de abastecimento, decorrentes das tensões em torno do Estreito de Ormuz. “A questão mais complexa reside noutro aspeto: os níveis de armazenamento europeus estão mais baixos do que há um ano”, explica o analista Henrique Tomé. As reservas dos países da União Europeia, segundo a plataforma Aggregated Gas Storage Inventory, marcavam os 66,59% da capacidade total a 6 de setembro. No mesmo dia do ano passado estavam nos 78,95%.
Ben McWilliams, investigador do think tank Bruegel, indica que as subidas recentes no preço do gás estão precisamente relacionadas com a tentativa de preencher o armazenamento na Europa. O objetivo do bloco europeu de ter as reservas preenchidas em 80% até 1 de novembro está “ao alcance”, mas “requer injeções constantes nas próximas semanas”, sublinha.
Para Mandel, está a tornar-se “cada vez mais claro” que os níveis de armazenamento não vão equiparar-se a anos anteriores, ficando aquém da meta para o inverno em cerca de 15 pontos percentuais. O armazenamento deverá ficar “abaixo da meta de 90% e talvez até abaixo de 80%” entre outubro e novembro, antevê. Nota que existiu, neste contexto, alguma expectativa de que os Governos interviessem no sentido de impor metas obrigatórias.
A sustentar este “atraso” em preencher as reservas estiveram os preços: “Não há incentivo para [uma empresa privada] armazenar para o inverno, porque os preços estão mais altos agora”, afere o mesmo investigador. “Há muitos poucos mecanismos de fiscalização ou imposição” em termos do preenchimento de reservas, embora a realidade seja diferente entre os diversos estados membros. Há exceções: algumas empresas têm contratos que as obrigam a cumprir com determinados objetivos de preenchimento, independentemente de existir incentivo económico para o fazer.
A Europa não está em risco de rutura de stock ou escassez.
Ainda que a trajetória não leve a que as reservas sejam preenchidas até aos níveis esperados, “a Europa não está em risco de rutura de stock ou escassez”, ressalva, contudo, a Aurora Energy Research, prevendo que seja possível responder à procura no inverno. “Eu não considero que a Europa esteja numa posição demasiado alarmante do ponto de vista de segurança de abastecimento para o inverno”, atesta McWilliams.
O risco, retoma Mandel, é unicamente o preço, em particular durante períodos habituais de vagas de frio ou paragens programadas no abastecimento por parte de fornecedores como a Noruega. Caso se verifique esta situação, os preços “podem subir muito mais”, representando um “custo extra” que pode ser “extremamente elevado” por um tempo limitado.
A situação de maior procura numa altura de menor oferta impele ainda alguma competição com os compradores asiáticos por “cargas limitadas”, indica McWilliams. Paulo Rosa atesta a crescente concorrência entre os dois continentes, apontando que alguns navios inicialmente destinados à Europa foram mesmo desviados para o mercado asiático. A situação de preços elevados “é muito pior para outras regiões”, como é o caso da Ásia do sul, que não têm a mesma capacidade para pagar por esse abastecimento, e portanto podem sentir efeitos de escassez, alerta Mandel.
Em oposição, acrescenta Paulo Rosa, o gás que serve de referência nos Estados Unidos, o Henry Hub, está em níveis semelhantes aos registados antes do início da guerra. Isto porque a elevada produção norte-americana de gás natural e as limitações à capacidade de exportação de GNL têm contribuído para manter uma parte significativa da oferta no mercado interno dos EUA, reduzindo assim a exposição do Henry Hub à subida dos preços internacionais.
Inflação e indústria preocupam e 100 dólares marcam viragem
Para a XTB, tendo em conta a forte instabilidade geopolítica que se tem registado nos últimos meses, “é um exercício quase impossível” prever os preços do gás para os próximos meses. O Bruegel tem a mesma posição. Ainda assim, há quem arrisque: o banco Morgan Stanley prevê que se atinja uma média de 88 euros por MWh no quarto trimestre, enquanto o Goldman Sachs aponta para cerca de 53 euros por MWh, assinala o Banco Carregosa. Na Aurora Energy Research, os 65 euros por megawatt-hora são o referencial para o resto do ano. Mas, uma vez que há menos flexibilidade do lado da oferta agora para contrabalançar disrupções, a volatilidade é maior.
“A grande diferença entre previsões reflete sobretudo a incerteza em torno do abastecimento de gás natural liquefeito, da evolução da situação no Estreito de Ormuz, bem como dos baixos níveis de armazenamento europeus e das temperaturas no início inverno, e se este será mais ou menos rigoroso”, explica Paulo Rosa.
À medida que os preços do gás sobem, aumentam também as preocupações com a inflação e as perspetivas para a indústria europeia, alerta Henrique Tomé, apesar de não considerar os preços atuais como “um sinal de extremo alarme”. “Os atuais valores, acima dos 70 euros por MWh, já são relativamente penalizadores para a indústria, e tendem a agravar os preços da eletricidade e a inflação”, afirma Paulo Rosa, frisando contudo que os preços, ainda assim, estão muito longe dos níveis de 2022, quando o TTF ultrapassou os 300 euros por MWh. Jacob Mandel aponta os preços atuais como algo “preocupantes” no efeito que têm na indústria – vidreira e dos fertilizantes – e nos consumidores domésticos, mas considera que, mesmo que se mantenham durante algum tempo, ainda podem ser absorvidos pela economia, “até certo ponto”.
Os atuais valores, acima dos 70 euros por MWh, já são relativamente penalizadores para a indústria, e tendem a agravar os preços da eletricidade e a inflação.
Tanto a XTB como a Aurora Energy Reasearch apontam os 100 euros por megawatt-hora como o nível a partir do qual se poderão verificar os maiores danos à economia. “O risco económico tenderia a ser mais visível se os preços se mantivessem durante vários meses acima dos 80 a 100 euros”, alinha-se o economista sénior do Banco Carregosa.
Henrique Tomé destaca que os países com maior consumo de gás, como a Alemanha, sofrerão mais. No motor da Europa, os níveis de armazenamento nacionais situam-se em apenas 50,1%, face aos 67% registados na mesma altura do ano passado. A Aurora Research Energy ressalva que o impacto no consumidor também depende de país para país, e até que ponto os preços do gás são regulados.
“Ainda antecipamos que possa haver algum tipo de acordo num determinado momento mais para o final deste ano”, remata Jacob Mandel. Nesse caso, verificar-se-ia uma inversão e um recuo “evidente” nos preços, que poderiam regressar aos 40 euros por MWh. “O leque de possibilidades é enorme. E essa é verdadeiramente a dificuldade”, conclui.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
Comentários ({{ total }})
Preços do gás aquecem e impacto na indústria já preocupa. Mas é a partir dos 100 euros que soam os alarmes
{{ noCommentsLabel }}