O plano de reforma que faz tremer quem lhe paga o salário
A liberdade financeira constrói-se com decisões certas tomadas muito antes de precisar delas. Um plano de reforma sólido e objetivo transforma o salário numa opção de vida e não numa obrigação diária.
Há uma pergunta que a maioria dos portugueses prefere não fazer a si próprio, pela mesma razão que evita pesar-se depois das férias: a resposta assusta mais do que a ignorância. “Quanto vou receber quando me reformar?” Se a resposta for um encolher de ombros e um “isso vejo lá mais tarde”, há boas hipóteses de esse “mais tarde” chegar depressa demais.
Vivemos rodeados de gente disposta a comparar preços da gasolina em três bombas diferentes para poupar 20 cêntimos, mas que nunca se sentou dez minutos a fazer contas à própria velhice. Faz-se ginástica para o verão, dieta para o casamento do primo, mas da reforma trata-se com a displicência de quem promete começar a andar a pé para o trabalho – sempre a partir de segunda-feira, nunca hoje.
A Segurança Social não é conhecida pela sua generosidade crescente, e esperar que o Estado resolva tudo sozinho já é uma aposta arriscada, como jogar na Lotaria sem comprar o talão. A boa notícia é que existe uma forma simples (longe de perfeita) de transformar essa ansiedade difusa num número concreto. Chama-se Coast FI.
Não significa deixar de trabalhar aos 35 anos e mudar-se para uma praia paradisíaca em Bali. Significa ganhar margem de manobra para aceitar um emprego menos bem pago, mudar de carreira ou reduzir o ritmo de trabalho, sem viver com a sensação de que cada euro não investido ameaça os anos dourados. E significa, sobretudo, que quem lhe paga o salário deixa de ser a única pessoa a decidir o seu futuro.
A sigla FI vem de financial independence, e o Coast FI, popular nas redes sociais entre as gerações mais novas, é uma versão menos radical do movimento FIRE (ou IFRA do português para Independência Financeira, Reforma Antecipada), que deixa o tempo e a capitalização dos investimentos fazerem a maior parte do trabalho.
O CoastFI recorda uma verdade que a maioria prefere ignorar: começar cedo importa mais do que poupar fortunas mais tarde. Mas não é uma garantia de reforma, é uma projeção dependente de pressupostos que, como os políticos em campanha, nem sempre cumprem o prometido.
Portugal tem uma razão adicional para levar isto a sério e não é simpática. O relatório “Reformar as Pensões em Portugal“, coordenado por Jorge Bravo e apresentado recentemente, descreve um sistema espremido por baixa natalidade, longevidade crescente, salários modestos e carreiras interrompidas. Segundo o INE, o índice de dependência de idosos vai quase duplicar, de 39 para 73 idosos por cada 100 pessoas em idade ativa entre 2024 e 2100.
Em 2025, a despesa consolidada da Segurança Social e da Caixa Geral de Aposentações atingiu 50.267 milhões de euros, 16,4% do PIB, e o grupo de trabalho alerta para um défice conjunto dos sistemas contributivos próximo de 1.944 milhões de euros. Números que não cabem num otimismo distraído. Isto não significa que a Segurança Social vá desaparecer. Significa que é temerário construir o nível de vida futuro sobre uma única promessa pública.
As mais recentes projeções da Comissão Europeia apontam para uma queda da taxa de substituição bruta, de 69,4% do último salário em 2022 para 38,5% em 2050, sem alterações ao sistema. Mas é importante notar que uma previsão não é uma sentença, mas um aviso sério. É aqui que entra a fórmula que está a tornar-se popular entre as gerações mais novas.
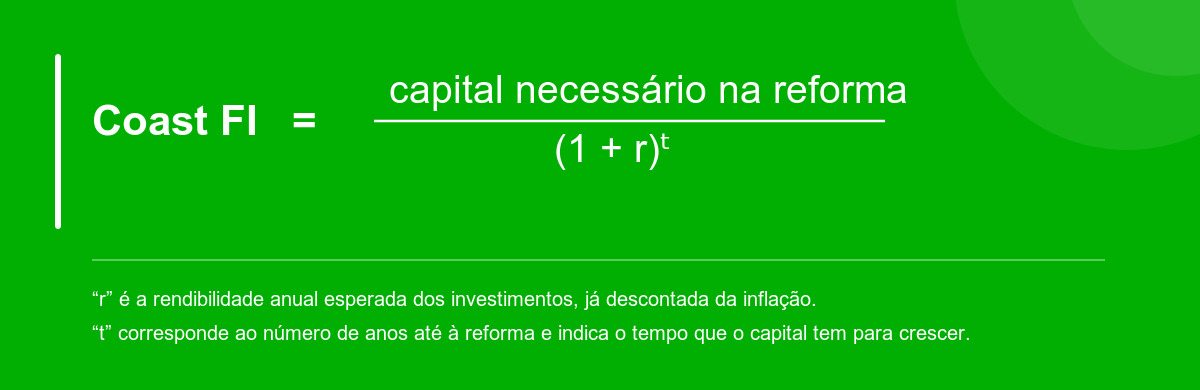
Imaginemos alguém de 35 anos que pretende reformar-se aos 65 e estima precisar de 800 mil euros, a preços de hoje, para complementar a pensão pública. Com uma rendibilidade real de 5% ao ano, precisaria de cerca de 185 mil euros investidos hoje para lá chegar sem acrescentar mais um cêntimo.
Parece feitiçaria financeira, mas é apenas juro composto com nome de marketing. E é esse juro composto que, silenciosamente, começa a mudar a relação de forças entre quem trabalha e quem assina os recibos de vencimento. Contudo, antes de correr a fazer contas, convém separar as águas.
O objetivo não é substituir sozinho o salário atual, mas calcular a diferença entre aquilo de que espera precisar na reforma e aquilo que prevê receber da pensão pública. É essa falha, e não o orçamento familiar inteiro, que o investimento deve ajudar a tapar. O simulador da Segurança Social Direta é o ponto de partida natural para essa estimativa.
Além disso, é importante também ter em atenção ao número de partida (capital necessário para a reforma), porque a meta depende também de uma taxa de levantamento prudente do capital, não de uma regra importada da internet como se fosse instrução de montagem de um móvel sueco.
Entre a promessa da fórmula e as partidas da vida
A conta do Coast FI tem o encanto das coisas simples e, como quase todas, esconde uma armadilha. Os 5% não são uma promessa, são uma hipótese disfarçada de certeza matemática. Os 800 mil euros também não caíram do céu, resultam de uma estimativa que ninguém prevê com exatidão a três décadas de distância. Quem usar uma hipótese de 10% real ao ano encontra um montante inicial de poupança mais baixo, e provavelmente uma desilusão quando os mercados não assinam contratos com calculadoras de Excel.
O Coast FI não é uma autorização para deixar de poupar de um dia para o outro, nem passe de culpa para gastar sem pensar. É mais útil como meta intermédia que responde a uma pergunta concreta: “Se reduzir os investimentos para a reforma, continuo no caminho certo?” Essa resposta permite aceitar um emprego com menos salário e mais tempo livre, ou lançar um negócio sem colocar a reforma toda em risco, reduzindo a dependência do próximo vencimento e do próximo patrão caprichoso.
O relatório da equipa de Jorge Bravo aponta para a necessidade de reforçar os sistemas complementares de reforma, e o Coast FI encaixa nessa lógica, ajudando a construir a segunda camada de proteção que falta a milhões de portugueses.
A solução não está em perseguir uma sigla americana para preparar os Anos Dourados, mas em ter uma estratégia para a reforma. A Segurança Social continuará a ser essencial, mas não é um plano financeiro pessoal completo.
A vida raramente respeita células de Excel. Aos 30 anos é difícil saber quanto vai custar viver aos 65, simplesmente porque não há bolas de cristal. Podem surgir filhos, divórcios, desemprego, doenças ou pais idosos a precisar de apoio.
Há também o risco dos mercados, em que uma carteira pode ter boa rendibilidade média em três décadas e ainda assim atravessar longos períodos de perdas, e a ordem em que ganhos e quedas acontecem importa mais do que se costuma admitir — uma queda profunda pouco antes da reforma pode reduzir substancialmente o capital disponível.
A inflação é outro inimigo silencioso, dos que não avisam antes de atacar. 800 mil euros nominais podem parecer confortáveis hoje e revelar-se insuficientes amanhã, por isso as contas devem ser feitas em euros de hoje, com revisão periódica.
Há ainda o erro de confundir “já tenho o suficiente para a reforma” com “já posso gastar tudo o que ganho”. Segundo o princípio da fórmula, o capital deve ficar investido, não é um convite para trocar poupança por consumo. E não conte a almofada de emergência para o Coast FI, essa reserva fica de fora, em aplicações líquidas, sem pagar uma caldeira avariada nem uma baixa médica. É por isso fulcral fazer o trabalho de casa antes de agarrar na calculadora:
- Gastos: Descubra quanto gasta realmente, com base num ano de despesas reais, por exemplo, e não no que gostaria de gastar num mundo perfeito.
- Meta: Depois defina um objetivo para o complemento de reforma, dependente da pensão estimada, da idade de saída do mercado de trabalho e do rendimento mensal desejado. O simulador da Segurança Social ajuda, mas não substitui cenários prudentes.
- Carteira: O investimento deve ser diversificado, de baixo custo e coerente com o horizonte temporal. As ações são, historicamente, o ativo com maior rendibilidade real, ainda que sem garantias, devendo ser a principal componente de uma carteira de investimentos de longo prazo.
O Coast FI transforma uma preocupação vaga, “será que vou ter dinheiro quando me reformar?”, numa meta concreta, e recorda uma verdade que a maioria prefere ignorar: começar cedo importa mais do que poupar fortunas mais tarde. Mas não é uma garantia de reforma, é uma projeção dependente de pressupostos que, como os políticos em campanha, nem sempre cumprem o prometido. Se a rendibilidade for inferior ou a reforma chegar mais cedo, a conta deixa de funcionar, e deve ser revista sempre que a vida mudar de rumo.
A conclusão não é que todos devam perseguir uma sigla americana, mas que todos deveriam ter uma estratégia para a reforma. A Segurança Social continuará a ser essencial, mas não é um plano financeiro pessoal completo, e nenhum patrão vai construí-lo por si. Esperar que o futuro se resolva por simpatia do Estado, ou por generosidade de quem lhe paga o salário, não é um plano de reforma, é apenas fé a mais em quem nunca fez promessas por escrito.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.

Comentários ({{ total }})
O plano de reforma que faz tremer quem lhe paga o salário
{{ noCommentsLabel }}