
Os velhos expropriam os novos
Quem entra hoje no mercado de trabalho contribui durante mais anos, com a idade de reforma a subir, para uma pensão calculada sobre toda a carreira e cortada pelo fator de sustentabilidade.
Em 2024, a família portuguesa mediana com menos de 35 anos tinha uma riqueza líquida de cerca de 35 mil euros. A família mediana entre os 65 e os 74 anos tinha perto de 200 mil. Cinco vezes e meia mais. Em 2017, o grupo etário mais rico do país era o dos 55 aos 64 anos, em 2024 passou a ser o dos 65 aos 74. A riqueza está a subir a escada das idades.
A explicação habitual tem dois nomes: casas e juros. Os velhos compraram as casas quando eram baratas e a queda das taxas de juro fez subir o valor dos ativos. As duas explicações são verdadeiras. Um paper que saiu agora diz que há uma terceira explicação muito importante: as pensões.
O paper é de Sylvain Catherine, professor de finanças em Wharton, e foi divulgado esta semana com um título que dispensa resumo: “Economic Slowdown, Pension Generosity, and the Intergenerational Distribution of Wealth“. O argumento cabe num parágrafo. Um sistema de pensões por repartição é uma promessa: quem trabalha hoje paga as pensões de hoje e será pago, amanhã, por quem trabalhar então. A rentabilidade dessa promessa é o crescimento da massa salarial. Quando a economia cresce a 4% ao ano, a promessa é fácil de cumprir. Quando passa a crescer a 1%, deixa de haver dinheiro para a cumprir e alguém tem de perder. Ou se cortam as pensões, e perdem os reformados, ou se sobem as contribuições e os impostos sobre o trabalho, e perdem os trabalhadores.
A Europa escolheu quase sempre a segunda via. A consequência aritmética é que os reformados recebem, sobre as contribuições que fizeram, um retorno superior ao crescimento que a economia teve. A diferença sai do salário líquido de quem trabalha, que é também o dinheiro de onde os jovens poupam. A riqueza passa para os velhos, tanto mais quanto mais generoso for o sistema. E os velhos, que não gastam tudo, deixam heranças maiores. O resultado é uma sociedade em que a riqueza de cada um depende cada vez mais de quem foram os seus pais.
O abrandamento de que o paper fala tem datas. Na Europa Ocidental, a produtividade por hora cresceu 3% ao ano entre 1970 e 1990, 1,5% entre 1990 e 2010 e 0,5% desde então. Pelo meio, o subprime em 2008, a crise das dívidas soberanas de 2010 a 2013, com a troika em Portugal, sete anos para recuperar o PIB de 2008, e a covid em 2020. As pensões europeias foram prometidas quando a produtividade crescia 3% ao ano e estão a ser pagas com 0,5%.
Os dados europeus confirmam. Nos catorze países presentes desde o primeiro inquérito à riqueza das famílias do BCE, que em Portugal se chama ISFF, a riqueza mediana dos adultos entre os 70 e os 85 anos passou de 1,5 vezes a dos adultos em idade ativa, em 2010, para 1,74 vezes em 2023. Onde as pensões são mais generosas, os reformados acumularam riqueza mais depressa do que o resto da população, e o efeito é de cerca do dobro nos países em que a produtividade cresceu menos. Do outro lado da distribuição, as famílias entre os 40 e os 59 anos, as que pagam, acumularam mais devagar. E o canal é o esperado: a cunha fiscal sobre o trabalho subiu mais onde as pensões são generosas, onde o abrandamento foi grande e onde as regras não as ajustam aos salários. Cada ponto de subida anual da cunha fiscal reduz o crescimento da riqueza dos trabalhadores em quatro a seis pontos por ano.
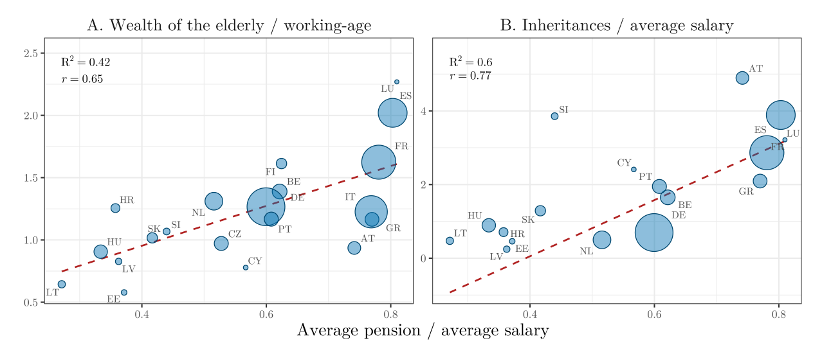
Painel A: riqueza líquida média por adulto dos 70 aos 85 anos sobre a dos 26 aos 59, por país. Painel B: heranças e doações já recebidas pelas famílias dos 45 aos 65 anos, em anos de salário médio. Eixo horizontal: pensão média de repartição sobre o salário bruto médio. A área dos círculos é proporcional à população. Fonte: Sylvain Catherine, “Economic Slowdown, Pension Generosity, and the Intergenerational Distribution of Wealth”, 2026, Figura 1, com dados do HFCS de 2021 e 2023.
Portugal aparece no paper, e aparece mal. Catherine mede, país a país, que fração de um buraco nas contas das pensões recai sobre as pensões e que fração recai sobre quem trabalha. Nos Países Baixos e na Alemanha, onde as pensões acompanham os salários no cálculo e na atualização, quase tudo recai sobre as pensões: quando os salários crescem menos, as pensões crescem menos e as contas fecham sozinhas. Em Portugal, 81% de qualquer défice cai sobre contribuições e impostos e apenas 19% sobre as pensões. Só Espanha, Itália, França e Bélgica passam ainda mais para quem trabalha. A razão está nas nossas regras: pensões iniciais calculadas sobre salários revalorizados a preços, ou, na CGA, sobre 80% do último salário; e atualizações anuais indexadas à inflação, suspensas de 2011 a 2015 para todas menos as mínimas, pagas a metade em 2023.
Ao mesmo tempo, a pensão inicial portuguesa está entre as mais altas da Europa: cerca de 75% do salário, a quinta mais alta em dezassete países, à frente da Itália e muito acima dos 61% da Alemanha. Em Portugal, a pensão começa alta e depois só segue os preços, nunca os salários. Quando os salários crescem menos do que se previa, a diferença é cobrada a quem trabalha. Quando Catherine multiplica a generosidade pela queda do crescimento e pela fração do buraco que cai sobre o trabalho, Portugal e Itália ficam no topo da Europa. A subida da carga fiscal sobre o trabalho que o orçamento das pensões, por si só, implicou entre 1995 e 2019 foi em Portugal a segunda maior entre as economias de mercado antigas que o paper compara, atrás apenas da Grécia. E quando o autor retira Portugal, Espanha e Itália da amostra, o efeito da generosidade cai quase 40%. Somos um caso extremo.
As ordens de grandeza são estas. As pensões públicas custam 13% do PIB e 27% de toda a despesa pública, perto de 40 mil milhões de euros por ano, cerca de 7 mil euros por cada pessoa empregada. A taxa social única é de 34,75% do salário bruto, sem teto. A taxa de substituição líquida para uma carreira completa é a mais alta da OCDE: 99%. Aplicando as estimativas de Catherine à subida da cunha fiscal portuguesa, um trabalhador de meia-idade chegou a 2023 com uma riqueza cerca de um terço abaixo da que teria se essa cunha não tivesse subido para pagar as pensões prometidas.
A objeção é conhecida: os reformados portugueses são pobres. É verdade para muitos. Cerca de metade das pensões de velhice da Segurança Social está abaixo de 500 euros, e 1,6 milhões de reformados recebem menos do que o salário mínimo. Mas o argumento não é sobre o rendimento dos velhos; é sobre a sua riqueza, e em riqueza os 65 aos 74 anos são hoje o grupo mais rico do país. Uma pensão baixa e uma casa paga são compatíveis. A generosidade do sistema concentra-se onde menos se vê: nas carreiras completas e na CGA, cuja pensão média é de 1.649 euros. A transferência, essa, é financiada por todos os trabalhadores, incluindo os do salário mínimo, e vai para um grupo que em média tem mais património e que vota mais. Basta isso para ser injusta.
As pensões acima de 5 mil euros são cerca de dez mil, entre a CGA e a Segurança Social, e cortá-las valeria pouco. O dinheiro está nas reformas dos funcionários públicos. Em 2024, o regime geral tinha 2 milhões de pensionistas de velhice com uma pensão média de 645 euros; a CGA tinha 440 mil com uma média de 1.592 euros. Os antigos funcionários públicos são 18% dos pensionistas e recebem 35% do que o país gasta com pensões de velhice. E a CGA, fechada a novos inscritos desde 2006, já não se financia a si própria: em 2025 o Estado transferiu-lhe 1,6 euros por cada euro de contribuições. Deixou de ser um sistema de repartição.
O dinheiro não está só nas pensões de luxo. As pensões acima de 5 mil euros são cerca de dez mil, entre a CGA e a Segurança Social, e cortá-las valeria pouco. O dinheiro está nas reformas dos funcionários públicos. Em 2024, o regime geral tinha 2 milhões de pensionistas de velhice com uma pensão média de 645 euros; a CGA tinha 440 mil com uma média de 1.592 euros. Os antigos funcionários públicos são 18% dos pensionistas e recebem 35% do que o país gasta com pensões de velhice. E a CGA, fechada a novos inscritos desde 2006, já não se financia a si própria: em 2025 o Estado transferiu-lhe 1,6 euros por cada euro de contribuições. Deixou de ser um sistema de repartição. É uma rubrica do Orçamento, paga pelos impostos de quem trabalha.
Quem entra hoje no mercado de trabalho contribui durante mais anos, com a idade de reforma a subir, para uma pensão calculada sobre toda a carreira e cortada pelo fator de sustentabilidade. Paga mais do que qualquer geração anterior para receber, quando chegar a sua vez, proporcionalmente menos. O sistema paga aos reformados um retorno que a economia não produziu e cobra a diferença a quem tem 25 anos, ou a quem ainda não nasceu.
É a isto que o título chama expropriar, e a palavra é a certa. Expropriar é tirar a alguém, pela força da lei, o que é seu, sem contrapartida equivalente. É o que o sistema faz a um trabalhador de 30 anos: retira-lhe 35% do salário bruto em troca de uma promessa que rende o que a economia crescer. Catherine faz notar que a forma de fechar o buraco das pensões é escolhida por eleitores e políticos. E a maioria que escolhe já não está do lado de quem paga. Há 2,6 milhões de residentes com 65 ou mais anos, cerca de um quarto do eleitorado, e votam mais do que os jovens. Desde 2016 nenhum governo cortou uma pensão em pagamento, e os cortes da troika foram revertidos. A aritmética eleitoral protege quem recebe; a aritmética das pensões cobra a quem paga.
O que fazer decorre do diagnóstico.
- A primeira mudança é a que o paper identifica como neutra: fixar a taxa de contribuição e deixar que as pensões, novas e em pagamento, acompanhem a massa salarial. É o que a Suécia faz com as contas nocionais e o que a Alemanha e os Países Baixos conseguem com a indexação aos salários. Se a economia cresce menos, as pensões crescem menos, na mesma proporção que os salários líquidos. O sistema deixa de pagar um retorno que não existe.
- A segunda mudança é mais ambiciosa: um teto nas contribuições e nas pensões, como na Alemanha. Lá, as contribuições para pensões são de 18,6% do salário e só se aplicam até 8.450 euros mensais, cerca de duas vezes o salário médio. Acima disso, o trabalhador não desconta mais e também não acumula mais direitos; poupa por si, como quiser. A pensão pública máxima, para quem descontou 45 anos ao nível do teto, é de 3.742 euros. O Estado garante uma pensão base a todos e não se compromete a pagar por repartição pensões de cinco ou oito mil euros a ninguém. Para o trabalhador com salário acima do teto, a mudança é libertadora: a parte das suas contribuições que hoje rende 1%, o crescimento da economia, passa a render o que o mercado der.
Portugal tem a lei para o fazer. A Lei de Bases da Segurança Social prevê o plafonamento, e os trabalhadores independentes já descontam com um máximo de 12 vezes o indexante dos apoios sociais, cerca de 6.450 euros por mês. O PSD propôs o teto em 2007, com um período de transição financiado pelo Fundo de Estabilização Financeira e por dívida consignada, e o projeto foi chumbado. O PS recusou-o sempre com um argumento que convém ler devagar: não se pode afastar do sistema público os trabalhadores com maiores salários, que são os que mais podem contribuir para a solidariedade do sistema. Solidariedade, aqui, significa manter os salários altos dentro do sistema para pagar as pensões de hoje. É a confissão do mecanismo de Catherine em linguagem de virtude.
A solidariedade entre ricos e pobres faz-se pelo IRS e pela pensão mínima, que ninguém propõe tocar. A contribuição sem teto é outra coisa: uma transferência de quem trabalha para quem já não trabalha, em que os jovens de rendimento alto pagam mais do que ninguém. Impor um teto custa dinheiro na transição. As contribuições sobre os salários altos desaparecem enquanto as pensões em pagamento continuam, e o PSD estimou em 2007 até 9 mil milhões de euros de dívida para acomodar os trabalhadores com menos de 35 anos. É um custo real, e é menor do que a alternativa, que é cobrar a conta inteira de cada década de crescimento lento a quem ainda não pode votar contra. O princípio do plafonamento está na lei há quase vinte anos. Nenhum governo o regulamentou.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.
Comentários ({{ total }})
Os velhos expropriam os novos
{{ noCommentsLabel }}