
A dívida tem três entradas
A dívida pública tem três entradas e duas são monetárias. Para um país do euro, nenhuma das duas é sua.
A dívida pública discute-se como um número e como uma culpa. Os dois modos escondem a aritmética, que é simples e diz o que o debate raramente diz: se o rácio da dívida sobe ou desce depende de três entradas, e duas delas não estão nas mãos de nenhum governo da zona euro. Feita duas vezes, uma com o juro que a dívida existente paga e outra com o juro que o mercado pede hoje, a mesma equação conta a cinco países, com dívidas entre 90% e 140% do PIB, duas histórias cada um: a de agora e a daquela para onde caminham. A mais confortável das histórias de agora é a nossa. É também a única que continua confortável na segunda conta.
A equação
Chamemos d ao rácio da dívida no PIB, r à taxa de juro média que o Estado paga sobre o stock da dívida, g ao crescimento nominal da economia e s ao saldo primário, receitas menos despesas antes dos juros, em percentagem do PIB. A variação anual do rácio é, com boa aproximação,
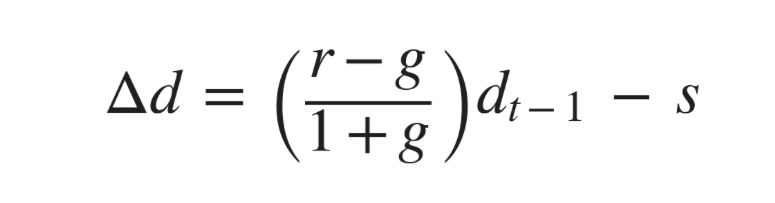
O primeiro termo é automático. Se o Estado paga sobre a dívida mais do que a economia cresce em termos nominais, o rácio sobe sozinho, e tanto mais depressa quanto maior for a dívida. O segundo termo é política: um excedente primário puxa o rácio para baixo, um défice primário empurra-o para cima. Pondo a variação a zero obtém-se o saldo primário que mantém o rácio parado:
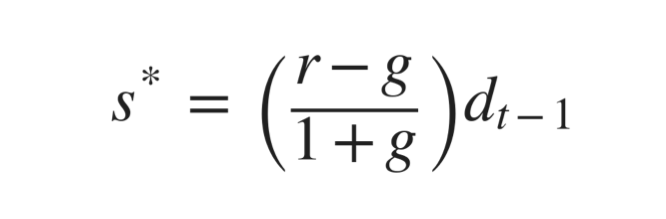
Com uma dívida de 100% do PIB, cada ponto em que a taxa de juro excede o crescimento exige um excedente primário de um ponto do PIB só para não andar para trás. Cada ponto em que o crescimento excede a taxa de juro permite um défice primário de um ponto sem que o rácio suba. O sinal de r − g é toda a história. Evsey Domar escreveu-a em 1944, e Olivier Blanchard voltou a ela em 2019 para dizer que, com r abaixo de g, a dívida tem custos orçamentais pequenos. Tinha razão na aritmética. O que a aritmética não diz é quem decide o sinal, nem quanto tempo ele dura.
Sabemos agora quanto tempo durou. Entre 2015 e 2021 o Banco Central Europeu comprou dívida pública aos milhares de milhões por mês e levou o juro alemão a dez anos abaixo de zero; Portugal chegou a emitir a prazos curtos com juro negativo, e a França passou esses anos a endividar-se perto de zero. Com r a zero e g a 3%, qualquer dívida parece sustentável, e foi assim que uma década de défices primários pareceu de graça. O r − g negativo não era uma lei da natureza; era uma política monetária, e as políticas monetárias acabam. A dívida contraída nessa fé ficou, e está agora a ser reprecificada ao preço de 2026.
Vale a pena abrir o g, porque é aí que se escondem as escolhas. O crescimento nominal é a soma, aproximadamente, do crescimento real e da inflação, medida pelo deflator do PIB. Os dois reduzem o rácio da mesma maneira no denominador. Não são a mesma coisa. O crescimento real é rendimento que a economia ganhou. A inflação acima da que estava nos contratos é rendimento transferido dos credores para o devedor: quem emprestou a 2% é pago em euros que compram menos. A primeira via é a única em que ninguém perde. A segunda é uma forma de incumprimento que não se chama assim, e que só funciona enquanto os credores não a antecipam. Quando antecipam, exigem mais juro, r sobe, e a vantagem desaparece.
Duas contas, duas taxas
O r da equação é a taxa média que o Estado paga sobre a dívida que tem: a despesa com juros do ano a dividir pelo stock. É a taxa certa para saber se a dívida sobe ou desce este ano, porque é a que de facto se paga. Mas não é a taxa para onde o país caminha. Um Estado emite a muitos prazos e refinancia aos poucos, e cada obrigação que vence é substituída por outra ao preço do dia. O juro de mercado a dez anos é o preço desse dia. Daí as duas contas. A primeira, com a taxa média da dívida existente, dá a sustentabilidade neste momento. A segunda, com a taxa de mercado de hoje, dá a sustentabilidade para onde o país vai à medida que a dívida é reprecificada. A primeira é a fotografia; a segunda é o filme, se os juros ficarem onde estão.
A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano.
As duas podem estar em ordem inversa. A França paga hoje 2,3% sobre o seu stock e a Itália 3,1%, mas no mercado hoje, a dez anos, a França paga 4,9% e a Itália 4,6%. As duas coisas são verdade ao mesmo tempo: a Itália carrega dívida antiga e cara, a França passou dez anos a endividar-se perto de zero e ainda vive desse stock. A velocidade a que a segunda conta se torna a primeira é o prazo médio da dívida: cerca de um sexto do stock por ano nos Estados Unidos, um oitavo na zona euro, um catorze avos no Reino Unido, que tem a dívida mais longa mas tem um quarto dela indexada à inflação, e essa parte reprecifica-se no próprio ano. A França coloca 310 mil milhões por ano, quase um décimo do stock, a 4% e 5%: só isso puxa a sua taxa média para cima dois décimos por ano, e o projeto de lei de finanças já põe os juros a passar de 79 para 91 mil milhões em 2027.
A dívida que interessa é a que se refinancia no mercado. Nos Estados Unidos, a dívida detida pelo público anda pelos 100% do PIB; a dívida federal bruta, que inclui o que o Tesouro deve aos seus próprios fundos da Segurança Social, vai nos 123%. A diferença é uma obrigação real, mas não entra na equação, porque não tem credor que a possa recusar. Nos quatro europeus uso a dívida de Maastricht, que é a que os mercados e Bruxelas leem.
Cinco países, duas contas
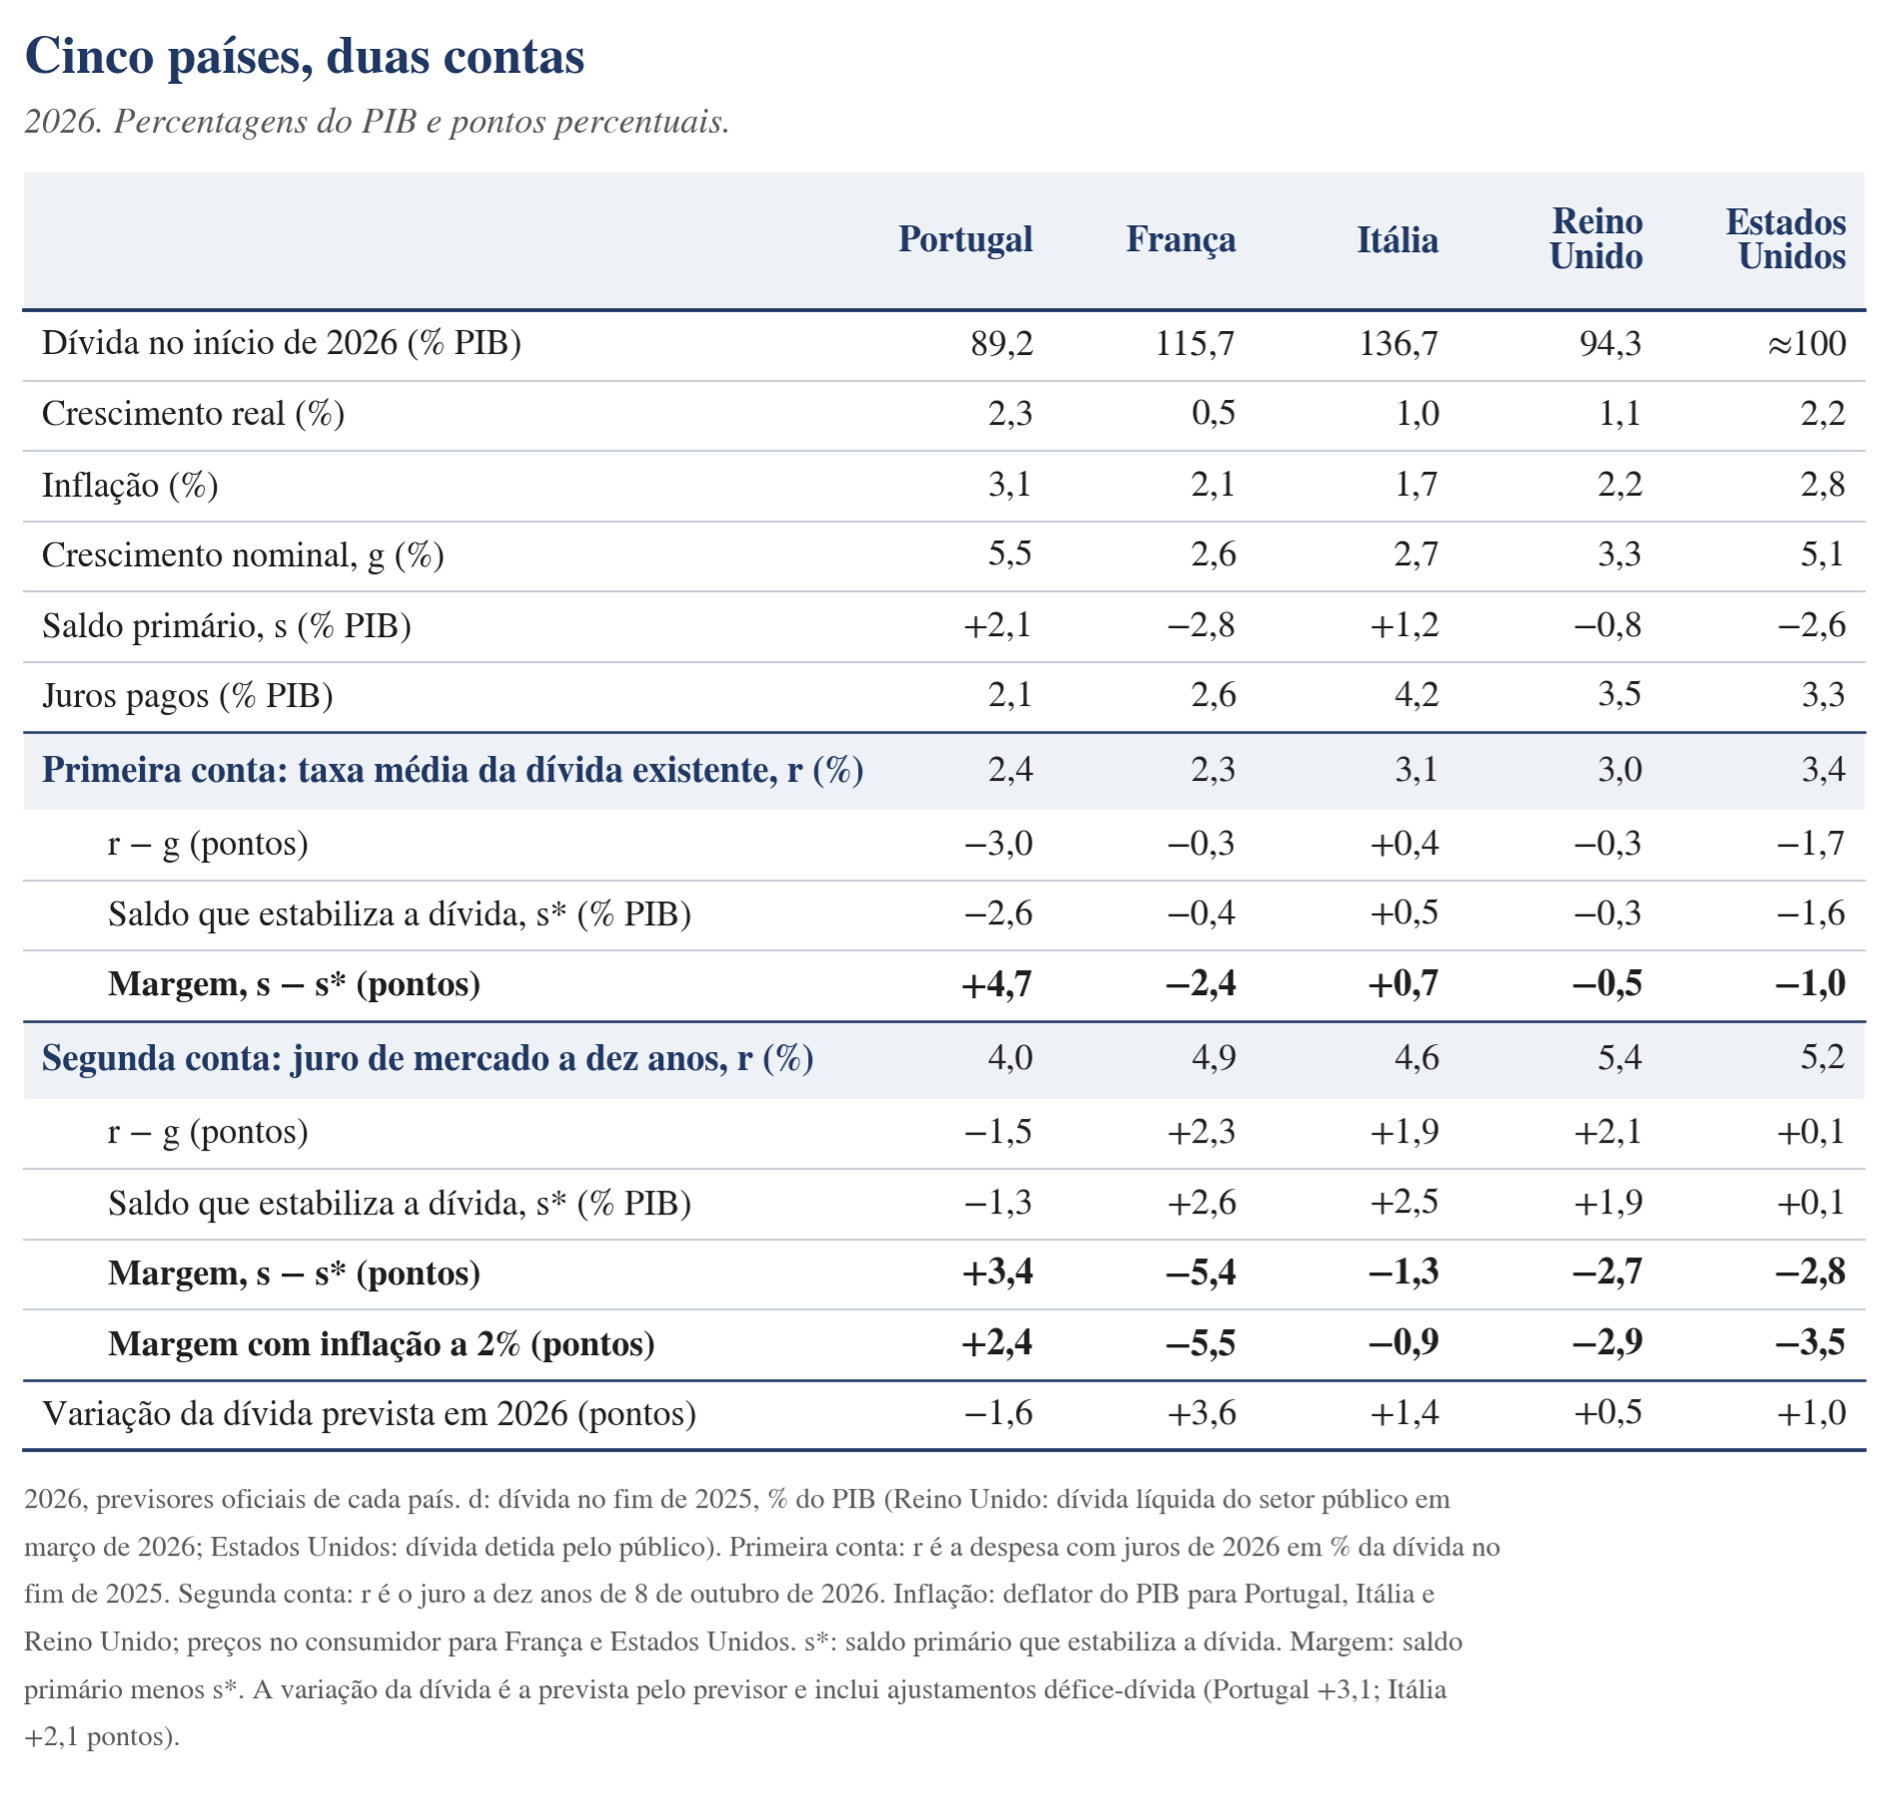
O quadro aplica a equação a 2026, com os números de cada previsor oficial: o relatório do Orçamento do Estado para 2027, o projeto de lei de finanças francês para 2027, o documento programático italiano de outubro, a previsão de março do Office for Budget Responsibility e a de fevereiro do Congressional Budget Office. Na primeira conta, r é a despesa com juros de 2026 dividida pela dívida no fim de 2025. Na segunda, r é o juro a dez anos de 8 de outubro de 2026. A inflação é o deflator do PIB onde o previsor o publica, e o índice de preços no consumidor em França e nos Estados Unidos. A margem é a diferença entre o saldo primário que o país tem e o que precisaria para a dívida ficar parada. Positiva, a dívida desce por si; negativa, sobe.
A primeira conta: hoje
A primeira leitura é a do sinal de r − g. Só na Itália é positivo: o Estado italiano paga sobre a dívida mais do que a economia cresce, e a dívida sobe sozinha meio ponto por ano antes de qualquer decisão. Nos outros quatro é negativo, mas por razões diferentes, e as razões são o que importa.
Em Portugal e nos Estados Unidos, r − g é fortemente negativo, perto de menos dois e menos três pontos, e nos dois casos a inflação faz uma parte grande do trabalho. O deflator português cresce 3,1% em 2026, cerca de um ponto acima da zona euro; o próprio relatório do Orçamento decompõe o efeito do PIB na dívida, menos 4,6 pontos, em menos 2,6 de deflator e menos 2,0 de crescimento real. Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.
A segunda leitura é a margem. Portugal tem 4,7 pontos: um excedente primário de 2,1% quando lhe bastava um défice de 2,6% para a dívida não subir. É a maior folga dos cinco, e não é um acaso: é a conjugação de um excedente que já vem de 2023 com um crescimento nominal maior do que o dos outros. A Itália tem 0,7 pontos, todos ganhos com o saldo primário, contra a aritmética. O Reino Unido tem menos 0,5, a França menos 2,4, os Estados Unidos menos 1,0. Quatro dos cinco países estão a aumentar a dívida em 2026, e sabem-no.
A segunda conta: o que o mercado já decidiu
A 8 de outubro, o mercado pedia a dez anos 3,5% à Alemanha, 4,0% a Portugal, 4,6% à Itália, 4,9% à França, 5,2% aos Estados Unidos e 5,4% ao Reino Unido. Ponham-se estes juros no lugar da taxa média e a equação muda de sinal em três dos cinco países e fica em zero no quarto. O r − g francês passa de menos 0,3 para mais 2,3; o britânico de menos 0,3 para mais 2,1; o italiano de mais 0,4 para mais 1,9; o americano de menos 1,7 para zero. Só o português continua negativo, menos 1,5, porque 4% de juro ainda é menos do que 5,5% de crescimento nominal.
As margens seguem o sinal. A segunda conta dá a França menos 5,4 pontos: para a dívida ficar parada ao juro de hoje precisaria de um excedente primário de 2,6% do PIB, e tem um défice de 2,8%. Os Estados Unidos e o Reino Unido ficam em menos 2,8 e menos 2,7; a Itália passa de mais 0,7 para menos 1,3, porque o seu excedente de 1,2% deixa de chegar quando uma dívida de 137% paga 4,6%; Portugal desce de 4,7 para 3,4 e é o único que continua positivo. A diferença entre as duas contas é o ajustamento que está na calha: três pontos de PIB em França, dois na Itália, no Reino Unido e nos Estados Unidos, um e meio em Portugal. Não é uma previsão; é o que acontece se os juros ficarem onde estão e tudo o resto também.
Mais de metade da redução automática da dívida portuguesa em 2026 é inflação. Nos Estados Unidos, a inflação está há cinco anos acima do objetivo da Reserva Federal, e o crescimento nominal de 5% contra um custo da dívida de 3,4% é o que mantém o rácio quase parado com um défice primário de 2,6% do PIB. Em França e no Reino Unido, r − g é negativo por pouco, três décimas, e não chega para compensar défices primários de 2,8% e 0,8%.
O que separa os cinco na segunda conta é a velocidade a que ela se torna a primeira. Nos Estados Unidos é a mais alta, porque a dívida é de curto prazo: o Congressional Budget Office tem os juros líquidos a subir de 3,3% para 4,6% do PIB na década e a taxa média de 3,4% a caminho dos 4%, sem nenhuma crise, só com o refinanciamento. No Reino Unido é a mais baixa no stock e a mais alta no imposto: os catorze anos de prazo médio dão tempo, o quarto indexado não dá nenhum, e os 5,4% a dez anos já são a taxa mais alta dos cinco. Na Itália a diferença entre as duas taxas é a menor, um ponto e meio, porque a dívida já era cara no passado; o mal italiano está feito, não está por vir. Na França a diferença é a maior, dois pontos e meio, e é toda futura: a taxa média sobe dois décimos por ano enquanto o mercado pedir 5%, com uma dívida em que cada ponto de r − g custa 1,2 pontos de PIB. A França não tem hoje um problema de r − g. Tem um problema de s de 2,8% do PIB que o mercado está a transformar, à razão de 310 mil milhões por ano, num problema de r − g.
Há ainda uma variante que vale a pena correr, porque é a que os bancos centrais prometem: a segunda conta com a inflação a 2% em todos. A margem portuguesa cai para 2,4 pontos; a italiana melhora para menos 0,9, porque a inflação italiana está abaixo de 2%; a britânica vai a menos 2,9, a americana a menos 3,5, a francesa a menos 5,5. O único país cuja dívida desce num mundo de juros de mercado e inflação no objetivo é Portugal, e desce porque tem um excedente primário, não porque tenha sorte com as taxas. Os dois anglo-saxónicos estão a usar a via da inflação sem a anunciar: o seu rácio só fica parado enquanto o banco central falhar o objetivo. O problema da dívida americana não chega com uma crise; chega no dia em que a Reserva Federal acerta.
A despesa que vem
Todas as margens do quadro são calculadas com o saldo primário de 2026, e esse saldo vai piorar nos cinco pela mesma razão. A NATO fixou em junho de 2025 o objetivo de 5% do PIB em defesa até 2035, 3,5% em despesa militar propriamente dita, e a Europa está a caminho de o cumprir a partir de 2% ou menos. A Alemanha vai a 3,5% em 2029 com um fundo de 500 mil milhões fora do travão da dívida; a Itália já inscreve no seu documento programático um défice de 3,4% em vez de 2,8% com a cláusula de escape para a defesa; a França promete subir com um défice de 5%; o relatório do Orçamento português admite que o crescimento da despesa em 2027 só cabe na regra europeia por causa da defesa. Um ponto e meio do PIB a mais em despesa, todos os anos, é um ponto e meio a menos no s de cada um. Subtraia-se ao quadro: a margem portuguesa na segunda conta fica em dois pontos, a italiana em menos três, a francesa em menos sete. A defesa é a despesa que vem, e vem para todos ao mesmo tempo, no momento em que o juro deixou de ser gratuito.
Moeda própria, default próprio
Nenhuma das contas mostra de quem são as entradas, e isso decide mais do que elas. O saldo primário é do parlamento, em todos. O crescimento real é de todos e de ninguém. Mas a taxa de juro e a inflação têm donos diferentes consoante a moeda. Os Estados Unidos e o Reino Unido endividam-se na moeda que emitem. Um Estado assim nunca falha um pagamento nominal, porque o seu banco central pode sempre comprar o que o mercado recusa. O que esse Estado não pode garantir é o valor real do que paga. É isso que faz da inflação uma forma de incumprimento: os credores recebem os dólares ou as libras prometidos, mas recebem-nos com menos poder de compra do que contrataram. Robert Hall e Thomas Sargent mediram-na para os Estados Unidos entre 1946 e 1974, e concluíram que a maior parte da descida de 106% para menos de 25% do PIB veio de crescimento e inflação acima do juro pago, e não de excedentes primários. O Reino Unido fez o mesmo a uma dívida que saiu da guerra acima de 200% do PIB.
Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo.
O default encapotado tem uma vantagem política sobre o default a sério, e é por isso que se repete. Um default a sério tem uma data, um tribunal e um culpado. O encapotado não tem nenhum dos três. Os credores perdem um pouco todos os anos, nenhum consegue apontar o dia em que foi expropriado, e a perda espalha-se por toda a gente que tem ativos nominais, incluindo quem nunca emprestou ao Estado: o reformado com a pensão, o aforrador com o depósito. É um imposto sem lei e sem voto, e ainda tem a vantagem de não ser decidido por quem o cobra: basta que o banco central falhe o objetivo. Tem dois limites. Funciona uma vez por geração, porque depois disso os credores põem o risco no preço e o r sobe de vez; os 5,2% que o Tesouro americano paga hoje a dez anos, com uma inflação de 2,8%, são o princípio dessa fatura. E funciona menos onde a dívida está indexada: cerca de um quarto dos títulos britânicos são indexados à inflação, e a inflação de 2022 fez subir a despesa britânica com juros no próprio ano em que devia tê-la aliviado.
Portugal, França e Itália endividam-se numa moeda que não emitem. Paul De Grauwe descreveu em 2011 o que isso significa: um país do euro está na posição de um país emergente endividado em moeda estrangeira, exposto a crises de liquidez que se cumprem a si próprias, porque a dúvida sobre o refinanciamento faz subir o juro que torna o refinanciamento impossível. A via da inflação existe, mas só coletivamente: é decidida em Frankfurt para vinte países de uma vez, e o r vem de Frankfurt e do prémio de risco que o mercado pede a cada um. Portugal beneficiou dela entre 2021 e 2025 sem a ter escolhido: o deflator tirou 4,4 pontos ao rácio da dívida em 2024 e 3,5 em 2025, mais do que o saldo primário, e a mesma inflação que o fez indexou as pensões que o Orçamento agora paga.
O único incumprimento que um país do euro pode escolher sozinho é o outro, o a sério, e a Grécia mostrou o que custa. O corte de 53,5% aos credores privados em 2012 foi a parte barata. A parte cara foi o ajustamento que o acompanhou, feito à pressa e sem moeda própria para o amortecer: o PIB grego caiu um quarto entre 2008 e 2013, o desemprego passou de 27%, e a dívida, que o corte devia ter resolvido, voltou a 180% do PIB porque o denominador caiu mais depressa do que o numerador. Um default a sério não é um acontecimento; é uma década. Para um membro do euro, a equação tem só duas alavancas, o crescimento real e o saldo primário, e um credor de último recurso cuja vontade é política.
Se o mercado fechar a Paris e a Roma
A escala do problema merece ser dita em números. A França deve 3,6 biliões (milhões de milhões) de euros e a Itália cerca de 3,2; juntas, perto de metade da dívida pública da zona euro. Só a França tem de colocar no mercado cerca de 310 mil milhões de dívida a médio e longo prazo por ano. O Eurossistema já tem no balanço 1,1 biliões de dívida dos dois países, 600 mil milhões franceses e 500 mil milhões italianos, mais de um terço de tudo o que detém de dívida pública, e deixou de reinvestir o que vence: ao ritmo atual, devolve ao mercado cerca de 150 mil milhões por ano desses dois emissores, que alguém tem de comprar além das emissões novas. O Mecanismo Europeu de Estabilidade pode emprestar, no máximo, 500 mil milhões: menos de um ano das necessidades dos dois juntos. A Grécia de 2010 valia 2% do PIB da zona euro e precisou de três programas. A França e a Itália valem um terço. Um terço da zona euro não se resgata. Ou se financia, ou se perde.
Financiar quer dizer o BCE. Se o mercado fechar aos dois, o Eurossistema teria de absorver da ordem de 500 a 700 mil milhões por ano, o ritmo das compras da pandemia, mas concentrado em dois emissores e num momento em que o seu mandato manda subir juros para baixar a inflação. Comprar dívida para baixar os juros de dois países enquanto se sobem os juros dos vinte é uma contradição que o Tratado não resolve e o Conselho do BCE teria de resolver numa noite. Os instrumentos existentes não servem: as OMT exigem um programa do Mecanismo, o Instrumento de Proteção da Transmissão exige que o país não esteja em procedimento por défice excessivo, e os dois estão. Seria preciso um programa novo, sem condições, para o segundo e o terceiro países da moeda. E há o risco. As compras do Eurossistema são feitas pelos bancos centrais nacionais, que guardam o risco de crédito do seu próprio Estado: as obrigações francesas estão no Banco de França, as italianas no Banco de Itália. Um banco central cujo principal ativo é a dívida do seu Tesouro não a pode segurar, porque o segurador é o segurado. Uma reestruturação de 20% sobre 1,1 biliões é uma perda de 220 mil milhões que voltaria, por via dos balanços dos dois bancos centrais, aos dois Tesouros que a tinham provocado.
A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028.
O que torna o caso francês diferente do italiano é a política. A Itália tem um governo estável, um excedente primário e uma reforma com idade de 67 anos. A França tem um parlamento sem maioria desde 2024, uma sucessão de primeiros-ministros, e uma rua que derrubou a reforma das pensões de 2023 antes de ela chegar a meio: o aumento da idade de reforma de 62 para 64 anos foi suspenso em novembro de 2025, por 255 votos, e a idade legal ficou congelada nos 62 anos e nove meses até 2028. A suspensão custa 1,8 mil milhões em 2027. A eleição presidencial de abril de 2027 vai decidir-se, em parte, sobre essa idade, com um candidato de esquerda com hipóteses de segunda volta a prometer anular a dívida que o Banco de França detém, e a direita nacionalista a prometer o regresso aos 62. A França não tem um problema de solvência; tem um problema de consentimento, e os mercados não emprestam a quem não consente em pagar.
Sem o BCE, resta a Alemanha, e a posição da Alemanha nunca esteve tão pouco clara. Em 2012 Berlim tinha um modelo a funcionar, um excedente e um chanceler com maioria; podia pagar para que o euro não se partisse e podia explicar aos seus eleitores porquê. Em 2027 a Alemanha sai de dois anos de recessão e um de estagnação, com a energia cara, a indústria a perder para a China aquilo em que era a melhor do mundo, o setor automóvel a despedir às dezenas de milhares, e um compromisso de defesa de 3,5% do PIB em 2029 financiado fora do travão da dívida. A idade de reforma alemã está a subir para os 67 anos. A pergunta que qualquer deputado alemão fará em voz alta é a que ninguém em Bruxelas quer ouvir: porque haveria o contribuinte alemão, que trabalha até aos 67, de financiar a reforma francesa aos 62? O Tribunal Constitucional de Karlsruhe já perguntou uma vez, em 2020, se o BCE sabia o que estava a fazer. A segunda vez não seria uma pergunta.
O risco para a moeda é o que se viu em 2012 e ninguém quer rever. Quando a dúvida sobre um Estado se transforma em dúvida sobre a sua permanência no euro, os depósitos saem dos bancos desse país para os bancos alemães, os saldos do sistema de pagamentos disparam. O Bundesbank acumulou mais de 700 mil milhões de créditos sobre os outros nesse ano. Em 2012 o BCE parou isso com três palavras e sem comprar nada, porque a inflação estava a caminho de zero e porque o país em causa era a Itália, com um primeiro-ministro técnico a fazer o ajustamento. Em 2027 a inflação não estaria a caminho de zero, o país seria a França, e a Alemanha que teria de assinar por baixo seria a de agora. O euro sobrevive a uma crise francesa; não sobrevive intacta a ficção de que o BCE não financia governos ou de que as regras valem para todos por igual. Uma das duas tem de cair.
Portugal não está nesta conta e está em todas as suas consequências. Se o BCE comprar sem condições, os nossos juros ficam limitados com os dos outros, e a nossa margem aguenta. Se não comprar, os nossos juros sobem com os deles, como em 2011, quando a nossa curva subiu mais de mil pontos sem que tivéssemos causado a crise de ninguém. A diferença entre os dois cenários não se decide em Lisboa. O que se decide em Lisboa é com que excedente primário e com que reserva se chega ao dia em que se decide em Frankfurt.
O caso português, lido nas duas contas
Portugal é o melhor dos cinco nas duas contas, e as duas contas mostram também por quanto tempo.
- Na primeira, a margem é de 4,7 pontos, e cerca de um ponto é inflação acima da zona euro, que não dura; o relatório do Orçamento já prevê o deflator a 2,5% em 2027 e os juros a subir e admite que o diferencial entre juro e crescimento ajudará menos do que nos anos anteriores.
- Na segunda, com os 4% que o mercado nos pede hoje, a margem é de 3,4; com a inflação na média europeia, 2,4; com a defesa a 3,5% do PIB, perto de um. É para aí que caminhamos, à velocidade de um oitavo do stock por ano, e o que sobra nesse ponto é o que sempre esteve nas nossas mãos: um crescimento real de 2%, que é o que a economia dá quando o investimento público não cai, e um excedente primário de 2,5%, que é o que o Estado consegue quando não o distribui. Dois pontos e meio de margem é o que separa Portugal da Itália, que na segunda conta já está em terreno negativo com um excedente parecido.
A tentação é a inversa. Um excedente de 2,5% do PIB, com a dívida a descer três pontos por ano, parece dinheiro que sobra. Não sobra: é a entrada que compensa as outras duas, que não controlamos, no ano em que elas deixarem de ajudar. O relatório do Orçamento faz a conta do choque de 100 pontos base e encontra 505 milhões; o choque que importa é o da secção anterior, em que o r português não sobe um ponto, sobe vários, e as duas margens somem-se num semestre. A almofada não é a margem de hoje. É o excedente que a produz.
Quem decide o sinal
A equação tem três entradas e, para um país do euro, apenas uma delas está no Orçamento. É por isso que a comparação com os Estados Unidos engana. Washington pode escolher entre a dívida e o nível de preços, e tem escolhido os preços sem dizer. Lisboa não pode. A nossa única escolha legítima é a do g real, que se faz com investimento e com produtividade, e a do s, que se faz com disciplina em anos bons. Os outros dois termos, a inflação e os juros, são-nos dados, e o que nos é dado pode ser retirado. A segunda conta é a prova: O mercado já tirou um ponto e meio à nossa margem sem que ninguém em Lisboa tenha decidido nada.
A boa notícia é que a escolha legítima chega. Com um crescimento real de 2% e um excedente primário de 2,5%, a dívida portuguesa desce mesmo ao juro de mercado de hoje e com a inflação no objetivo, e desce a um ritmo que nenhum dos outros quatro tem. A má notícia é que os dois números são decisões anuais, e que o país que os toma é o mesmo que passou uma década a deixar cair o investimento público e que já pagou, por três anos seguidos, um suplemento extraordinário de pensões. A aritmética não tem opinião sobre isto. Apenas soma.
Assine o ECO Premium
No momento em que a informação é mais importante do que nunca, apoie o jornalismo independente e rigoroso.
De que forma? Assine o ECO Premium e tenha acesso a notícias exclusivas, à opinião que conta, às reportagens e especiais que mostram o outro lado da história.
Esta assinatura é uma forma de apoiar o ECO e os seus jornalistas. A nossa contrapartida é o jornalismo independente, rigoroso e credível.



Comentários ({{ total }})
A dívida tem três entradas
{{ noCommentsLabel }}