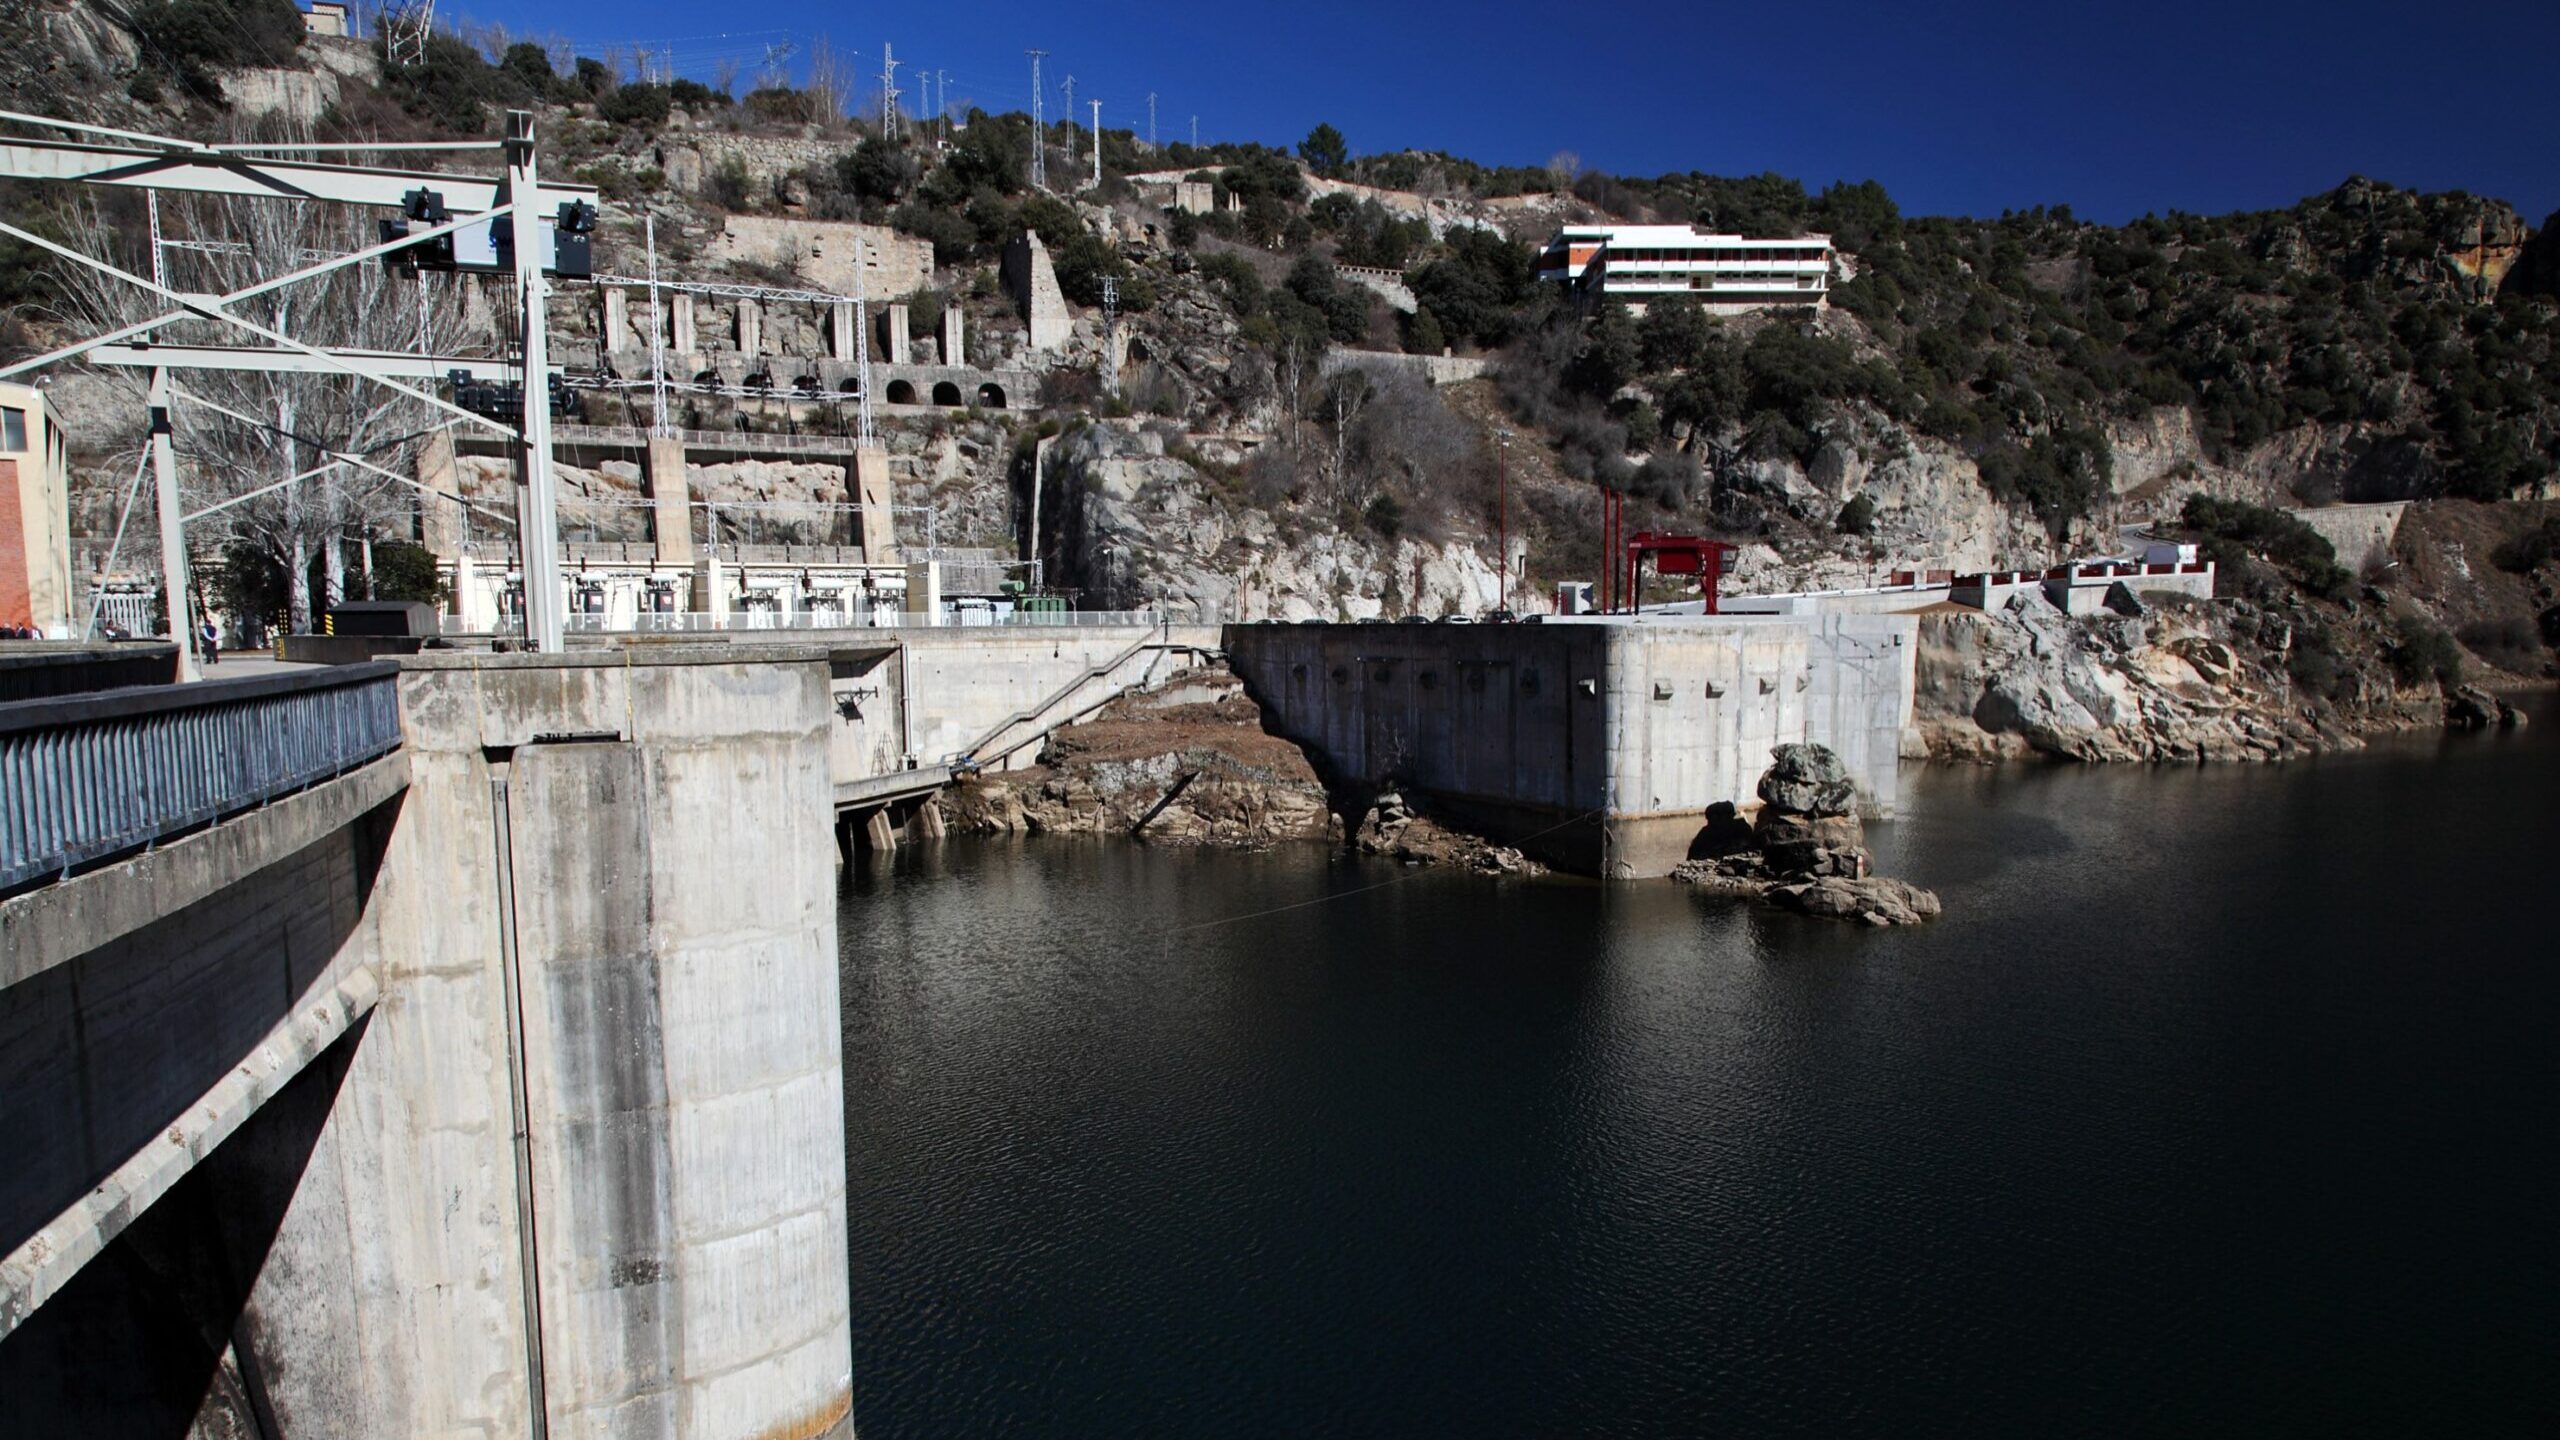
A decisão pode ter efeitos para além dos parques eólicos, abrindo a porta à contestação de avaliações e liquidações de IMI e IMT relativas a outros equipamentos como barragens e parques de golfe.
A decisão pode ter efeitos para além dos parques eólicos, abrindo a porta à contestação de avaliações e liquidações de IMI e IMT relativas a outros equipamentos como barragens e parques de golfe.

Dividendos antigos, reconhecidos pela sociedade-mãe, não geram um novo aumento de capitais próprios elegível para o ICE, quando a sua passagem constitui uma transferência entre rubricas.
Atualize o seu browser para ter uma melhor experiência e visualização deste site. Atualize o seu browser agora